三菱UFJ(8306)は買い?時価総額日本一・配当96円へ増配加速の銀行株を徹底分析【金利の軍師】
marosa
マロサの投資について考えるブログ
MS&ADの株価は、2026年10月23日の終値で5,255円でした。
マロサの取得単価は3,266円。含み益は+60.9%です。
数字だけを見ると、とても順調です。2026年3月期のROEは18.0%。配当は12年で約8.6倍になり、2014年3月期から一度も前年を下回っていません。
でも、決算書を読み込むと、この数字には2つの「但し書き」がありました。
1つは、利益とROEを、取引先などの株(政策保有株式)を売った利益が押し上げていること。この売却は2030年3月末までに終わる予定です。また、2026年3月期のROEは、IFRS(国際会計基準)で計算すると8.7%になります。もう1つは、配当160円のうち35円が、毎年出るとは限らない特別配当であること。
そしてMS&ADという社名は、2027年4月に「三井住友海上グループ」に変わる予定です。
この記事では、MS&ADを当ブログの5つの基準で判定し、ROEと配当の数字の中身を分けて、正直にまとめます。
マロナ 「こんにちは、マロナです。今回は『翠癒の癒導師(すいゆのゆどうし)』として、MS&ADを紹介します。きれいに見える数字ほど、中身を確かめていきましょう」
| ジョブ | 翠癒の癒導師(すいゆのゆどうし) |
|---|---|
| 5基準 | ◎2つ・△1つ・✕1つ・対象外1つ(2026年3月期・株価5,255円で判定) |
| ROE | 日本基準18.0%、IFRSでは8.7%(会計基準が違うため単純比較はできない)。政策保有株式の売却益が押し上げ要因 |
| 配当 | 12年で18.67円→160円(約8.6倍、分割調整後)。2014年3月期から減配なし |
| 特別配当 | 160円のうち35円は特別配当。普通配当だけなら125円 |
| 配当利回り | 3.24%(予想170円)。普通配当140円だけなら2.66% |
| マロサの取得単価 | 3,266円(含み損益率 +60.9%、取得利回り5.21%) |
| 買い増しライン | 利回り3.5%以上になる約4,857円以下(普通配当ベースでは4,000円以下) |
| 社名変更 | 2027年4月に子会社2社が合併し、持株会社も「三井住友海上グループ」に変わる予定 |
| 最大の弱点 | 自然災害と、いずれなくなる政策保有株式の売却益。業務改善命令を受けた過去 |
| 基準 | MS&AD | 判定 |
|---|---|---|
| 自己資本比率40%以上 | 保険会社のため対象外(保険金の支払いに備える準備金が負債に入るため) | ― |
| 営業利益率7%以上 | 経常利益率14.6%(売却益を含む)。2024年3月期までは多くの年が7%未満 | △ |
| ROE8%以上 | 18.0%(日本基準)。IFRSでは8.7% | ◎ |
| 配当安定・増配傾向 | 12年で約8.6倍。2014年3月期から減配なし | ◎ |
| 総合利回り3.5%以上 | 3.24%(配当のみ。株主優待はなし) | ✕ |
※数値は2026年3月期(日本基準)。利回りは株価5,255円(2026年10月23日終値)と2027年3月期の予想配当170円で計算しています。
「魔導書と光る資料を前に、財務を分析する翠癒の癒導師マロナ」
保険会社は、一般の会社のような「営業利益」を開示していません。そこで当ブログでは、経常利益÷経常収益(経常利益率)で代わりに判定します。
2026年3月期の経常利益率は14.6%で、基準の7%を大きく上回りました。ところが、2024年3月期までの11年間は3.1%〜7.6%で、7%を超えたのは2022年3月期の1回だけです。
2025年3月期から急に上がったのは、取引先などの株を長く持ち合う「政策保有株式」を売った利益が大きく入ったことが、押し上げ要因になっています。MS&ADは2030年3月末までに上場株の政策保有をゼロにする方針で、売却益はいずれなくなります。この水準がずっと続くと考えるのは慎重であるべきなので、判定は△にしました。
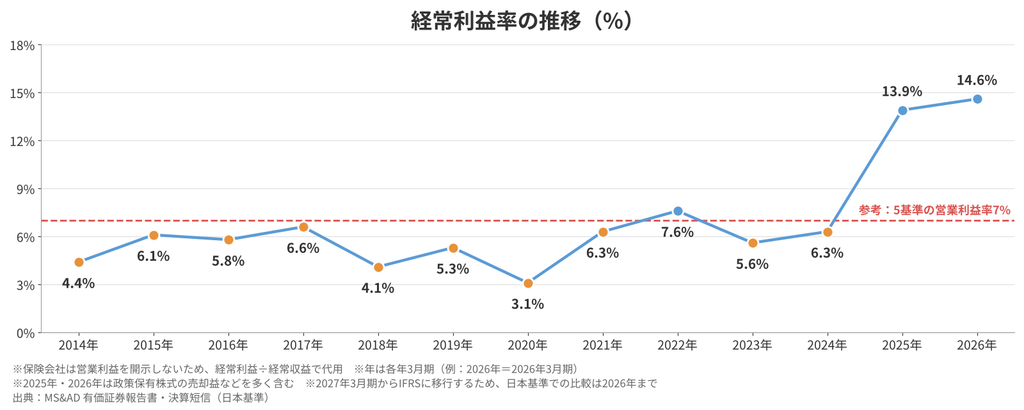
「MS&ADの経常利益率の推移(2014年3月期〜2026年3月期)」
ROE(自己資本利益率)は、株主のお金でどれだけ効率よく利益を出しているかを示す指標です。日本基準では、2025年3月期16.3%、2026年3月期18.0%と、基準の8%を大きく上回りました。
ただし、MS&ADは2026年3月期の有価証券報告書から、IFRS(国際会計基準)を任意で適用しています(日本基準の決算短信も公表しています)。IFRSで計算した2026年3月期のROEは約8.7%。純利益も、日本基準の7,873億円に対し、IFRSでは5,106億円です。
会計基準が違うと、利益や純資産の計上方法が変わるため、18.0%と8.7%は単純には比較できません。また、日本基準の利益には政策保有株式の売却益が含まれていて、それが利益とROEを押し上げる要因になっています。日本基準でもIFRSでも基準の8%は超えているので、判定は◎としました。
売却益の影響を除いた継続的な稼ぐ力を見るには、会社が公表している「政策株式売却損益を除いた修正利益・修正ROE」を確認することが大切です。
会社は、政策株式の売却益を除いた修正ROEを、2026年度に10%、2030年度に11%以上とする目標を掲げています。
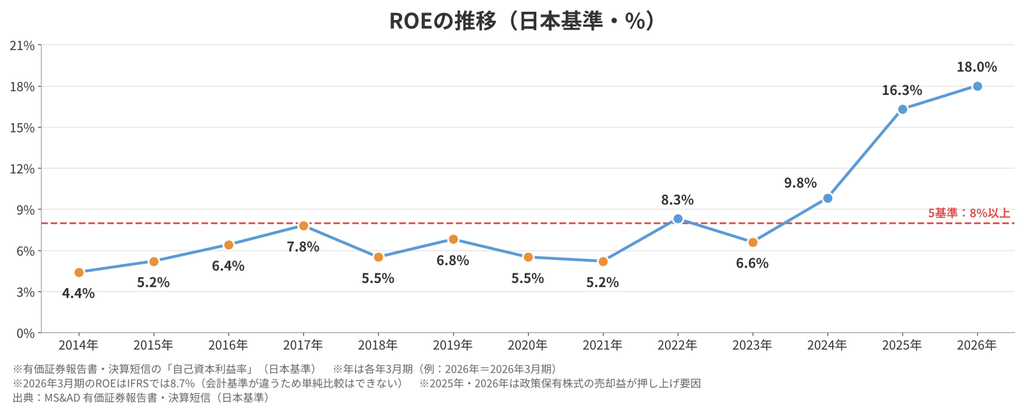
「MS&ADのROEの推移(日本基準、2014年3月期〜2026年3月期)」
保険会社は、将来の保険金の支払いに備えるお金(責任準備金)を「負債」として持っています。そのため、自己資本比率は一般の会社より低く出るのがふつうで、40%の基準をそのまま当てはめると実態を見誤ります。
MS&ADは、保険会社向けの健全性の指標であるESR(経済価値ベースのソルベンシー比率)を180%以上に保つことを目標にしています。当ブログでは、自己資本比率の基準は「対象外」としました。
2014年3月期の18.67円から、2026年3月期の160円まで、12年で約8.6倍になりました。この間、前年を下回った年は一度もありません。MS&ADは2024年4月に1株を3株に分割しているため、2023年以前は分割後の株数に換算しています。
ただし、2025年3月期からの配当には特別配当が含まれています。
| 決算期 | 普通配当 | 特別配当 | 合計 |
|---|---|---|---|
| 2024年3月期 | 90円 | ― | 90円 |
| 2025年3月期 | 100円 | 45円 | 145円 |
| 2026年3月期 | 125円 | 35円 | 160円 |
| 2027年3月期(予想) | 140円 | 30円 | 170円 |
うれしいのは、普通配当が90円→100円→125円→140円と、しっかり増えていることです。一方、特別配当は45円→35円→30円と減ってきています。合計の170円だけを見るのではなく、普通配当の伸びを見ることが大切です。普通配当だけで比べても、12年で約6.7倍です。
株主還元の方針は、売却益を除いた修正利益の50%を還元するもので、配当は「累進配当」(減配せず、維持か増配)を目指すとしています。配当で足りない分は、自社株買いで還元します。自社株買いは、2025年3月期に2,509億円、2026年3月期に2,214億円でした。
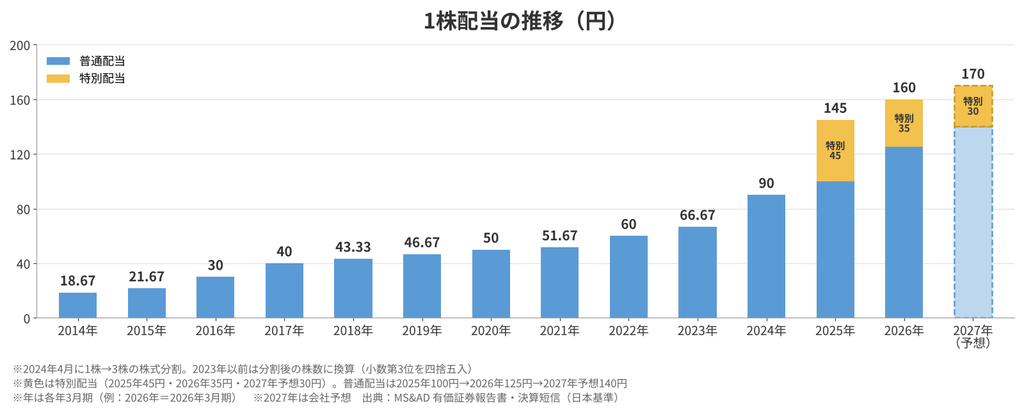
「MS&ADの1株配当の推移(普通配当と特別配当、2014年3月期〜2027年3月期予想)」
「黄金色の実を一つずつ収穫する翠癒の癒導師マロナ」
株価5,255円、予想配当170円で計算すると、配当利回りは3.24%です。MS&ADには株主優待がないため、総合利回りも3.24%で、基準の3.5%には届きません。普通配当140円だけで計算すると、2.66%です。
マロナ 「ROEは会計基準で、配当は特別配当で。同じ会社でも、数字の分け方で見え方がまったく変わりますね」
| 取得単価 | 3,266円 |
|---|---|
| 現在の株価 | 5,255円(2026年10月23日終値) |
| 含み損益率 | +60.9% |
| 取得利回り | 5.21%(予想配当170円)/4.29%(普通配当140円のみ) |
| 現在の配当利回り | 3.24%(予想配当170円)/2.66%(普通配当140円のみ) |
今の株価で買う人の利回りは3.24%ですが、取得単価3,266円で見れば5.21%です。特別配当を除いた普通配当だけでも4.29%あります。
マロサは、配当利回りが3.5%以上になったら買い増しを検討し始めると決めています。予想配当170円で計算すると、その株価は約4,857円です。
ただ、170円には特別配当30円が含まれています。予想普通配当140円だけで利回り3.5%になる株価も、「普通配当ベースの買い増し検討ライン」として並べておきます。
| 株価 | 利回り(170円) | 利回り(普通配当140円) | 位置づけ |
|---|---|---|---|
| 5,255円 | 3.24% | 2.66% | 現在(2026年10月23日終値) |
| 約4,857円 | 3.50% | 2.88% | マロサの買い増し検討ライン |
| 4,000円 | 4.25% | 3.50% | 普通配当ベースの買い増し検討ライン |
| 3,266円 | 5.21% | 4.29% | マロサの取得単価 |
今の株価から約4,857円までは、約8%の下落が必要です。今は買い増しの圏外ですが、届かない距離ではありません。4,000円は、予想普通配当140円を前提に、利回り3.5%となる水準です。ただし、将来の配当が維持される保証はありません。
マロナ 「約4,857円までは約8%。でも特別配当がなくなる可能性まで考えると、4,000円という普通配当ベースのラインも頭に入れておきたいですね」
「傷ついた旅人に寄り添い、治癒の魔法をかける翠癒の癒導師マロナ」
MS&ADは、三井住友海上とあいおいニッセイ同和損保を中核とする保険グループです。自動車保険や火災保険など、事故や災害で困った人の暮らしを、保険金で立て直す仕事をしています。
マロナのジョブ名は、「翠癒の癒導師(すいゆのゆどうし)」。この名前には、ちょっとした秘密があります。
「翠」は、安心と再生を象徴する緑色。そして、名前に重ねた2つの「癒」は、MS&ADグループの中核を担う損害保険会社、三井住友海上とあいおいニッセイ同和損保を表しています。
この2社は、2027年4月1日に合併し、「三井住友海上あいおい損害保険」になる予定です。あわせて、持株会社のMS&ADも「三井住友海上グループ」に社名を変える予定です。
2つの癒しの力が1つになり、より多くの人の暮らしと未来を支えていく。そんな願いを込めて、マロナには「翠癒の癒導師」というジョブを与えました。
マロナ 「2つの癒しの力が1つになるんですね。新しい名前でどんな未来を支えていくのか、一緒に見守っていきましょう!」
社長へのインタビュー(2026年1月)では、合併までに国内の拠点を約360から240に減らす計画が語られています。2つの会社に分かれていた拠点や仕組みを1つにまとめ、コストを下げるねらいです。2つの癒しの力を1つに束ねることで、より効率よく人を支えられる体制を目指しています。
MS&ADは、国内だけでなく、アジアや欧州など海外でも保険事業を展開しています。日本の災害だけでなく、世界のさまざまな地域のリスクを引き受けることで、収益の柱を分散しています。
「世界地図の上に翠色の魔法陣を広げる翠癒の癒導師マロナ」
| 癒導師の姿 | 財務指標 |
|---|---|
| 癒しの力の強さ | ROE18.0%(日本基準)、IFRSでは8.7%。修正ROEは2030年度に11%以上が目標 |
| 仲間への恵み | 配当は12年で約8.6倍、減配なし。修正利益の50%を還元 |
| 倒れない体力 | ESR180%以上を目標に、大きな災害でも保険金を払える力を保つ |
同じ保険会社の東京海上には、「守護の僧侶」のジョブを与えています。守護の僧侶は、結界を張って災いから人々を守る存在。翠癒の癒導師は、傷ついた人に寄り添い、暮らしを立て直す存在です。同じ回復役でも、役割が少し違います。
マロナ: マロサさん、MS&ADは含み益が60%を超えていますね。
マロサ: はい。取得単価は3,266円で、10月23日の終値は5,255円でした。
マロナ:  ROEは18%、配当も12年で8.6倍。とても順調に見えます。
マロサ: 数字だけを見ればそうですね。ただ、利益には政策保有株式を売った利益が含まれていますし、IFRSで見るとROEは8.7%でした。配当も、160円のうち35円は特別配当です。
マロナ: それでも、普通配当は90円から140円まで増えていますよね。
マロサ: そこは評価しています。買い増しは、利回りが3.5%以上になったら検討し始めると決めています。予想配当170円なら、約4,857円です。
マロナ: 特別配当がなくなったら、どうしますか。
マロサ: 普通配当だけで3.5%になるのは4,000円です。この2つのラインを持っておけば、慌てずに判断できると思います。それと普通配当が増配する可能性もあります。
マロナ: 数字を分けて見ることも、長期投資の大切な技術ですね。時間を味方につけていきましょう。
「嵐が過ぎた村を翠色の結界で包み、復旧へ向かう人々を支える翠癒の癒導師マロナ」
大きな台風や地震が起きると、保険金の支払いが一気に増え、利益が大きく落ちることがあります。2020年3月期には、経常利益率が3.1%まで下がった年もありました。気候変動で災害が増えれば、利益のぶれも大きくなります。
2025年3月期以降の高い利益とROEは、政策保有株式の売却益に押し上げられています。2030年3月末に売却が終われば、この利益はなくなります。会社の2026年度の修正利益の計画は、売却益を除くと5,300億円で、売却益を含んだ2025年度の実績より小さくなります。
特別配当は、45円→35円→30円(予想)と減ってきています。合計の配当が増えて見えても、特別配当がなくなれば、受け取る配当は普通配当だけになります。
三井住友海上とあいおいニッセイ同和損保は、企業向け保険で保険料を他社と調整していた問題で、2023年12月26日に金融庁から業務改善命令を受けました。さらに2025年3月24日には、保険代理店を通じた他社の顧客情報の不適切な扱いで、ほかの大手損保とともに再び業務改善命令を受けています。信頼を取り戻せるかは、癒導師自身の課題でもあります。
2つの大きな会社をひとつにするには、システムや拠点、人の仕組みを統合する費用と時間がかかります。合併の前後は、一時的に費用が増えたり、混乱が起きたりする可能性があります。
マロナ「癒しの力にも限りがあります。災害、売却益、信頼。弱点を先に知っておけば、慌てずにすみますよ」
子会社の三井住友海上とあいおいニッセイ同和損保が2027年4月1日に合併して「三井住友海上あいおい損害保険」になり、あわせて持株会社のMS&ADも「三井住友海上グループ」に社名を変える予定です。株を持っている人が、特別な手続きをする必要はありません。
ありません(2026年10月時点)。株主への還元は、配当と自社株買いで行っています。
3月末(期末配当)と9月末(中間配当)の年2回です。2027年3月期の年間配当は170円(中間85円・期末85円)の予想で、そのうち30円は特別配当です。
証券会社の単元未満株のサービスを使えば、1株から買えます。株価5,255円なら1株5,255円で、予想配当170円(税引前)を受け取れます。通常の売買単位は100株で、株価5,255円なら52万5,500円です(手数料などは別)。
※単元未満株の取り扱いの有無や手数料、注文できる時間帯は証券会社によって異なります。単元未満株には議決権がありません。
2014年3月期以降、年間配当が前年を下回ったことはありません(株式分割を調整した金額で比較)。会社は、配当について累進配当(減配せず、維持か増配)を目指すとしています。ただし、将来の配当を保証するものではありません。
日本基準とIFRSでは、株式の売却益の扱いに加えて、保険契約の負債の評価や純資産の計上方法なども違うため、利益とROEが大きく変わります。そのため、2つの数字は単純には比較できません。政策保有株式の売却益を除いた収益力を見たいときは、会社が公表している修正利益・修正ROEが参考になります。
「朝日に照らされた街を見渡し、治癒石の杖を掲げる翠癒の癒導師マロナ」
MS&ADは、きれいな数字が並ぶ会社です。でも、その中身を分けて見ると、政策保有株式の売却益や特別配当といった「いつかなくなるもの」が含まれていました。
それでも、普通配当は着実に増え、会社は累進配当を目指しています。2つの癒しの力が1つになる2027年。売却益に頼らない稼ぐ力が試される時期を、マロサは決めた価格を守りながら見守っていきます。
マロナ 「数字の中身を知ってこそ、安心して持ち続けられます。長期思考で、未来を育てていきましょう」
※配当利回り・取得利回り・含み損益率・経常利益率は、当ブログが計算しています。2023年3月期以前の配当は株式分割を調整した値です。数値は2026年10月時点で確認したものです。
本記事は、公開情報をもとに筆者の考えをまとめたものであり、特定の銘柄の売買を推奨するものではありません。記載した数値は執筆時点のものであり、将来の配当・株価を保証するものではありません。投資の最終判断は、ご自身の責任でお願いいたします。
※マロナは当ブログ独自のキャラクターであり、実在の企業・団体の公式キャラクターではありません。