ENEOS(5020)は買い?取得単価465円・取得利回り7.31%を投資歴15年が徹底分析【炎脈の守護者】
marosa
マロサの投資について考えるブログ
2025年3月、アステラス製薬の株価は1,500円前後でした。
この時期のアステラスは、決して順調ではありませんでした。2024年3月期の営業利益率は1.6%、ROEは1.1%。2025年3月期も営業利益率2.1%と、利益が大きく落ち込んでいました。
それでも、配当は減りませんでした。むしろ60円→70円→74円と増配を続けています。
そして2026年3月期。営業利益率は17.9%、ROEは17.4%まで回復しました。株価は2,245円(2026年10月2日終値)まで戻っています。
マロサの取得単価は1,635円。今は含み益37.3%です。
この記事では、アステラス製薬を当ブログの5つの基準で判定し、「業績が落ちても配当を守った」という強みと、主力薬への依存という弱点を、数字で整理します。
マロナ 「こんにちは、マロナです。今回は『創命(そうめい)の薬師』として、アステラス製薬を紹介していきます。利益が落ちた時に何をしたか。そこに、この会社の姿勢が表れています」
| ジョブ | 創命の薬師 |
|---|---|
| 5基準 | ◎5つ(2026年3月期・株価2,245円で判定) |
| 配当 | 2013年3月期から毎年増配。2027年3月期は年間80円の予想 |
| 不調期の配当 | 営業利益率1.6%の2024年3月期も増配(配当性向736.4%) |
| 配当利回り | 3.56%(株価2,245円・予想配当80円) |
| マロサの取得単価 | 1,635円(含み損益率 +37.3%、取得利回り4.89%) |
| 買い増しライン | 2,250円以下(利回り3.56%以上) |
| 最大の弱点 | 売上の約4割を占めるイクスタンジへの依存と、今後の売上減少リスク |
| 基準 | アステラス製薬 | 判定 |
|---|---|---|
| 自己資本比率40%以上 | 51.3% | ◎ |
| 営業利益率7%以上 | 17.9% | ◎ |
| ROE8%以上 | 17.4% | ◎ |
| 配当安定・増配傾向 | 2013年3月期から毎年増配 | ◎ |
| 総合利回り3.5%以上 | 3.56%(配当のみ) | ◎ |
※数値は2026年3月期。営業利益率は営業利益÷売上収益で当ブログが算出。利回りは株価2,245円(2026年10月2日終値)と2027年3月期の予想配当80円で計算しています。
5つすべてが◎です。ただし、この判定は業績が回復した2026年3月期の数字です。2年前に同じ判定をしていたら、営業利益率もROEも✕でした。
この「振れ幅の大きさ」こそが、アステラス製薬を理解するうえで一番大切なポイントです。
2014年3月期から2023年3月期までの10年間、営業利益率は基準の7%を上回り続けていました。ところが2024年3月期に1.6%、2025年3月期に2.1%まで急低下します。
大きな原因は減損損失です。減損損失とは、買収した会社や開発中の薬の価値が、当初の見込みより下がったときに、その差額を損失として計上するものです。新薬の研究開発では、期待どおりの結果が出ないこともあります。その影響が、この2年間の利益に表れました。
2026年3月期は、売上収益が2兆1,392億円(前期比11.9%増)、営業利益が3,826億円(同832.4%増)と大きく回復しました。がん治療薬のパドセブやビロイなど、次の柱として育ててきた薬の成長と、前期に計上した多額の減損損失がなくなったことが理由です。
2026年8月5日に発表された2027年3月期の第1四半期(4〜6月)も好調でした。売上収益は6,409億円(前年同期比26.7%増)、営業利益は1,845億円(同94.9%増)です。
次の柱として育てている重点戦略製品は合計1,603億円(同43.2%増)と大きく伸びました。主力のイクスタンジも2,766億円(同18.7%増)と、第1四半期の時点ではまだ伸びています。
ただし、この好調には円安の追い風も含まれています。前年同期よりドルやユーロに対して円安だったことで、売上収益は約600億円押し上げられました。会社は通期予想(売上収益2兆2,200億円、営業利益3,950億円)を据え置いています。
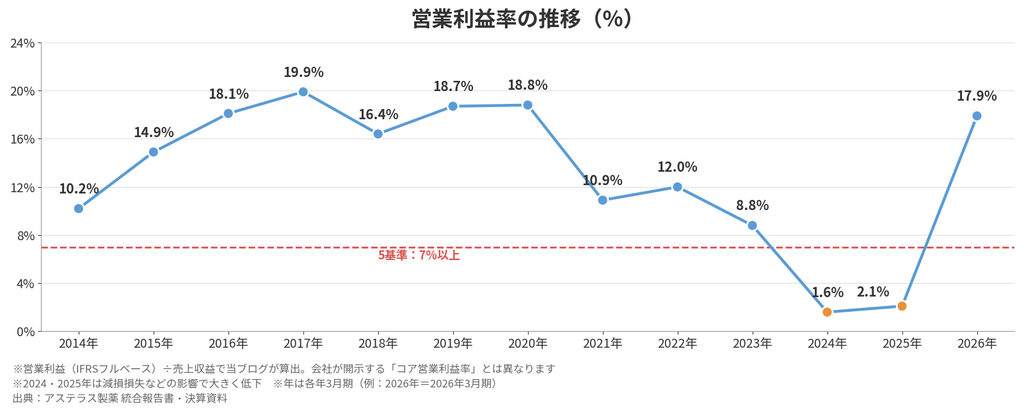
※アステラスは、本業の稼ぐ力を示す「コア営業利益」も開示しています。当ブログの5基準は、減損損失なども含めた「フルベース」の営業利益で判定しています。
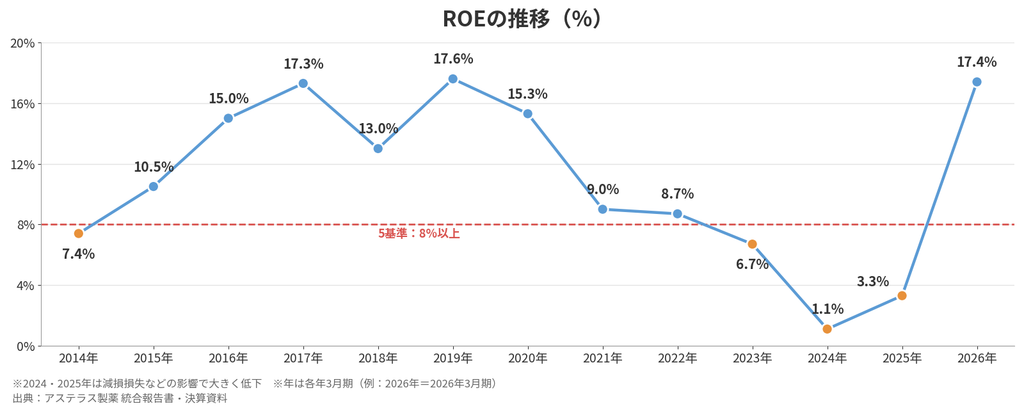
ROE(自己資本利益率)は、株主のお金でどれだけ効率よく利益を出しているかを示す指標です。2026年3月期は17.4%と、基準の8%を大きく上回りました。
一方で、2014年3月期(7.4%)、2023年3月期(6.7%)、2024年3月期(1.1%)、2025年3月期(3.3%)の4回、基準を下回っています。利益の振れが大きい会社であることは、正直に書いておきます。
自己資本比率は51.3%で、基準の40%を上回っています。新薬の開発は、長い時間と多額の費用がかかるうえに、失敗することもあります。借入に頼りすぎない財務は、研究の失敗を受け止める体力になります。
株価2,245円、2027年3月期の予想配当80円で計算すると、配当利回りは3.56%です。優待はないため、総合利回りも3.56%で、基準の3.5%をわずかに上回っています。
株価がおよそ2,285円を超えると、利回りは3.5%を下回ります。5基準をすべて満たすかどうかは、株価次第という水準です。
マロナ 「5つすべて◎でも、2年前は✕が並んでいました。今の数字だけで判断しないことが大切ですね」
アステラス製薬には株主優待がありません(2026年10月時点)。株主還元は配当が中心で、「配当の安定的かつ持続的な向上」を方針に掲げています。
株式分割後の基準に揃えると、2014年3月期の27円から2026年3月期の78円まで、12年で約2.9倍になりました。2027年3月期は中間40円・期末40円の年間80円の予想です。
さらに、2026年5月に発表した「経営計画2026」では、2026年度から2030年度にかけて「毎年2円以上の増配」を成果指標として掲げています。会社が配当の引き上げを、具体的な数字で目標にしているということです。もちろん計画であって保証ではありませんが、配当株として見るうえで大きな材料です。
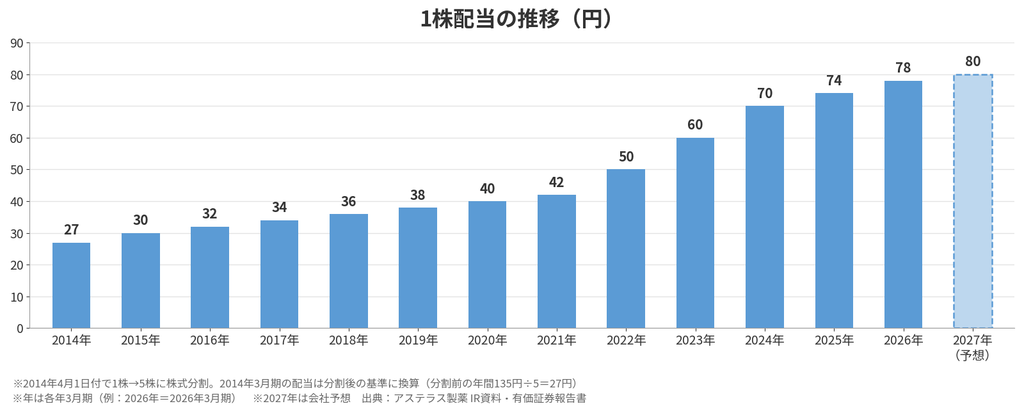
※2014年4月1日付で1株を5株に株式分割しています。2014年3月期の配当は、分割前の年間135円を5で割って27円に換算しています。
マロサがアステラス製薬を評価している一番の理由は、業績が不調だった時期の配当です。
| 3月期 | 営業利益率 | 年間配当 | 配当性向 |
|---|---|---|---|
| 2023年 | 8.8% | 60円 | 110.6% |
| 2024年 | 1.6% | 70円(増配) | 736.4% |
| 2025年 | 2.1% | 74円(増配) | 261.1% |
| 2026年 | 17.9% | 78円(増配) | 47.9% |
配当性向とは、1株あたりの利益に対して、何%を1株あたりの配当として払ったかを示す数字です。100%を超えると、その年の利益より多くの配当を払ったことになります。
2024年3月期は営業利益率1.6%、ROE1.1%まで落ち込みました。それでも年間配当は60円から70円に増配。2025年3月期も74円へ増配しています。この2年間の配当性向は736.4%と261.1%。その年の利益を大きく上回ってでも、配当を守ったということです。
業績が良い時に増配する会社は多くあります。でも、業績が悪い時に配当を守れる会社は多くありません。この姿勢を評価して、マロサはアステラス製薬を今後も買い増しを検討する銘柄としています。
ただし、利益を上回る配当をいつまでも続けることはできません。2026年3月期は配当性向47.9%まで戻りましたが、主力のイクスタンジの売上減少が予想されるなかで、新しい薬が利益を支えられるかが今後の焦点です。
マロナ 「業績が悪い時の配当にこそ、その会社の株主への姿勢が表れますね」
| 取得単価 | 1,635円 |
|---|---|
| 現在の株価 | 2,245円(2026年10月2日終値) |
| 含み損益率 | +37.3% |
| 取得利回り | 4.89%(2027年3月期の予想配当80円) |
| 現在の配当利回り | 3.56% |
| 株価 | 配当利回り | 位置づけ |
|---|---|---|
| 2,500円 | 3.20% | 参考 |
| 2,285円 | 3.50% | 5基準の総合利回りのライン |
| 2,250円 | 3.56% | マロサの買い増し検討ライン |
| 2,245円 | 3.56% | 現在(2026年10月2日終値) |
| 2,000円 | 4.00% | 参考 |
| 1,635円 | 4.89% | マロサの取得単価 |
※配当利回りは、すべて2027年3月期の予想配当80円で計算しています。
2,250円以下なら配当利回りは3.56%以上で、5基準の総合利回り3.5%を満たせます。この水準を買い増しの検討ラインにしています。
終値2,245円は、ラインのわずか5円下です。買い増し圏内に入ったばかりという位置にいます。
取得単価より600円以上高いラインですが、マロサは単価を下げることよりも利回りで判断しています。業績が不調でも配当を守った会社だからこそ、利回りが基準を満たす水準なら、今後も買い増しを検討していく考えです。
マロナ 「取得単価で見れば、利回りは4.89%。同じ80円の配当でも、どの価格で買ったかで重みが変わりますね」
薬師は、薬を調合し、人を癒やす職業です。アステラス製薬は、2005年に山之内製薬と藤沢薬品工業が合併して生まれた、新薬の研究開発を中心とする製薬会社です。
当ブログでは、まだ治療法が十分でない病に対して、新しい薬を生み出そうとするこの会社の姿を、命に向き合う薬を創る薬師に重ねて「創命の薬師」と名付けました。
新しい薬は、研究室で生まれ、臨床試験を経て、国の承認を得てはじめて患者さんに届きます。長い時間と多額の研究開発費がかかり、途中で開発を断念することも珍しくありません。
研究の成果を、患者さんにとっての価値に変えていく。その長い道のりを歩き続ける姿が、薬師と重なります。
アステラス製薬の長年の主力は、前立腺がんの治療薬イクスタンジです。いま、その次の柱として育てているのが、尿路上皮がんのパドセブ、胃がんのビロイ、急性骨髄性白血病のゾスパタ、加齢黄斑変性のIZERVAY、閉経に伴うほてりなどの症状を改善するVEOZAH(米国外ではVEOZA)の5つの重点戦略製品です。
2027年3月期は、重点戦略製品の売上を合計6,100億円(前期比27.0%増)まで伸ばす計画です。一方でイクスタンジは9,100億円(同5.3%減)と、減少に転じる見通しです。主力の減少を、次の薬で補えるか。ここが、この会社を見るうえでの最大の焦点です。
| 薬師の姿 | 財務指標 |
|---|---|
| 新しい薬を生み出す力 | 営業利益率17.9%(2026年3月期) |
| 研究の失敗を受け止める体力 | 自己資本比率51.3% |
| 株主への還元姿勢 | 営業利益率1.6%の年も増配(配当性向736.4%) |
業績が悪化しても配当を守った点では、ホンダ(竜騎士)と共通しています。ホンダが赤字の年も配当を維持したのに対し、アステラス製薬は利益が大きく落ちた年にも増配を続けました。
マロナ「新しい薬は、すぐには完成しません。時間をかけて育てるところは、長期投資と似ていますね」
マロナ: マロサさん、アステラス製薬は取得単価から含み益が37%を超えていますね。
マロサ: はい。取得単価は1,635円で、10月2日の終値は2,245円でした。
マロナ: この銘柄で、一番評価しているのはどこですか?
マロサ: 業績が不調でも、減配しなかったことです。営業利益率が1.6%まで落ちた年も、配当は増えていました。
マロナ:  その年の配当性向は736.4%でした。1株利益に対して、約7.4倍の配当を支払った計算です。
マロサ: そこまでして、株主への還元を守ったという姿勢は信頼できると思っています。
マロナ: ただ、利益を上回る配当を続けることはできませんよね。
マロサ: そのとおりです。2026年3月期は配当性向が47.9%まで戻りましたが、これからはイクスタンジの売上が減っていくことが考えられます。新しい薬が育つかどうかは、注意して見ていきたいですね。
マロナ: 買い増しは2,250円以下でしたね。
マロサ: はい。2,250円以下なら利回りは3.56%以上で、5基準の3.5%を満たせます。今はちょうど、その水準に入ったところです。
マロナ: 新しい薬が育つには、時間がかかります。
マロサ: 投資も同じですね。焦らず、配当を受け取りながら待ちたいと思います。
マロナ: 時間を味方につける。製薬株と相性のいい考え方ですね。
2027年3月期のイクスタンジの売上予想は9,100億円で、会社全体の売上予想2兆2,200億円の約41%を、この1つの薬が占めています。
第1四半期は前年同期比18.7%増とまだ伸びていますが、通期では前期比5.3%の減少が予想されています。今は伸びていても、減少に向かう局面に入りつつあるということです。
どの薬にも特許の期限があり、期限が切れると後発薬(ジェネリック)が登場して、売上が大きく減るのが一般的です。特定の薬への依存度が高いことは、製薬会社にとって最大のリスクの一つです。
新薬の開発は、臨床試験の途中で期待した効果が確認できず、断念することも珍しくありません。2024年3月期と2025年3月期の利益の落ち込みも、減損損失が大きく影響していました。研究開発に投じたお金が、そのまま損失になることがある業種です。
13年間でROEが8%を下回った年が4回、営業利益率が7%を下回った年が2回ありました。配当性向が700%を超えた年もあります。今の好調な数字が続くとは限らないことを前提に、付き合う必要があります。
イクスタンジやパドセブなどは世界で販売されているため、為替の影響を大きく受けます。第1四半期は円安によって売上収益が約600億円押し上げられましたが、円高に振れれば、逆に売上や利益が目減りします。
マロナ「新薬は、成功すれば大きく、失敗すれば損失になります。数字の振れ幅も含めて受け止めたいですね」
ありません(2026年10月時点)。株主還元は配当が中心です。
3月末(期末配当)と9月末(中間配当)の年2回です。2027年3月期は中間40円・期末40円の年間80円が予想されています。
証券会社の単元未満株のサービスを使えば、1株から買えます。株価2,245円なら1株2,245円で、予想配当80円(税引前)を受け取れます。
通常の売買単位は100株で、株価2,245円なら22万4,500円です(手数料などは別)。予想配当が80円なら、100株で年間8,000円(税引前)の配当になります。
※単元未満株の取り扱いの有無や手数料、注文できる時間帯は証券会社によって異なります。単元未満株には議決権がありません。
会社は経営計画2026で、2026年度から2030年度にかけて「毎年2円以上の増配」を成果指標として掲げています。ただし計画であり、将来の配当を保証するものではありません。
2014年4月1日付で、1株を5株に分割しています。それ以前の配当や株価を比べるときは、分割後の基準に換算する必要があります。
2024年3月期は、減損損失などで利益が大きく減った一方で、配当を60円から70円に増やしたためです。1株利益に対して、約7.4倍の配当を支払った計算になります。
本業の稼ぐ力を見るために、会社が独自に開示している利益です。無形資産の償却費や、減損損失を含むその他の費用などを除いて計算します。この記事の営業利益率は、これらを含めた「フルベース」の営業利益で計算しています。
新しい薬は、すぐには完成しません。研究に失敗すれば、利益が大きく落ちる年もあります。それでもアステラス製薬は、利益が最も落ち込んだ年にも配当を増やしました。
主力薬の減少という大きな試練を前に、次の薬がどこまで育つか。配当を受け取りながら、時間をかけて見守りたい銘柄です。
マロナ 「薬も配当も、時間をかけて育っていきます。長期思考で、未来を育てていきましょう」
※営業利益率は、営業利益(IFRSフルベース)÷売上収益で当ブログが算出しています。数値は2026年10月時点で確認したものです。
本記事は、公開情報をもとに筆者の考えをまとめたものであり、特定の銘柄の売買を推奨するものではありません。また、特定の医薬品の効果や安全性を説明するものでもありません。記載した数値は執筆時点のものであり、将来の配当や株価を保証するものではありません。投資の最終判断は、ご自身の責任でお願いいたします。
※マロナは当ブログ独自のキャラクターであり、実在の企業・団体の公式キャラクターではありません。