伊藤忠商事は買いか?三方よしと累進配当が魅力の勇者銘柄をマロナが解説
marosa
マロサの投資について考えるブログ
2026年2月27日、野村不動産ホールディングスの株価は1,166円をつけました。上場来の高値です。
そこから約7か月。株価は908円まで下がりました。高値から約22%の下落です。
マロサの取得単価は918円。今は、わずかに含み損です。
それでもマロサは、935円以下なら買い増しを検討しています。
金利が上がる局面で、借入の多い不動産株を買い増す。逆張りに見えるかもしれません。それでも買う理由は、配当の数字にあります。
この記事では、野村不動産HDを当ブログの5つの基準で判定し、取得単価と買い増しライン、そして金利上昇という最大の弱点まで、正直にまとめます。
マロナ 「こんにちは、マロナです。今回は「街創(まちづくり)の侯爵」として、野村不動産HDを紹介していきます。上場来高値から2割以上下がった今だからこそ、数字で冷静に見ていきましょう」
| ジョブ | 街創の侯爵 |
|---|---|
| 5基準 | ◎4つ・✕1つ(自己資本比率のみ未達) |
| 配当 | 14期連続増配。2027年3月期は年間44円の予想 |
| 配当方針 | DOE4%を満たす水準を年間配当の下限とする(現行方針)。総還元性向40〜50% |
| 配当利回り | 4.85%(株価908円・予想配当44円) |
| マロサの取得単価 | 918円(含み損益率 −1.1%) |
| 買い増しライン | 935円以下(利回り4.71%以上) |
| 最大の弱点 | 金利上昇(有利子負債 約1.6兆円) |
| 基準 | 野村不動産HD | 判定 |
|---|---|---|
| 自己資本比率40%以上 | 28.5% | ✕ |
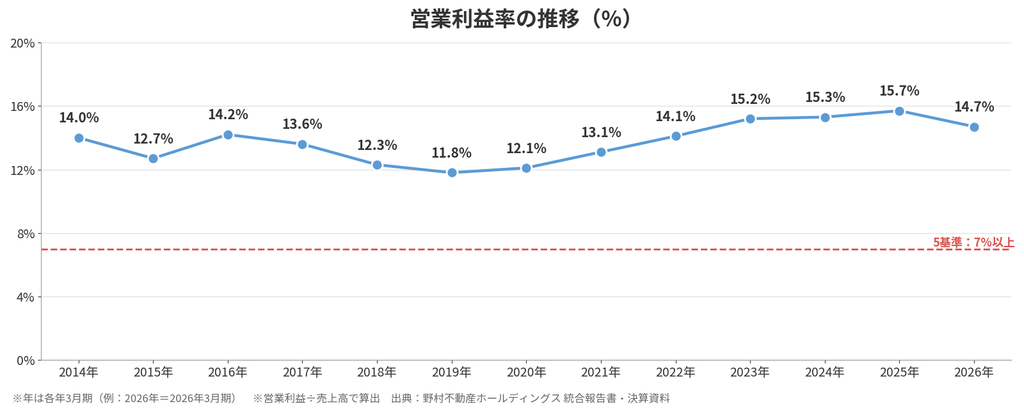
| 営業利益率7%以上 | 14.7% | ◎ |
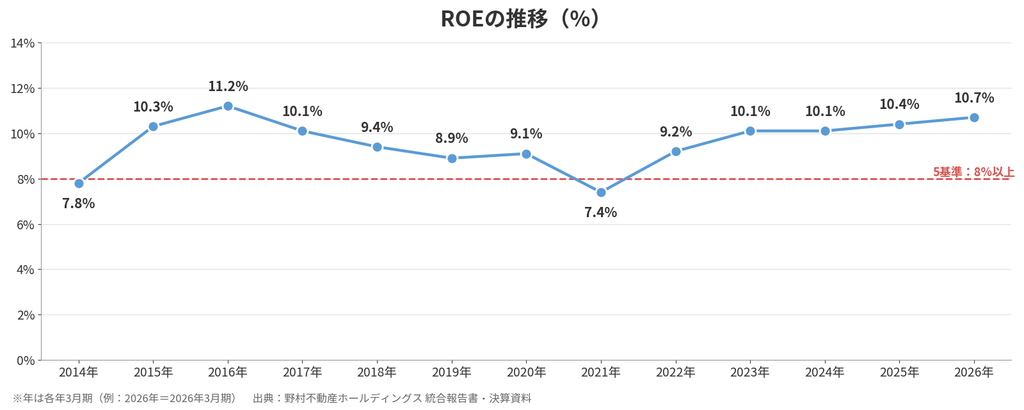
| ROE8%以上 | 10.7% | ◎ |
| 配当安定・増配傾向 | 14期連続増配 | ◎ |
| 総合利回り3.5%以上 | 4.85%(配当のみ) | ◎ |
※数値は2026年3月期。営業利益率は営業利益÷売上高で当ブログが算出。利回りは株価908円(2026年9月25日終値)と2027年3月期の予想配当44円で計算しています。
2014年3月期から2026年3月期までの13年間、営業利益率は11.8%〜15.7%で推移しています。基準の7%を一度も下回っていません。
最も高かったのは2025年3月期の15.7%で、2026年3月期は14.7%でした。売上高は9,425億円と前期から24.4%増え、営業利益も1,382億円と16.2%増えています。
ROE(自己資本利益率)は、株主のお金でどれだけ効率よく利益を出しているかを示す指標です。2023年3月期から2026年3月期まで、4期続けて10%を超えています。
一方で、2014年3月期の7.8%と、コロナ禍の2021年3月期の7.4%は、基準の8%を下回りました。常に基準を満たしてきたわけではないことは、正直に書いておきます。
自己資本比率は28.5%で、基準の40%に届きません。
不動産会社は、土地を買い、建物を建て、売るまでに何年もかかります。その間の開発資金を借入でまかなうのが一般的なので、自己資本比率はどうしても低くなります。業種の特性ではありますが、この低さは後で触れる金利上昇リスクに直結します。
内部リンク:三菱HCキャピタル(時魔導士)の記事|自己資本比率が低い業種の読み方
株価908円、2027年3月期の予想配当44円で計算すると、配当利回りは4.85%です。優待はないため、総合利回りも4.85%で、基準の3.5%を大きく超えています。
マロナ 「自己資本比率の✕は、この銘柄の性格そのものです。弱点を知ったうえで持つことが大切ですね」
野村不動産HDには株主優待がありません(2026年9月時点)。株主への還元は配当と自社株買いで行う方針で、総還元性向(利益のうち株主に還元する割合)は40〜50%を掲げています。
優待がない分、この銘柄の魅力は配当の強さに集約されます。その中心にあるのが、DOE4%を下限とする配当方針です。
DOE(株主資本配当率)は、会社の自己資本に対して何%を配当として払うかを示す指標で、「年間配当額÷期中平均自己資本」で計算します。野村不動産HDは2025年4月に策定した長期経営方針で、DOE4%を満たす水準を年間配当の下限とする財務指針を掲げています。
多くの会社の配当方針は「利益の◯%」を基準にしています。この場合、利益が落ちると配当も下がりやすくなります。DOEは自己資本が基準なので、利益が一時的に落ちても、配当が利益ほど大きく振れにくい仕組みです。
現在の自己資本を使った参考試算では、DOE4%相当は1株35円前後になります。2026年3月期末の自己資本約8,013億円を発行済株式数約9.18億株で割ると1株あたり約873円で、その4%が約35円です。
この参考値をマロサの取得単価918円で割ると、利回りは約3.8%です。
※当ブログによる参考試算です。会社が1株35円の配当を保証しているわけではありません。実際のDOEは期中平均の自己資本で計算され、自己株式も考慮されます。方針は将来変更される可能性があり、自己資本が減ればDOE4%相当の金額も下がります。
株式分割後の基準に揃えると、2014年3月期の7円から2026年3月期の40円まで、12年で5.7倍になりました。2013年3月期から14期連続で増配しています。
2027年3月期は中間22円・期末22円の年間44円の予想です。予想どおりなら15期連続増配になります。
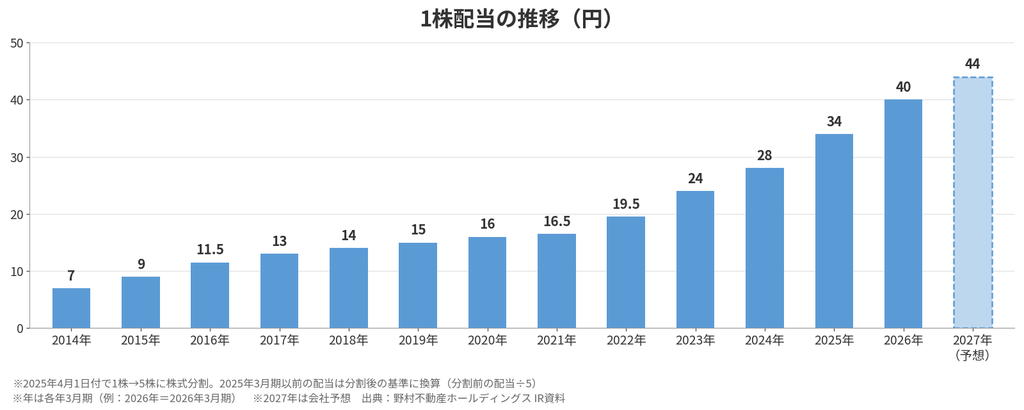
ただし、上場以来ずっと減配がなかったわけではありません。2010年3月期には減配(分割後換算で8円から5円)があり、その後2年間は据え置きでした。「14期連続増配」は2013年3月期からの記録です。
※2025年4月1日付で1株を5株に株式分割しています。過去の配当は分割前の金額を5で割って換算しています。
マロナ 「配当方針に具体的な数字の目安がある銘柄は、多くありません。長く持つうえでの安心材料の一つですね」
| 取得単価 | 918円 |
|---|---|
| 現在の株価 | 908円(2026年9月25日終値) |
| 含み損益率 | −1.1% |
| 取得利回り | 4.79%(2027年3月期の予想配当44円) |
| 現在の配当利回り | 4.85% |
正直に書くと、取得単価をわずかに下回っています。もし上場来高値の1,166円で買っていたら、約22%の含み損でした。
| 株価 | 配当利回り | 位置づけ |
|---|---|---|
| 1,166円 | 3.77% | 上場来高値(2026年2月27日) |
| 935円 | 4.71% | マロサの買い増しライン |
| 918円 | 4.79% | マロサの取得単価 |
| 908円 | 4.85% | 現在(2026年9月25日終値) |
| 857.5円 | 5.13% | 過去52週の安値(2025年11月5日) |
※配当利回りは、すべて2027年3月期の予想配当44円で計算しています。
935円は、利回り4.7%以上を確保できる水準です。取得単価より少し上にラインを置いているのは、単価を下げることよりも利回りで判断しているからです。
金利上昇のリスクは承知しています。それでも、株価が下がっている今だからこそ、利回り4.7%以上で買える935円以下を買い場と考えています。
マロサは、オルカンは毎月積み立て、個別株は安くなったタイミングで大きく買う、という使い分けをしています。野村不動産HDは、まさにその「安くなったタイミング」に入ってきた銘柄だと感じています。
マロナ 「高値で買っていたら約22%の含み損でした。同じ会社でも、どの価格で買うかで結果は大きく変わりますね」
侯爵は、領地を持ち、その土地を治める貴族です。当ブログでは、野村不動産HDが街を造るだけでなく、開発後の運営・管理や資産運用まで幅広く関わる姿を、領地を治める侯爵に重ねて「街創の侯爵」と名付けました。
野村不動産HDの事業は、分譲マンション「プラウド」に代表される住宅だけではありません。オフィス・商業施設・ホテルの開発、完成した不動産の運用、売買の仲介、そして完成後の運営管理まで手掛けています。
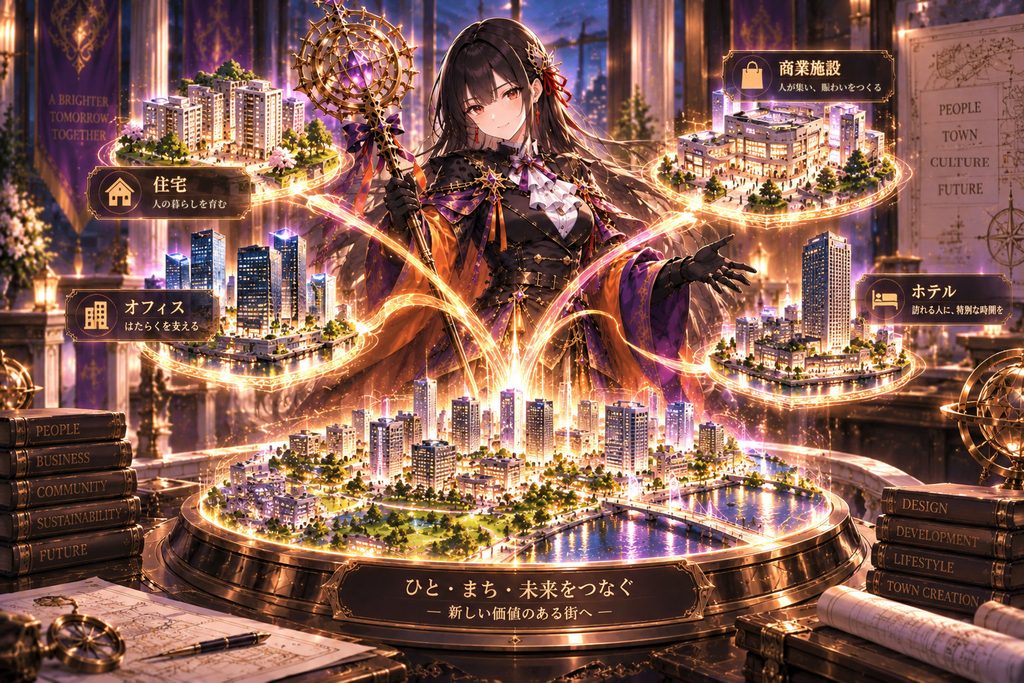
開発して終わりではなく、完成後の運営・管理や資産運用にも関わる。この事業の広がりが、領地を治める侯爵の姿と重なります。
| 侯爵の姿 | 財務指標 |
|---|---|
| 領地経営の巧さ | 営業利益率14.7%(13年間、一度も11%を下回っていない) |
| 借入で領地を広げる | 自己資本比率28.5%、有利子負債 約1.6兆円 |
| 領民との約束 | DOE4%を満たす水準を年間配当の下限とする方針(現行) |
同じ住まいの領域では、積水ハウスに「アーキテクト」のジョブを与えています。アーキテクトは家を設計して建てる人。侯爵は街全体を創り、治める人です。
内部リンク:積水ハウス(アーキテクト)の記事
もう一つ対比したいのが、三菱UFJの「金利の軍師」です。金利が上がると、銀行は貸出の利ざやが広がって追い風になります。一方で、借入の多い不動産会社にとっては逆風です。
金利上昇が銀行には追い風、不動産には逆風になりやすい。マロサはこの違いを意識して、両方を持っています。ただし、実際の株価は金利だけで決まるわけではありません。
内部リンク:三菱UFJ(金利の軍師)の記事
マロナ 「金利に対する得意・不得意が違うジョブを並べておく。これも分散の考え方の一つですね」
マロナ: マロサさん、野村不動産HDは今、取得単価を少し下回っていますね。
マロサ: はい。918円で買って、今は908円です。含み損は1%ほどですが、正直、気持ちのいいものではありません。
マロナ:  金利が上がる局面です。借入の多い不動産株は、一番影響を受けやすい業種ではありませんか。
マロサ: そのとおりです。有利子負債は約1.6兆円あります。金利が上がれば、支払う利息はそのまま増えます。
マロナ: それでも買い増しを考えているのは、なぜですか。
マロサ: 現行の株主還元方針で、DOE4%を下限としているからです。利益が一時的に落ちても、配当が大きく下がりにくい仕組みだと考えています。
マロナ: 現在の自己資本を使った参考試算では、DOE4%相当は1株35円前後でしたね。取得単価で割ると、利回りは約3.8%です。
マロサ: はい。保証ではありませんが、目安があるのは大きいです。そのうえで、今なら4.8%台で買えます。
マロナ: 上場来高値の1,166円で買っていたら、同じ44円の配当でも利回りは3.77%でした。
マロサ: 同じ会社でも、どの価格で買うかで利回りは変わります。だから安くなった時に買いたいんです。
マロナ: 金利の軍師との組み合わせも、意識されていますか。
マロサ: 意識しています。金利上昇は銀行には追い風、不動産には逆風になりやすいという違いがあります。ただ、実際の株価は金利だけで決まるわけではないので、あくまで偏りを和らげる程度の考え方です。
マロナ: 一つの銘柄に完璧を求めるのではなく、組み合わせで守るのですね。
マロサ: はい。弱点のない銘柄はありませんから。
マロナ:  焦らず、利回りで判断する。時間を味方につける買い方ですね。
2026年3月期末の有利子負債は約1兆5,994億円です。2年前の2024年3月期末(約1兆1,927億円)から約34%増えました。開発を積極的に進めてきた結果ですが、金利が上がれば支払利息が増え、利益を押し下げます。
住宅ローン金利が上がれば、マンションを買う人の負担も増えます。会社の借入と、買い手の借入。金利上昇は、この両面から効いてきます。
自己資本比率は、2024年3月期の30.7%から、2025年3月期に27.9%、2026年3月期に28.5%と推移しています。借入の増加とともに、30%を下回る水準が続いています。
2027年3月期の第1四半期は、売上高が前年同期比13.7%減の1,911億円、営業利益が30.6%減の255億円、純利益が36.5%減の147億円でした。都市開発と住宅の落ち込みが主な要因です。
会社は通期予想を据え置いています。野村不動産HDは住宅や収益不動産の売却が期末に偏る会社で、2026年3月期も第3四半期の時点では減益でしたが、通期では増収増益で着地しました。
それでも、期末に売却が計画どおり進むかどうかは市況次第です。第1四半期の数字は、楽観しすぎないための材料として受け止めています。
5基準の判定でも触れたとおり、2014年3月期と2021年3月期はROEが8%を下回りました。景気や市況が崩れた時には、稼ぐ力が落ちる業種だということです。
マロナ「弱点を知ったうえで持つ。それが、長く付き合うための条件ですね」
ありません(2026年9月時点)。株主還元は配当と自社株買いで行う方針です。
3月末(期末配当)と9月末(中間配当)の年2回です。2027年3月期は中間22円・期末22円の年間44円が予想されています。
証券会社の単元未満株のサービスを使えば、1株から買えます。株価908円なら1株908円で、予想配当44円(税引前)を受け取れます。
通常の売買単位は100株で、株価908円なら9万800円です(手数料などは別)。予想配当が44円なら、100株で年間4,400円(税引前)の配当になります。
※単元未満株の取り扱いの有無や手数料、注文できる時間帯は証券会社によって異なります。単元未満株には議決権がありません。
2025年4月1日付で、1株を5株に分割しています。それ以前の配当や株価を比べるときは、分割後の基準に換算する必要があります。
2013年3月期から2026年3月期まで、14期連続で増配しています。2027年3月期の予想どおりなら15期連続です。ただし2010年3月期には減配があります。
大きいと考えています。有利子負債が約1.6兆円あるため、金利が上がれば支払利息が増えます。住宅ローン金利の上昇で、マンションの買い手の負担が増える点も影響します。
街を創る侯爵は、借入という重い鎧を身にまとっています。金利が上がる局面では、その鎧が重くのしかかります。
それでも、DOE4%を下限とする配当方針を掲げ、14期にわたって配当を増やしてきた実績があります。高値の熱が冷めた今こそ、数字で冷静に向き合いたい銘柄です。
マロナ「街と同じように、配当もゆっくり育っていきます。長期思考で、未来を育てていきましょう」
内部リンク:オルカン1,000万円から40万円、本当に売れますか?|4%ルールの心理的な罠(配当の使い道の話)
※営業利益率は、営業利益÷売上高で当ブログが算出しています。DOE4%相当の1株35円前後は、当ブログによる参考試算です。数値は2026年9月時点で確認したものです。
本記事は、公開情報をもとに筆者の考えをまとめたものであり、特定の銘柄の売買を推奨するものではありません。記載した数値は執筆時点のものであり、将来の配当や株価を保証するものではありません。投資の最終判断は、ご自身の責任でお願いいたします。
※マロナは当ブログ独自のキャラクターであり、実在の企業・団体の公式キャラクターではありません。