【初心者向け】一般口座・特定口座・NISA口座の違いとは?税金の仕組みと選び方を完全解説
marosa
マロサの投資について考えるブログ
コマツの株価は、2026年10月9日の終値で7,298円でした。
マロサの取得単価は4,415円。含み益は65.3%です。
数字だけ見れば順調です。でも、マロサには一つ悩みがあります。
株価が、なかなか下がってくれません。
コマツの株主優待は、300株以上を3年以上持ち続けた株主だけがもらえる、非売品の建機ミニチュアです。マロサはまだ300株に届いていません。買い増したいのに、株価が高いまま。100株を買い足すだけで、70万円以上かかります。
そこでマロサは、6,000円以下を「買い増しを検討し始めるライン」にしています。
この記事では、コマツを当ブログの5つの基準で判定し、13年間で一度も7%を下回らなかった営業利益率と、2度の減配という景気敏感株の顔を、数字で正直にまとめます。
マロナ 「こんにちは、マロナです。今回は『機甲の侍』として、コマツを紹介していきます。強い会社でも、景気の波からは逃げられません。その両方を見ていきましょう」
| ジョブ | 機甲の侍 |
|---|---|
| 5基準 | ◎3つ・△1つ・✕1つ(2026年3月期・株価7,298円で判定) |
| 稼ぐ力 | 営業利益率は13年間、一度も7%を下回っていない(最低7.6%) |
| 配当 | 12年で58円→190円(約3.3倍)。ただし2020年・2021年に減配 |
| 配当利回り | 2.60%(株価7,298円・予想配当190円) |
| マロサの取得単価 | 4,415円(含み損益率 +65.3%、取得利回り4.30%) |
| 買い増しライン | 6,000円以下(利回り3.17%以上) |
| 株主優待 | 300株以上・3年以上の継続保有で非売品のミニチュア。マロサはまだ対象外 |
| 最大の弱点 | 景気・資源価格・為替の影響を強く受ける |
| 基準 | コマツ | 判定 |
|---|---|---|
| 自己資本比率40%以上 | 54.7% | ◎ |
| 営業利益率7%以上 | 13.7% | ◎ |
| ROE8%以上 | 11.3% | ◎ |
| 配当安定・増配傾向 | 長期では約3.3倍。ただし減配が2回 | △ |
| 総合利回り3.5%以上 | 2.60%(配当のみ) | ✕ |
※数値は2026年3月期。利回りは株価7,298円(2026年10月9日終値)と2027年3月期の予想配当190円で計算しています。優待は300株・3年以上の条件があり、金額にも換算できないため、総合利回りには含めていません。
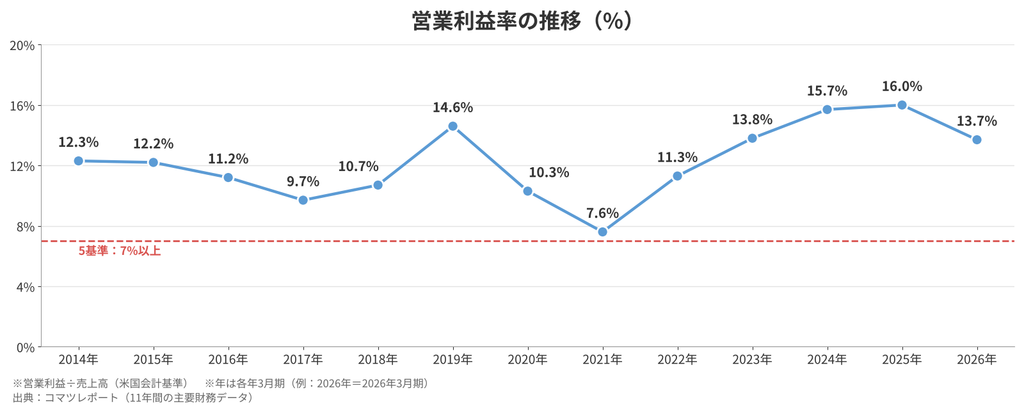
2014年3月期から2026年3月期までの13年間、営業利益率は7.6%〜16.0%で推移しています。最も低かったのは、コロナ禍の2021年3月期の7.6%。それでも基準の7%は守りました。
2026年3月期は、売上高4兆1,327億円、営業利益5,673億円で、営業利益率は13.7%でした。過去最高だった2025年3月期の16.0%からは下がっています。
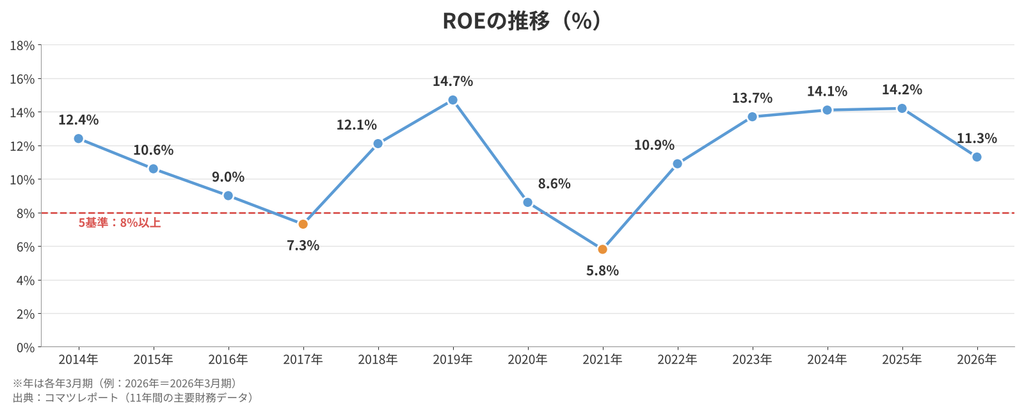
ROE(自己資本利益率)は、株主のお金でどれだけ効率よく利益を出しているかを示す指標です。2026年3月期は11.3%で、基準の8%を上回りました。
一方で、2017年3月期は7.3%、コロナ禍の2021年3月期は5.8%と、2回基準を下回っています。景気が悪くなると、稼ぐ効率がはっきり落ちる会社です。
自己資本比率は54.7%で、基準の40%を大きく上回っています。景気の波を受けやすい会社だからこそ、不況の年を乗り切るための財務の厚みは大切です。
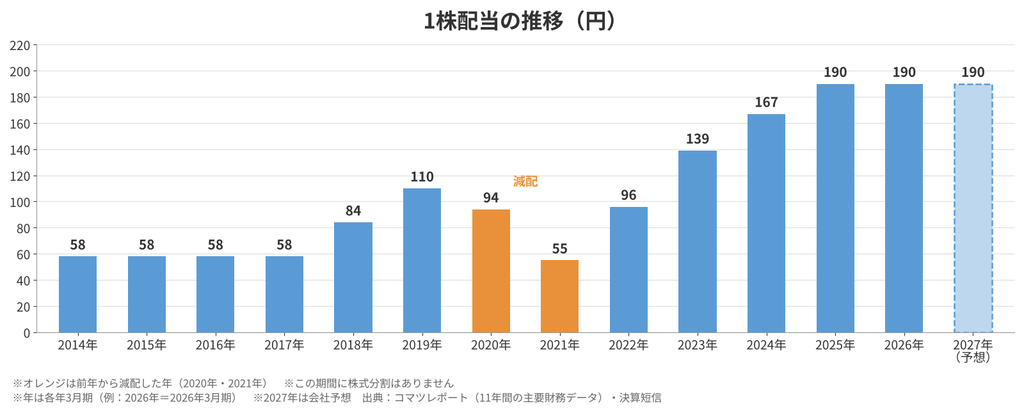
2014年3月期の58円から、2026年3月期の190円まで、12年で約3.3倍になりました。
ただし、2020年3月期(110円→94円)と2021年3月期(94円→55円)に減配しています。コマツの配当方針は「連結配当性向40%以上」。利益に連動して配当を決める方針なので、利益が落ちれば配当も下がる仕組みです。
2025年3月期から2027年3月期の予想まで、配当は3期続けて190円です。長期では増えてきましたが、足元は横ばいです。
株価7,298円、予想配当190円で計算すると、配当利回りは2.60%です。基準の3.5%には届きません。利回り3.5%になる株価は、約5,429円です。
マロナ「稼ぐ力は5基準の◎ですが、配当は利益に連動します。高配当株というより、利益とともに配当が動く株ですね」
コマツの株主優待は、自社製品のオリジナルミニチュア(非売品)です。毎年1機種ずつ、シリーズとして作られています。
| 項目 | 内容 |
|---|---|
| 必要株数 | 300株以上(3月末時点) |
| 継続保有 | 3年以上。3月末と9月末の株主名簿に、同じ株主番号で7回以上続けて記載されていること |
| 権利確定月 | 3月(年1回) |
| 内容 | オリジナルミニチュア(非売品)。毎年1機種ずつ |
※2026年10月時点の内容です。最新の条件はコマツのIRでご確認ください。
当ブログの分散方針は、多くの銘柄を優待がもらえる最小単元で持ち、優待込みの利回りを高めることです。ところがコマツの優待は、最小単元の100株ではもらえません。300株が必要です。
株価7,298円で300株を揃えると、約219万円。簡単に届く金額ではありません。だからマロサは、タイミングを見ながら少しずつ買い増し、いつかは300株を目指しています。
注意したいのは、途中で全株を売ると株主番号が変わり、継続保有のカウントがリセットされる可能性があることです。3年の条件があるので、一度持ち始めたら売らずに積み上げていくことが大切です。
東京海上(守護の僧侶)の記事|継続保有の条件がある優待の考え方
マロナ 「お金では買えない非売品のミニチュア。届くまでの道のりも、長期投資の楽しみの一つですね」
| 取得単価 | 4,415円 |
|---|---|
| 現在の株価 | 7,298円(2026年10月9日終値) |
| 含み損益率 | +65.3% |
| 取得利回り | 4.30%(2027年3月期の予想配当190円) |
| 現在の配当利回り | 2.60% |
| 優待 | 300株に届いていないため、まだ対象外 |
※保有株数は公開していません。300株の優待条件には、まだ届いていません。
今の株価で買う人の利回りは2.60%ですが、取得単価4,415円で見れば4.30%です。同じ190円の配当でも、どの価格で買ったかで重みが変わります。
| 株価 | 配当利回り | 位置づけ |
|---|---|---|
| 7,298円 | 2.60% | 現在(2026年10月9日終値) |
| 7,000円 | 2.71% | 参考 |
| 6,000円 | 3.17% | マロサの買い増し検討ライン |
| 5,429円 | 3.50% | 5基準の総合利回りのライン |
| 4,415円 | 4.30% | マロサの取得単価 |
※配当利回りは、すべて2027年3月期の予想配当190円で計算しています。
コマツは、なかなか株価が下がらない銘柄です。利回り3.5%になる5,429円まで待っていると、いつまでも買い増しの機会が来ないかもしれません。
そこでマロサは、6,000円以下を「買い増しを検討し始めるライン」にしています。6,000円での利回りは3.17%で、5基準の3.5%には届きません。それでも、300株の優待を目指して少しずつ買い増していきたいと考えています。
今の株価7,298円から6,000円までは、約18%の下落が必要です。今は買い増しの圏外。価格を決めたうえで、焦らず見守ります。
マロナ 「6,000円まで約18%。景気敏感株だからこそ、買い増しの価格を決めておきたいですね」
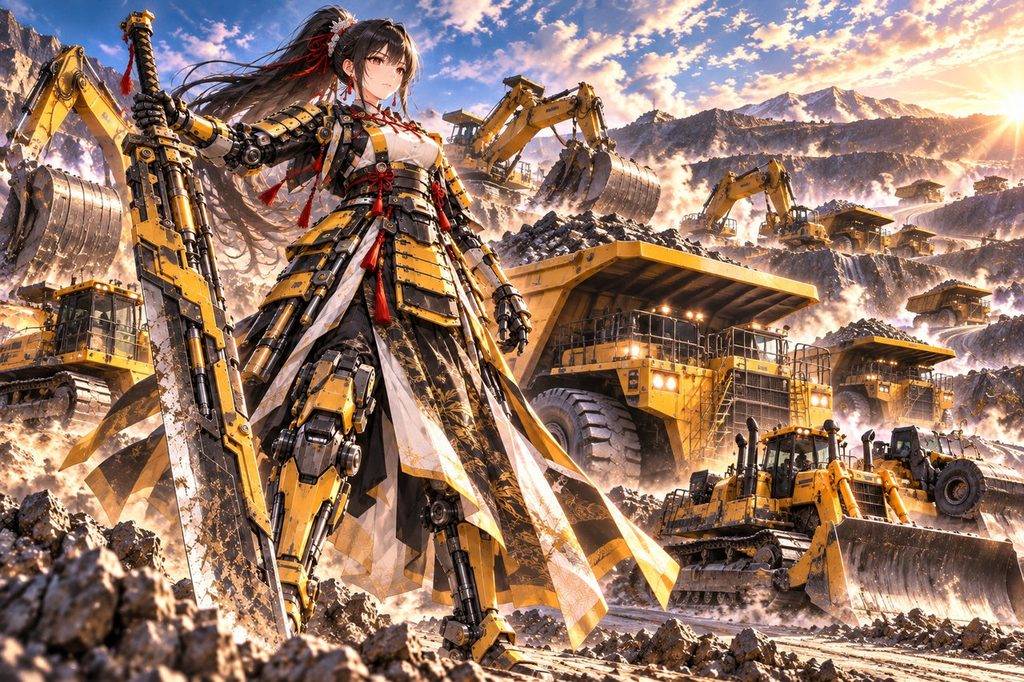
コマツは、1921年に創業した建設機械・鉱山機械のメーカーです。油圧ショベル、ブルドーザー、ホイールローダー、超大型ダンプトラックなど、大地を掘り、運び、切り拓く機械を世界中で手掛けています。
当ブログでは、建設・鉱山機械という「機械の鎧」をまとい、現場で大地を切り拓くこの会社の姿を、鎧をまとって戦う侍に重ねて「機甲の侍」と名付けました。ここでの「機甲」は、武器ではなく現場で働く機械の鎧という意味です。
コマツは日本を代表する製造業ですが、社長へのインタビュー(2026年7月)では「当社の売上高の9割超は海外」と語られています。
また、主力の建設機械・車両部門に限ると、地域別では北米(カナダを含む)が約28%と最も大きな市場です。中南米では、売上の8割近くを鉱山関係が占めています。
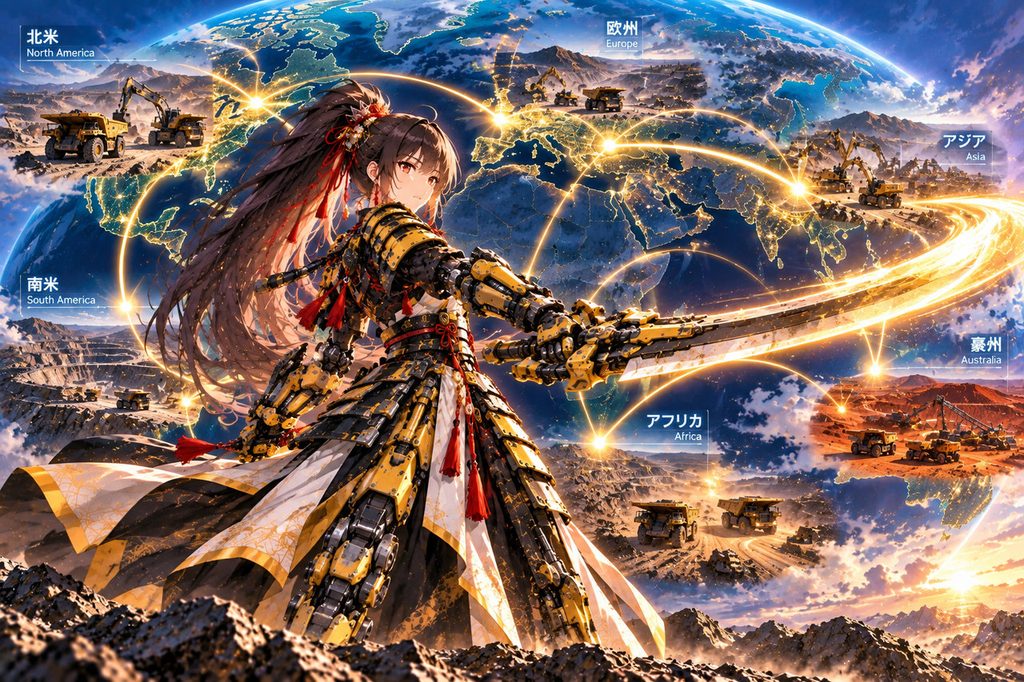
世界中の鉱山や工事現場で働いているからこそ、世界の景気・資源価格・為替の影響を、正面から受けることになります。
コマツの強さを象徴するのが、無人ダンプトラック運行システム(AHS)です。人が乗らない超大型ダンプトラックが、決められたルートを自動で走り、鉱石を運び続けます。
コマツは2008年に、このシステムを世界で初めて市場に投入しました。2026年4月には累計導入台数が1,000台に到達。世界6カ国の鉱山で24時間365日稼働し、累計の運搬量は115億トンを超えています。
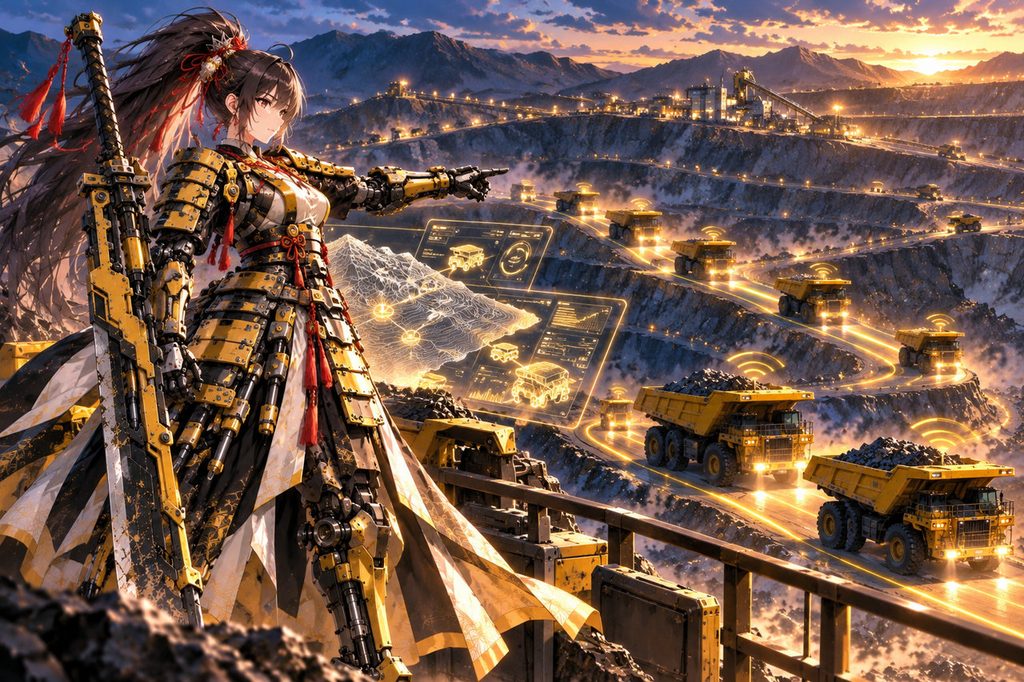
危険な鉱山の現場から人を離し、24時間止まらずに働く。重機を作るだけでなく、現場の働き方そのものを変えているところに、コマツの技術力が表れています。
| 侍の姿 | 財務指標 |
|---|---|
| 大地を切り拓く力 | 営業利益率13.7%(13年間、一度も7%を下回っていない) |
| 鎧の厚み | 自己資本比率54.7% |
| 戦の勝ち負けに応じた恩賞 | 連結配当性向40%以上。利益に連動し、減配も2回 |
同じ「機械」の領域では、ブリヂストンに「機動装具師」のジョブを与えています。機動装具師は、車の足元を整備して支える職人。機甲の侍は、自ら機械の鎧をまとい、現場の最前線で大地を切り拓く存在です。
マロナ 「支える職人と、最前線に立つ侍。同じ機械の世界でも、役割はまったく違いますね」
マロナ: マロサさん、コマツは含み益が65%を超えていますね。
マロサ: はい。取得単価は4,415円で、10月9日の終値は7,298円でした。
マロナ: 順調に見えますが、悩みもあると聞きました。
マロサ: 優待の300株に、まだ届いていないんです。買い増したいのですが、株価がなかなか下がってくれません。
マロナ:  100株を買い足すだけで、70万円以上かかりますね。
マロサ: そうなんです。だから6,000円以下になったら、買い増しを検討し始めると決めています。
マロナ:  6,000円の利回りは3.17%です。5基準の3.5%には届きませんよ。
マロサ: 分かっています。3.5%まで待つと、いつまでも買えないかもしれません。300株の優待を目指すなら、少し手前から動き始めたいと考えました。
マロナ: コマツは減配も経験しています。そこは気になりませんか。
マロサ: 気にはなります。でも、利益に合わせて配当を決める方針なので、減配は景気が悪い年の結果です。その間も営業利益率は7%を下回りませんでした。稼ぐ力そのものは失っていないと思っています。
マロナ:  景気の波を受けながらも、大地を切り拓き続ける。まさに侍ですね。
マロサ: はい。決めた価格を守りながら、少しずつ300株に近づけたいと思います。
マロナ:  待つことも、立派な投資判断ですね。時間を味方につけていきましょう。
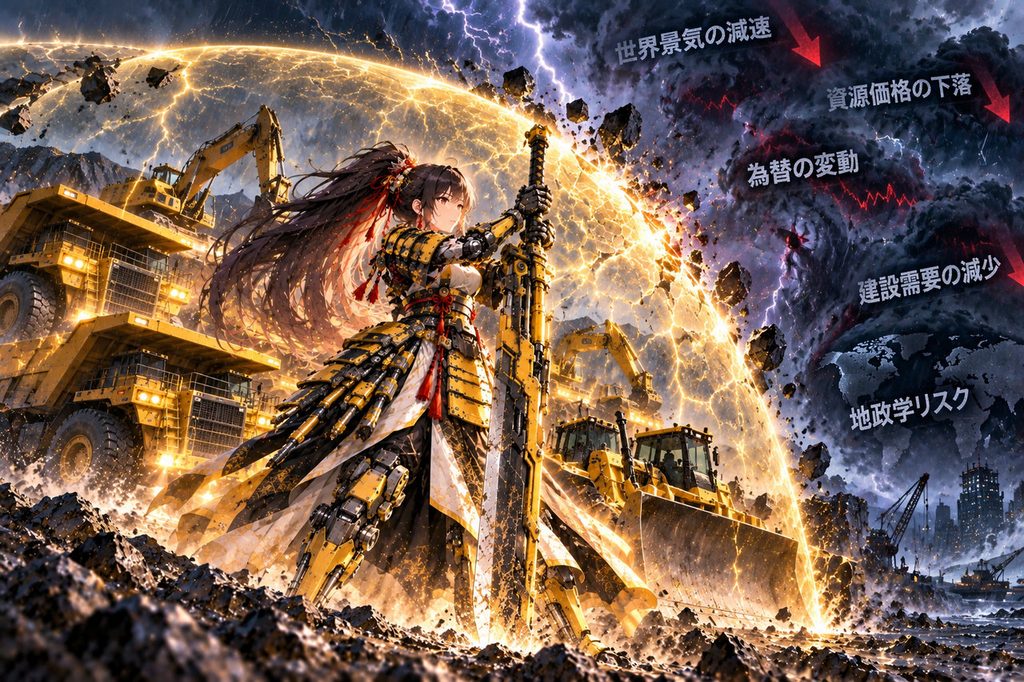
建設機械は、景気が良いときに買われ、悪いときには買い控えられます。コロナ禍の2021年3月期には、ROEが5.8%まで落ち、配当も94円から55円へと大きく減りました。
鉱山機械の売れ行きは、銅や鉄鉱石、石炭などの資源価格に左右されます。資源価格が下がると、鉱山会社は設備投資を控え、超大型ダンプや大型ショベルの需要が落ちます。
売上の大半が海外のため、為替の影響を大きく受けます。円安なら円換算の売上や利益が膨らみ、円高になれば目減りします。
住宅やインフラの建設需要が落ちると、一般の建設機械の販売が減ります。日本国内の建設機械市場は、大きな伸びが期待しにくい状況です。
世界中で事業を展開しているため、各国の政策の変化や、地域の対立、貿易の制限などの影響を受けます。
会社の予想では、2027年3月期は売上高4兆1,180億円、営業利益5,080億円、純利益3,180億円と、減益の見通しです。営業利益率は約12.3%に下がります。
配当は年間190円を据え置く予想ですが、会社予想の配当性向は53.8%となっています。連結配当性向40%以上という方針は満たしているものの、利益がさらに落ち込めば、今後の配当に影響する可能性もあります。
マロナ「景気敏感株は、良い時ほど慎重に。悪い時に慌てないために、弱点を先に知っておきましょう」
300株以上が必要です。さらに、3年以上の継続保有(3月末と9月末の株主名簿に、同じ株主番号で7回以上続けて記載)という条件があります。内容は非売品のオリジナルミニチュアです(2026年10月時点)。
3月末(期末配当)と9月末(中間配当)の年2回です。株主優待の権利確定は3月末の年1回です。2027年3月期の年間配当は190円の予想です。
証券会社の単元未満株のサービスを使えば、1株から買えます。株価7,298円なら1株7,298円で、予想配当190円(税引前)を受け取れます。
通常の売買単位は100株で、株価7,298円なら72万9,800円です(手数料などは別)。優待の条件となる300株では、218万9,400円になります。
※単元未満株の取り扱いの有無や手数料、注文できる時間帯は証券会社によって異なります。単元未満株には議決権がありません。
あります。2020年3月期に110円から94円、2021年3月期に94円から55円へ減配しました。配当は「連結配当性向40%以上」の方針で、利益に連動して決まります。
人が運転しない超大型ダンプトラックを、鉱山で自動走行させるシステムです。コマツは2008年に世界で初めて市場に投入し、2026年4月に累計導入台数1,000台に到達しました。
株価7,298円での配当利回りは2.60%で、高配当株とは言いにくい水準です。ただし、取得単価が低ければ利回りは高くなります。マロサの取得単価4,415円では、取得利回りは4.30%です。
コマツは、強い会社です。13年間、どんな年も営業利益率7%を守ってきました。それでも、景気が崩れれば利益は落ち、配当も減ります。
だからこそ、株価が高い時に焦って買わない。買い増しの価格を決めておき、少しずつ300株に近づいていく。景気の波を受けながら大地を切り拓き続ける侍と、時間をかけて付き合っていきたい銘柄です。
マロナ「大地も資産も、一日では切り拓けません。長期思考で、未来を育てていきましょう」
INPEX(開拓重戦士)の記事/アステラス製薬(創命の薬師)の記事
※配当利回り・取得利回り・含み損益率は、当ブログが計算しています。2027年3月期の配当性向(53.8%)は会社予想です。数値は2026年10月時点で確認したものです。
本記事は、公開情報をもとに筆者の考えをまとめたものであり、特定の銘柄の売買を推奨するものではありません。記載した数値は執筆時点のものであり、将来の配当・株価・株主優待の内容を保証するものではありません。投資の最終判断は、ご自身の責任でお願いいたします。
※マロナは当ブログ独自のキャラクターであり、実在の企業・団体の公式キャラクターではありません。