三井物産は買いか?人の三井×資源に強いパワー型勇者をマロナが解説|3商社比較も
marosa
マロサの投資について考えるブログ
2024年7月。
マロサは早稲田アカデミー(4718)を100株、取得単価1,620円で買いました。
買った理由は、高配当だったからではありません。株主優待です。
当時の2025年3月期の年間配当予想は45円。取得単価1,620円に対する予想利回りは約2.78%でした。高配当株として買った感覚はありませんでした。
それが2027年3月期の予想は75円。取得単価に対して4.63%です。1株も買い増していません。
ただし、この記事には大切な注意点が2つあります。
今回は「優待目的で買った100株を持ち続けたら何が変わったのか」を、実際の数字で見ていきます。
マロナが担うジョブは「鍛学の学者」。学究社の「導学の学者」が道を示す存在なら、早稲田アカデミーは壁を突破する力そのものを鍛える存在として表現しました。
マロナ 「こんにちはマロナです。ところでマロサさん、優待を待っているあいだに配当が育ちましたね。待ち時間に何も起きていなかったわけではありません」
| 項目 | 2026年9月9日時点 |
|---|---|
| 株価 | 2,531円 |
| 2027年3月期の予想配当 | 75円 |
| 配当利回り | 2.96% |
| 年間優待(3年未満) | 6,000円相当 |
| 優待利回り | 2.37% |
| 現在の総合利回り | 5.33% |
| 年間優待(3年以上) | 12,000円相当 |
| 長期優待到達後の参考総合利回り | 7.70% |
早稲田アカデミーは、3月末に電子マネー、9月末に自社グループで使える株主優待券を100株以上の株主に贈呈しています。3年未満は年間6,000円相当、3年以上なら年間12,000円相当。保有株数を増やしても優待額は一律です。
ここで大切なのは、まだもらえない長期優待を現在の利回りに入れないことです。そのため現在の判定には5.33%を使います。7.70%は条件を満たした後の参考値です。
そしてもう一点。株価は9月8日の2,632円から9月9日現在で2,531円へ下がり、マロサが「ここなら検討できる」と考えていた2,600円を割りました。 まだ持っていない方にとっては、検討の余地が出てきた水準です。
| 項目 | 数値 |
|---|---|
| 購入日 | 2024年7月22日 |
| 保有株数 | 100株 |
| 取得単価 | 1,620円 |
| 投資額 | 162,000円 |
| 2026年9月9日終値 | 2,531円 |
| 含み益率 | +56.2% |
| 取得ベースの配当利回り | 4.63% |
| 取得ベースの優待利回り(現在) | 3.70% |
| 取得ベースの総合利回り(現在) | 8.33% |
長期条件を満たし、今と同じ優待制度が続いたと仮定すると、優待利回りは12,000円 ÷ 162,000円で7.41%。配当4.63%と合わせて取得ベース総合利回り12.04%になります。
ただしこれは2027年9月以降の参考値です。現在の12.04%ではありません。ここは明確にしておきます。
ここがこの記事で一番伝えたいところです。
| 時点 | 年間配当 | 取得単価1,620円に対する利回り |
|---|---|---|
| 購入時(2024年7月)の予想 | 45円 | 2.78% |
| 2027年3月期の予想 | 75円 | 4.63% |
2024年10月に55円へ増額修正される前の予想が45円でした。
マロサが取得単価を下げたわけではありません。買い増しもしていません。 会社が配当を増やしたことで、取得利回りが育ちました。
2026年3月期は年間55円、2027年3月期は中間30円・期末45円の年間75円を会社が予定しています。同社は安定配当を継続しつつ、配当性向50%以上を目指す方針を示しています。
これは長期投資の面白さの一つです。株価は毎日動きますが、取得単価は一度買えば変わりません。 その後に企業が利益を伸ばし配当を増やせば、最初に投じたお金に対するリターンは大きくなっていきます。
マロナ 「取得単価は動きません。だから増配はそのまま利回りの上昇になります。何もしないことが効く場面があるんです」
小学生・中学生・高校生を対象に進学塾を運営する企業です。2025年7月時点でグループ校舎数は193校。東証プライム市場に上場しています。
特徴的なのは、単に授業を提供するだけではなく、合格実績の向上がブランド力を高め、塾生が増え、さらに合格実績が伸びるという好循環を作ろうとしているところです。
同社は「本気でやる子を育てる」という教育理念を掲げ、成績向上と志望校合格だけでなく、受験を通じてその後の人生にもつながる姿勢や能力を身につけることを重視しています。
この会社を「鍛学の学者」とした理由も、ここにあります。答えを教えるのではなく、努力して壁を突破できる力そのものを鍛える。そんな企業イメージです。
| 項目 | 2026年3月期 | 前期比 |
|---|---|---|
| 売上高 | 376億5,800万円 | +7.4% |
| 営業利益 | 39億6,000万円 | +11.6% |
| 経常利益 | 39億6,800万円 | +10.2% |
| 親会社株主に帰属する当期純利益 | 24億8,700万円 | +6.3% |
これで15期連続増収・5期連続で過去最高益を更新しました。
| 項目 | 2027年3月期予想 | 前期比 |
|---|---|---|
| 売上高 | 405億2,000万円 | +7.6% |
| 営業利益 | 42億3,900万円 | +7.0% |
| 経常利益 | 42億7,400万円 | +7.7% |
| 親会社株主に帰属する当期純利益 | 27億5,200万円 | +10.7% |
会社予想どおりに進めば、16期連続増収・6期連続の過去最高益となる見通しです。
少子化が進む日本で、塾生を増やしながら増収を続けている点は注目したいところです。
| 基準 | 早稲田アカデミー | 判定 |
|---|---|---|
| 自己資本比率 40%以上 | 63.2% | ◎ |
| 営業利益率 7%以上 | 10.52% | ◎ |
| ROE 8%以上 | 15.7% | ◎ |
| 配当が安定・増配傾向 | 増配傾向。ただし据え置きあり | ○ |
| 総合利回り 3.5%以上 | 5.33% | ◎ |
自己資本比率63.2%とROE15.7%は2026年3月期の有価証券報告書の数値です。営業利益率は39.60億円 ÷ 376.58億円で10.52%になります。
財務の安全性、収益性、資本効率の3つがすべて基準をクリアしています。
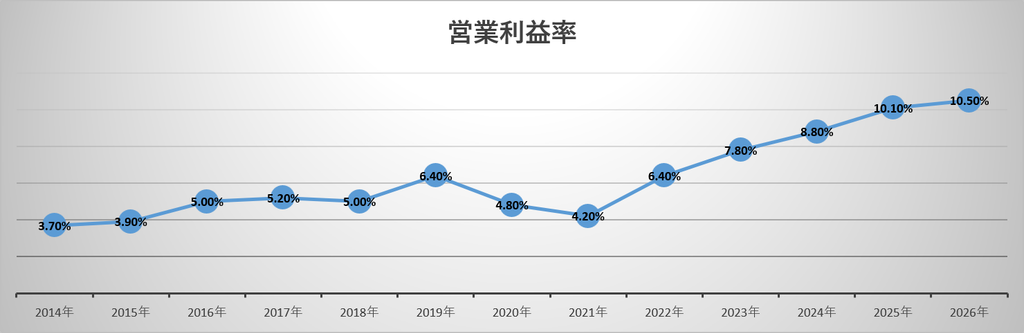
2014年3月期の3.70%から2026年3月期の10.52%へ。グラフを見ると2021年3月期の4.20%が底で、そこから2022年6.40%、2023年7.80%、2024年8.80%、2025年10.10%と5年連続で改善しています。
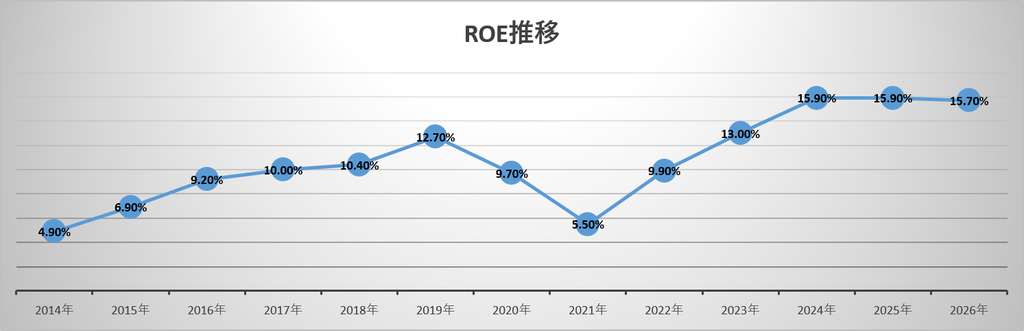
2014年3月期の4.90%から2026年3月期の15.7%へ。2021年3月期の5.50%を底に、そこから約3倍に戻しています。
営業利益率とROEが同じタイミングで曲がっているのが特徴です。2021年を境に、この会社は稼ぐ力を取り戻しました。
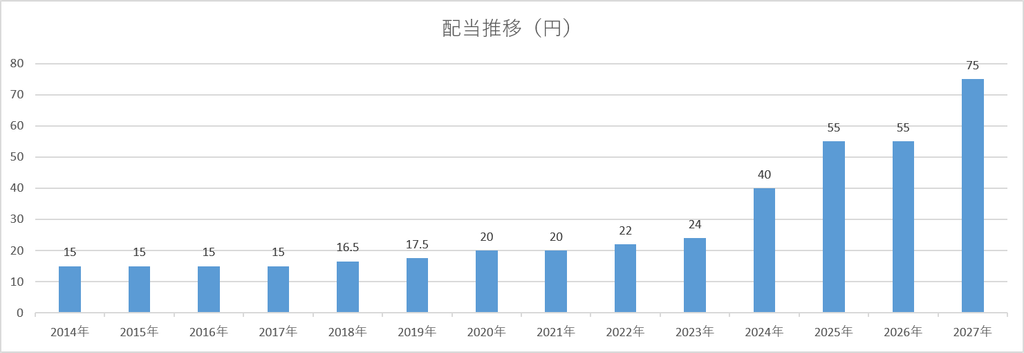
2014年3月期の15円から2027年3月期予想の75円へ、5倍になっています。
ただし、ここは誤解してはいけません。毎年増配してきたわけではありません。 15円で4年、20円で2年、55円で2年と据え置きの期間があります。
「減配せず長期で配当水準を引き上げてきた」と見るのが適切で、連続増配銘柄ではありません。「減配なし」と「連続増配」は別のものです。この違いは、配当株を見るときに意外と大切です。
【株式分割についての注記】グラフと表の配当額は、過去の株式分割に合わせて分割後ベースに換算しています(16.5円・17.5円など1円未満の端数があるのはそのためです)。実際の配当金額は同社のIR資料でご確認ください。
優待は年2回です。
| 基準日 | 内容 | 3年未満 | 3年以上 |
|---|---|---|---|
| 3月末 | 電子マネー | 1,000円相当 | 2,000円相当 |
| 9月末 | 自社グループで使える株主優待券 | 5,000円相当 | 10,000円相当 |
| 年間合計 | 6,000円相当 | 12,000円相当 | |
100株以上なら、保有株数にかかわらず金額は一律です。だからマロサは100株で止めています。 200株にしても優待は増えません。優待目的なら100株が最も資金効率が高いからです。
ここは検索している方が多そうなので、詳しく説明します。
早稲田アカデミーの「3年以上」は、単純に購入日から3年経過すればよいわけではありません。条件は、100株以上を同一株主番号で、3月31日と9月30日の株主名簿に連続7回以上記載されることです。
マロサの約定日は2024年7月なので、こうなります。
| 回数 | 株主名簿の基準日 |
|---|---|
| 1回目 | 2024年9月30日 |
| 2回目 | 2025年3月31日 |
| 3回目 | 2025年9月30日 |
| 4回目 | 2026年3月31日 |
| 5回目 | 2026年9月30日 |
| 6回目 | 2027年3月31日 |
| 7回目 | 2027年9月30日 |
つまり条件を満たすのは2027年9月末です。
マロサも当初は2026年9月に到達すると思っていました。購入履歴を確認して、あと1年あることが分かりました。
株主優待では「3年以上」と書いてあるから3年後、とだけ考えず、会社が定める名簿記載の回数まで確認したほうが安全です。
マロナ 「『3年以上』という言葉ではなく、連続7回という条件を見る。数え上げてみると、思っていた年と違うことがあります」
9月末の優待券は、早稲田アカデミーなど対象ブランドの入塾金、授業料、講習会費などに使えます。
そして株主本人や家族以外でも利用可能で、利用枚数に制限もありません。塾に通うお子さんがいる親戚や知人に渡せるので、思ったより使いやすい条件です。
ただし使える相手がいなければ、10,000円の優待券でも自分にとっての価値は0円です。
優待株では額面だけを見てはいけません。「自分が本当に使えるのか」まで含めて利回りを考える。ここは当ブログで今後も大切にしたい考え方です。
2026年9月9日の株価2,531円で100株(253,100円)を買った場合を計算します。
| 保有期間 | 配当 | 優待 | 年間合計 | 総合利回り |
|---|---|---|---|---|
| 3年未満 | 7,500円 | 6,000円相当 | 13,500円相当 | 5.33% |
| 3年以上 | 7,500円 | 12,000円相当 | 19,500円相当 | 7.70% |
7.70%は、将来の制度と配当が現在の条件のまま続いた場合の参考値です。新しく買った瞬間から7.70%になるわけではありません。
この点まで書くことで、単なる「高利回りランキング」とは違う記事になると思っています。
マロサが「新しく買うならこのあたり」と考えている水準は2,600円以下です。9月9日の終値2,531円は、その内側に入りました。
| 株価水準 | 配当利回り | 優待利回り(3年未満) | 総合利回り |
|---|---|---|---|
| 2,632円(9月8日) | 2.85% | 2.28% | 5.13% |
| 2,531円(9月9日) | 2.96% | 2.37% | 5.33% |
| 2,600円(検討の目安) | 2.88% | 2.31% | 5.19% |
ここで注意したいのは、この2,600円という数字が配当利回りからは導けないことです。配当75円だけで当ブログの基準3.5%を満たすには、2,143円まで下がる必要があります。
この銘柄で見ているのは優待込みの総合利回りです。2,531円なら5.33%。基準3.5%を大きく超えています。
ただし繰り返しになりますが、この5.33%は優待を使い切れる人の数字です。塾に通うお子さんや、優待券を渡せる相手がいない場合、実際に手元に入るのは配当2.96%だけになります。同じ株価でも、人によって利回りが変わる銘柄だということです。
マロナ 「株価が下がって条件が良くなりました。でも優待を使えるかどうかは株価とは関係ありません。そこは自分の事情で判断したいところです」
理由は2つあります。
1つめ、優待が100株以上で一律だから。 200株にすると投資額が倍になるのに優待は同じなので、優待利回りは半分になります。買い増した瞬間に条件が悪くなります。
2つめ、教育株に資産を集中させたくないから。 マロサは学究社も保有しています。少子化は日本の教育関連企業に共通する構造的なリスクです。
早稲田アカデミー自身は、難関上位校への需要や合格実績を背景に少子化の影響は限定的と考えていますが、人口そのものが減少するリスクが消えるわけではありません。
良い会社だから大量に持つとは限りません。数字の良さと、ポートフォリオでの比重は別問題です。
| 項目 | 学究社 | 早稲田アカデミー |
|---|---|---|
| ジョブ | 導学の学者 | 鍛学の学者 |
| 営業利益率 | 22.22% | 10.52% |
| ROE | 22.62% | 15.7% |
| 配当(予想) | 127円 | 75円 |
| 長期優待(年間) | 1,000円相当 | 12,000円相当 |
※各社の数値は当ブログの各記事の公開時点のものです。基準日が異なるため、比較は目安としてご覧ください。
学究社は高い収益性が特徴。早稲田アカデミーは業績成長と株主優待の厚さが特徴です。
同じ教育株でも性格はかなり違います。これが、5つの数字だけで投資を終わらせない理由でもあります。
早稲田アカデミーのマロナは鍛学の学者です。手に持つのは魔法を放つための杖ではなく、教師棒をモチーフにした教杖。
知識を渡すだけではありません。生徒が自分で壁を乗り越えられるところまで鍛える。だから「導く」学究社に対して、「鍛える」早稲田アカデミー。同じ学者系ジョブでも役割を分けました。
会社は難関校需要を背景に影響は限定的としていますが、日本の子どもの数が減るという構造そのものは変わりません。市場が広がる話ではないという前提は必要です。
自社グループの塾でのみ使えます。使えなければ額面通りの価値はありません。 総合利回り5.33%という数字は、優待を使い切れる人の場合の数値です。
優待を評価しない投資家にとっては、現在の株価で高配当株とは言えません。配当のみで基準3.5%を満たすには2,143円まで下がる必要があります。
途中で100株の条件や株主番号の連続性が途切れれば、長期判定に影響します。住所変更や氏名変更で名簿上の連続性が失われる場合もあるとされています。
据え置きの年があります。毎年増えることを前提にすると、据え置きの年に期待外れと感じるかもしれません。
マロサ: 買った時は配当利回り2.78%でした。高配当株として買った感覚はなかったですね。
マロナ: それが取得単価ベースでは4.63%です。取得単価は変わっていません。会社の配当が育ちました。
マロサ: 長期優待も今年だと思っていましたが、購入日を確認したら2027年9月でした。
マロナ: 確認してよかったですね。「3年以上」という言葉ではなく、連続7回という条件を見る。これも投資では大切な確認です。
マロサ: それでも現在の取得ベース総合利回りは8.33%あります。
マロナ: 待っている途中でも、何も起きていないわけではありません。配当は45円予想から75円予想へ育ちました。
マロサ: 長期優待まであと1年ですね。
マロナ: 焦る必要はありません。時間を味方につければ、資産は着実に育つ可能性が高くなります。
マロナ「3年という条件は、会社からの『長く一緒にいてください』という言葉です。急がない人だけが受け取れる設計になっています」
100株以上です。3月末と9月末の年2回あります。
年間優待が6,000円相当から12,000円相当へ2倍になります。
いいえ。単純な経過年数だけではなく、100株以上を同一株主番号で3月31日・9月30日の株主名簿に連続7回以上記載される必要があります。
2024年7月に100株を購入したため、順調に保有を続ければ2027年9月30日が7回目です。
2026年9月9日終値2,531円、2027年3月期予想配当75円なら約2.96%です。取得単価1,620円のマロサの場合は4.63%になります。
早稲田アカデミーを買ったのは2024年7月。取得単価は1,620円。購入時の年間配当予想は45円で、取得利回りは2.78%でした。
それから約2年。2027年3月期の年間配当予想は75円となり、取得ベースの配当利回りは4.63%まで育っています。現在の通常優待まで含めれば、取得ベース総合利回りは8.33%です。
そして長期優待の条件を満たす予定は2027年9月末。その時、優待制度と配当が現在のままなら、取得ベース総合利回りは12.04%になります。
でも、この記事で伝えたいのは12%という数字ではありません。
買った後に企業が成長すれば、取得単価に対するリターンも育つ。
そしてもう一つ。「3年以上」という言葉だけを信じず、条件を確認する。
投資では、待つことと同じくらい、正しく確認することも大切です。
早稲田アカデミーの「鍛学の学者」が鍛えるのは、生徒だけではないのかもしれません。投資家自身も、数字を見る力、待つ力、そして前提を確認する力を少しずつ鍛えられている気がします。
複数の企業をこのように分析することで学びになるなと実感した記事になりました。
マロナ 「知識は力、継続は自由。あと1年、時間を味方につけていきましょう」
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。株価・業績・配当等は2026年9月9日時点で確認できる情報を基準としています。株主優待の内容・条件、配当予想等は今後変更される可能性があります。優待券には有効期限があり、対象サービスは利用するグループにより異なります。投資には元本割れのリスクがあります。投資判断は必ずご自身の責任で行い、最新の情報は同社のIR資料等をご確認ください。
なお、本記事に登場する「マロナ」は当ブログ独自のキャラクターであり、実在の企業・団体の公式キャラクターではありません。企業ロゴ・商標は使用していません。