3月・9月に権利確定するTOKAIホールディングスは買いか?SDGsと生活インフラで三方良しを目指す銘柄を初心者向けに解説
marosa
マロサの投資について考えるブログ
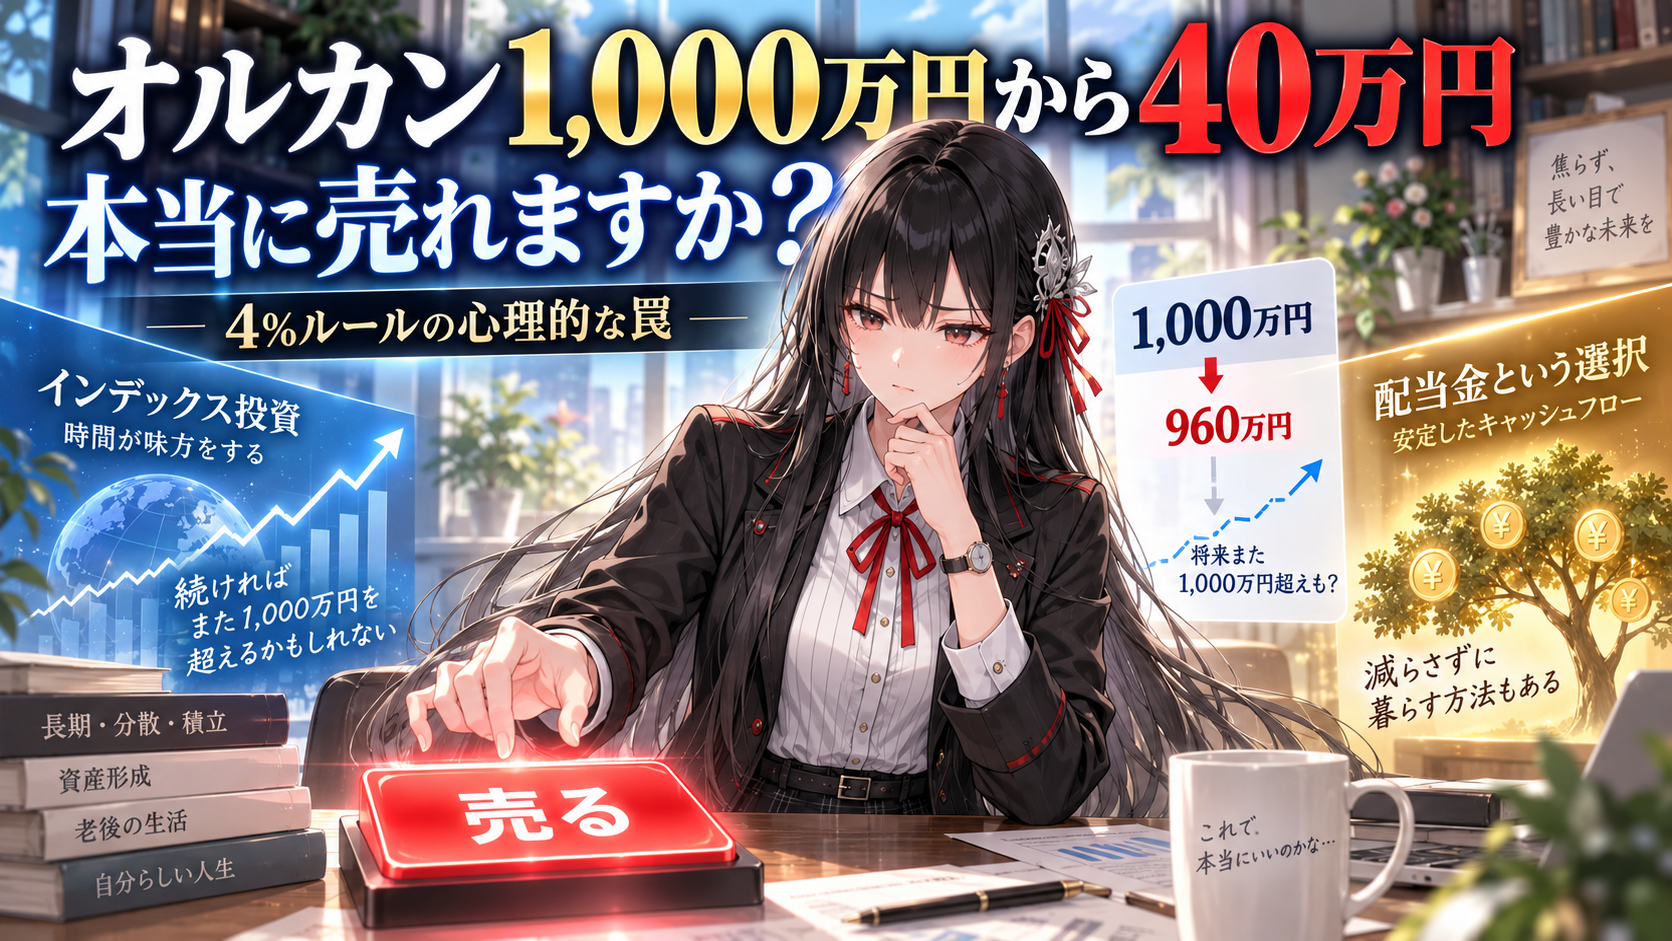
資産形成について調べると、「オルカンを長期保有して、老後は4%ずつ取り崩せばいい」という話を目にすることがあります。
理屈は分かります。マロサ自身も、新NISAではオルカンを資産形成の中心の一つとして使っています。
でも最近、ふと思いました。
本当に自分は、老後になったら迷わず売却ボタンを押せるのだろうか。
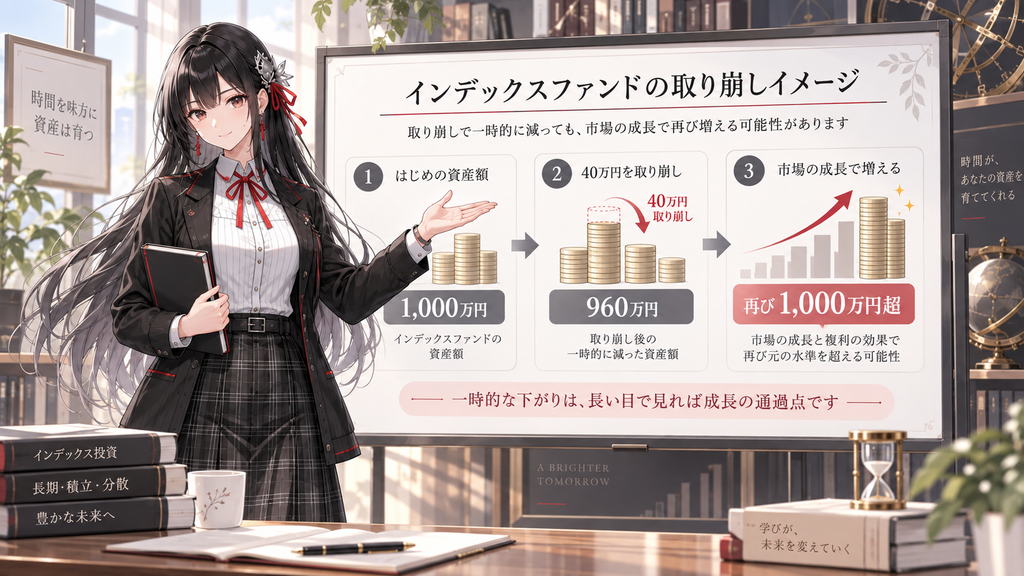
長い時間をかけてオルカンを1,000万円まで育てたとします。そこから年間40万円を取り崩す。市場が動かなかったと単純化すれば、1,000万円が960万円になります。
計画通りです。失敗でもありません。残った960万円はその後も運用されます。
それでも証券口座を開いた瞬間、「せっかく1,000万円まで育てたのに、960万円になった」と感じないでしょうか。
マロナ 「同じ40万円でも、自分で売って作るのか、勝手に入ってくるのかで、感じ方はずいぶん変わります。今回はその話ですね」
オルカンの取り崩し戦略そのものに問題があるとは思っていません。資産全体の成長を取り込みながら必要な分だけ売却するのは合理的です。
問題は、人間がその合理的な行動を何十年も続けられるかだと思っています。
| 同じ40万円でも | オルカン | 高配当株 |
|---|---|---|
| 手順 | 自分で40万円分を売却する | 配当40万円が自動的に入る |
| 画面の見え方 | 1,000万円→960万円と残高が減る | 株数は変わらない |
| 感じ方 | 「資産を使った」 | 「収入を受け取った」 |
| タイミング | 自分で決める | 企業が決める |
| 金額の調整 | 必要な分だけ取り崩せる | 不要でも支払われる |
| 資産効率 | 成長を最大限残しやすい | 強制的に現金化される |
経済的な優劣と、心理的な続けやすさは別の問題です。 マロサはここに、高配当株を持つ意味の一つがあると思っています。
ここは誤解されやすいので、最初に整理します。
一般に4%ルールと呼ばれている考え方は、「毎年、その時点の資産残高の4%を売る」というルールではありません。
元になったWilliam Bengenの研究や、その後のTrinity Studyでは、退職開始時の資産から初年度に一定割合を取り崩し、その後は基本的に初年度の金額をインフレ調整しながら取り崩す方法が検証されました。元研究の資産配分も米国株と債券を組み合わせたもので、オルカン100%を対象にした研究ではありません。
したがって今回の「オルカン1,000万円 × 4% = 40万円」は、考え方を分かりやすくするために単純化した例です。「オルカンなら毎年必ず4%取り崩しても大丈夫」という意味ではありません。
数字で考えてみます。オルカンが1,000万円あり、その年の生活費として40万円を売却します。相場変動や税金をいったん無視すれば、残りは960万円です。
ここだけを見ると資産が40万円減ったように見えます。でも、960万円はその後も市場で働き続けます。
| 翌年の相場 | 960万円がどうなるか |
|---|---|
| +5% | 1,008万円(再び1,000万円超え) |
| +10% | 1,056万円 |
| -10% | 864万円 |
960万円から1,000万円へ戻るために必要な上昇率は約4.17%です。つまり「40万円売ったら永久に40万円減る」わけではありません。ここはインデックス投資の強いところです。
960万円になった翌年に、必ず市場が上昇するわけではありません。10%下落すれば864万円です。
複利は非常に強力ですが、「取り崩した翌年には元に戻してくれる仕組み」ではありません。 長い時間と運用成果によって力を発揮するものです。
マロサが心理的に難しいと思うのは、相場が普通の時ではありません。暴落している時です。
老後のスタート時点でオルカンを1,000万円保有していたとします。ところが世界的な株安によって800万円になりました。そこで生活費40万円が必要です。
理屈では予定通り取り崩します。すると760万円です。
この時、「今は安いから、今年だけ売るのをやめよう」と思わずにいられるでしょうか。 さらに翌年も下落したらどうでしょう。
マロナ 「下がっている時に売るのは、数字の話である前に気持ちの話です。ここを乗り越える設計が要ります」
これは心理だけの問題ではありません。
退職直後など、取り崩しを始めた早い段階で大きな下落が起き、その状態で売却を続けると、その後相場が回復しても資産寿命に影響することがあります。これはシーケンス・オブ・リターン・リスク(収益率配列リスク)と呼ばれます。
Vanguardも、退職後の早い時期に下落相場で資産を取り崩すことは、生涯の支出可能額を損なうリスクがあると説明しています。
つまり暴落中の売却は、「怖い」という感情だけではなく、実際に慎重に考える必要がある局面でもあります。
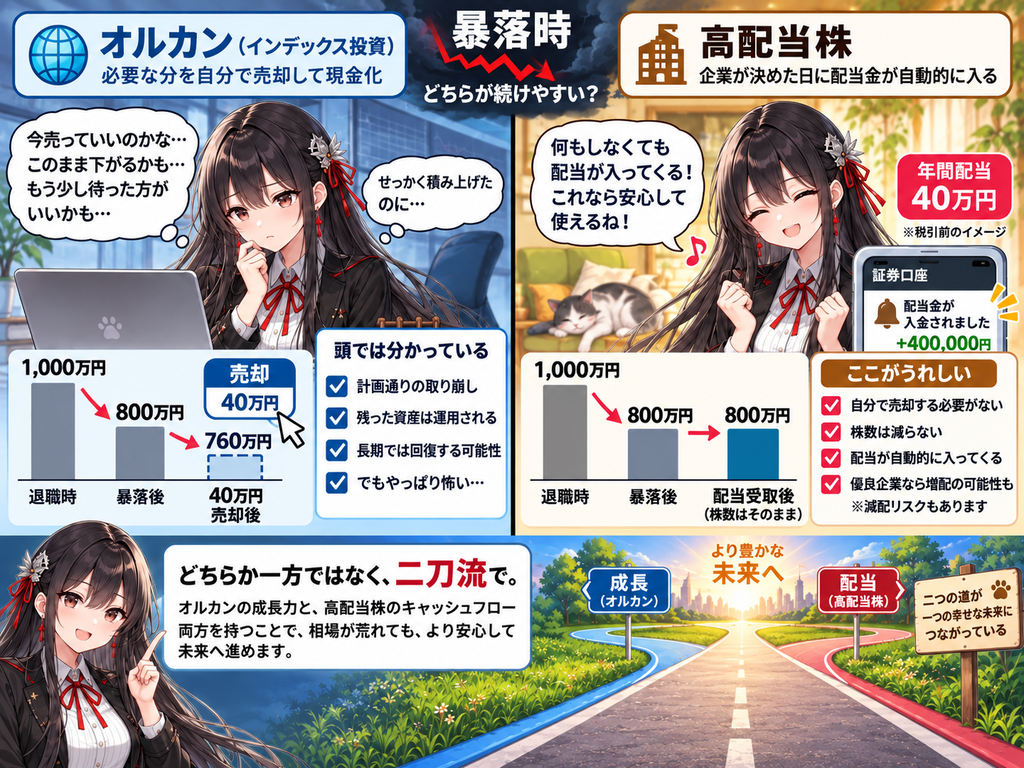
今度は1,000万円の高配当株を考えます。平均配当利回り4%なら、税金を無視した単純計算で年間40万円の配当です。
投資家が行う操作はありません。売却注文を出さなくても、企業が決めた日に配当金が入ってきます。
そのため心理的には、「1,000万円の資産から40万円を切り取った」というより、「1,000万円の資産が40万円の収入を生んだ」と感じやすいのではないでしょうか。
そして最大の違いは、株数を売っていないことです。100株持っていた会社なら、配当をもらった後も100株です。この事実は、マロサにとって心理的にかなり大きいです。
行動ファイナンスにはメンタル・アカウンティング(心の会計)という考え方があります。人間は同じ1万円でも、給料、臨時収入、貯金、配当と、別々の箱に入れたように考える傾向があります。
配当とキャピタルゲインについて調べた研究でも、投資家は値上がり益より、配当として受け取ったお金の方を消費しやすいことが確認されています。
資産を40万円売却して現金を作るのと、40万円の配当を受け取るのは、最終的に40万円を使えるという点では似ています。それでも人間の頭の中では別物として処理されやすいのです。
高配当株を良く見せるために、一つ誤解を残してはいけません。
配当金は空から降ってくる無料のお金ではありません。 企業から株主へ現金が移動するため、配当落ち(配当を受け取る権利がなくなること)の際には理論上、その価値が株価にも反映されます。
米国SECのInvestor.govも、大きな配当の場合、権利落ち日に株価が配当額に応じて下落する場合があると説明しています。ファンドの分配金でも、分配するとその分だけ基準価額が下がります。
したがって「高配当株なら資産を一切減らさず40万円もらえる」と考えるのは正確ではありません。正しくは、
「自分で株を売却しなくても、企業側が資産の一部を現金として株主へ渡してくれる」
です。マロサはこの違いを大切にしたいと思っています。
マロナ 「配当を『タダのお金』と説明する記事は多いですが、そこを正確にしておかないと、後で計算が合わなくなります」
数学的には、配当も売却も資産から現金を取り出す行為です。それでも実生活では、自分で売却する必要があるかどうかは大きな違いです。
オルカンの場合、こんな判断が毎回発生します。
高配当株なら、基本的にその判断は必要ありません。企業が決めた配当が自動的に現金になります。
ある意味では不自由です。でも取り崩し期には、その不自由さが意思決定を減らしてくれる仕組みにもなります。
以前『JUST KEEP BUYING』の記事でも書きましたが、長く投資を続けるうえで判断を減らすことは非常に大切だと考えています。
内部リンク:『JUST KEEP BUYING』の記事
高配当株でさらに期待しているのが増配です。
1,000万円の高配当株から今年40万円の配当を受け取ったとします。保有企業が利益を伸ばし、配当を2.5%増やしてくれれば41万円になります。翌年も増配されれば、さらに増える可能性があります。
これは、働いていない老後に自分の代わりに企業が収入を育ててくれるような感覚があります。
実際、当ブログで紹介してきた銘柄でも同じことが起きています。取得単価は変わらないのに、増配によって取得ベースの利回りだけが上がっていく。1株も買い足さずに条件が良くなるのは、長期保有の分かりやすいメリットです。
もちろん毎年増配される保証はありません。業績悪化によって減配・無配になる企業もあります。だからマロサは、「高配当だから買う」のではなく、長く配当を出し続けられそうな企業を選ぶことが重要だと思っています。
内部リンク:5つの分析基準を解説した記事
ここまで読むと「では全部高配当株にすればいいのでは」と思うかもしれません。マロサはそうも考えていません。
高配当株には、減配リスク、個別企業リスク、業種の偏り、税金、成長企業を取り逃す可能性があります。
課税口座では、上場株式等の配当には原則として20.315%の税率がかかります。40万円の配当なら、単純計算で税引後は約31.9万円です。
ただし新NISAの成長投資枠で高配当株を持てば、配当も非課税になります。NISAで得た売却益や配当・分配金は一定の条件のもと非課税です。
つまり「高配当株は税金で不利」と一律には言えません。どちらをNISA枠に入れるかという設計の問題になります。ここは人によって答えが変わるところです。
オルカンは信託財産の成長を優先し、原則として分配を抑制する方針です。eMAXISシリーズはこれまで設定来の分配金実績が0円で、その分をファンド内に残して資産形成に活用する設計になっています。
資産形成期の効率を考えれば、この仕組みには大きな魅力があります。
だからマロサは、高配当株だけにも、オルカンだけにもしていません。
内部リンク:オルカンと高配当株はどっちがいい?二刀流の記事
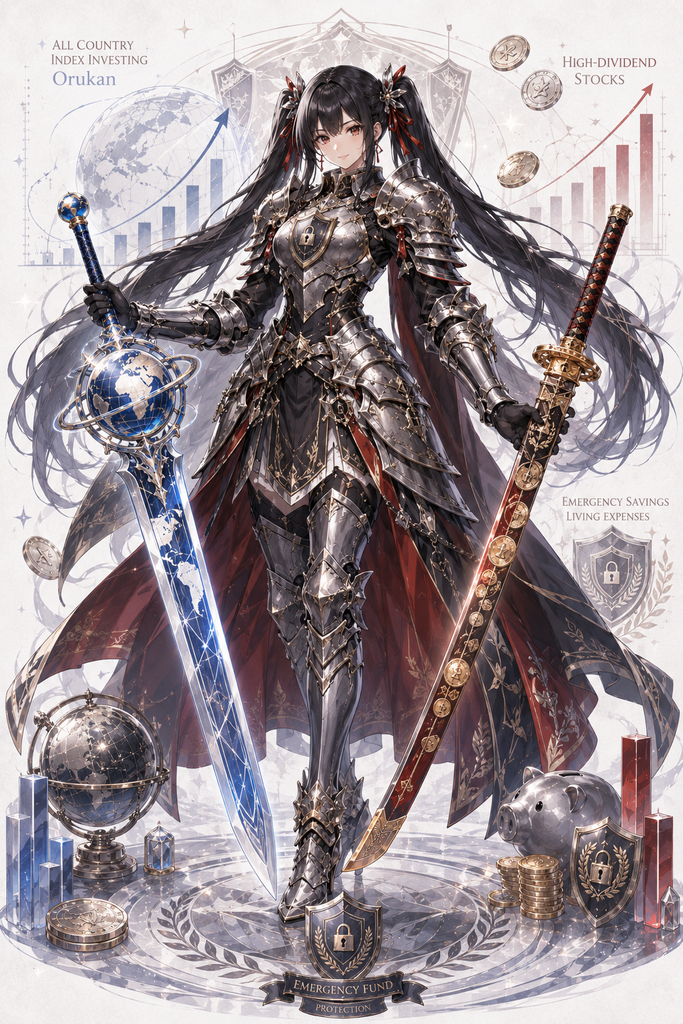
マロサはオルカンと高配当株を、どちらが勝つかではなく、役割が違う資産として考えています。
| オルカン | 高配当株 | |
|---|---|---|
| 役割 | 資産形成のエンジン | 生活費を生み出すエンジン |
| やること | 世界中の企業の成長を取り込む | 利益の一部を定期的に現金で受け取る |
| 手間 | 銘柄を選び続ける必要がない | 売る判断をしなくても現金が入る |
この2つを組み合わせる方が、マロサには安心できます。
単純化して考えてみます。老後に2,000万円の投資資産があり、オルカン1,000万円・高配当株1,000万円とします。生活防衛資金は、この2,000万円とは別に確保している前提です。
高配当株から税引前40万円の配当が入れば、まずその40万円を生活費として使います。年間80万円必要なら、残り40万円だけをオルカンから取り崩せばいいことになります。
つまり80万円すべてを売却する必要がありません。 これが心理的にかなり大きいと思っています。
もちろん2,000万円を50:50にすることを勧めているわけではありません。比率は年齢、生活費、年金額、リスク許容度によって変わります。
大切なのは「成長させる資産」と「現金を生む資産」を両方持つという考え方です。
誤解してほしくないのですが、オルカンだけで資産形成して、計画的に取り崩す方法も十分合理的だと思っています。むしろシンプルです。世界へ分散でき、個別企業を分析する必要もありません。
問題は商品ではありません。自分自身です。
30年、40年と「貯める」「買う」「売らない」を続けてきた人が、退職した日から急に「これからは毎年売ってください」と言われる。
マロサは、この切り替えが思っている以上に難しいのではないかと感じています。
実際、退職者が十分な資産を持っていても貯蓄の取り崩しをためらうアンダースペンディング(過少支出)は、近年の退職研究でも指摘されています。
アンダースペンディングとは、使えるだけの資産があるのに、減るのが怖くて使えないまま歳を重ねてしまう状態のことです。
老後のお金の失敗というと、多くの人は「使いすぎて足りなくなること」を想像すると思います。アンダースペンディングは、その反対側にある失敗です。
例えば、こんな形で現れます。
お金が残ること自体は悪いことではありません。ただ、そのために我慢した時間は戻ってきません。 70代でしか行けない旅行も、孫が小さいうちにしかできない経験もあります。
資産を増やしたのは、資産を増やすためではなかったはずです。ここはマロサ自身も気をつけたいところだと思っています。
マロナ 「減らさないことが目的になってしまうと、何のために増やしてきたのか分からなくなってしまいます」
極端な話をします。1億円まで資産を増やした人が、毎年400万円を取り崩せるでしょうか。
理屈では「1億円あるのだから十分」と分かります。しかし9,600万円という数字を初めて見た時、「9,000万円台になってしまった」と感じる可能性があります。
翌年9,200万円となれば、「このまま減り続けるのでは」と不安になるかもしれません。
資産額が大きくなれば心理的問題がなくなる、とは限りません。むしろ長い時間をかけて積み上げた人ほど、壊したくなくなることもありそうです。
マロナ 「1億円でも同じなんですね。金額が増えれば安心できると思っていました」
ここまで考えて、一つ気づきました。
資産を作る能力と、資産を使う能力は別物です。
| 時期 | 正解になりやすい行動 |
|---|---|
| 資産形成期 | 節約する/積み立てる/暴落でも売らない |
| 資産活用期 | 作った資産を、自分や家族のために使う |
何十年も「売らない」を訓練してきた人にとって、「売って使う」ことは真逆の行動です。
だからマロサは、老後になって初めて取り崩しについて考えるのではなく、資産形成中から「どう使うか」まで考えておいた方がいいと思っています。
ここで高配当株が面白くなります。配当金は、資産形成中から入ってきます。
再投資してもいい。旅行に使ってもいい。本を買ってもいい。家族との食事に使ってもいい。
つまり資産が生み出したお金を使う経験を、老後になる前から積むことができます。これは数字には表れないメリットだと思っています。
実際にあった話です。
使っていたスマートフォンが突然壊れ、予定していなかった買い替えが必要になりました。
分割払いにすることも考えましたが、近いうちに配当金が入る予定だったこともあり、一括で購入しました。
金額そのものは、貯金からでも問題なく払える範囲でした。それでも、毎月の支払いを一つ増やさずに済んだのは、配当という定期的な入金がある安心感も大きかったと思います。
この時に感じたのは、配当金は生活費だけではなく、突発的な出費を受け止めるクッションにもなるということでした。
もちろん配当は保証されていません。だから「配当が入るから買える」と考えるのではなく、配当がなくても払える範囲で決めることが前提です。
それでもこの時、「投資を続けてきてよかった」と実感しました。
マロナ 「大きな買い物をした話ではありません。それでも、投資が生活を助けてくれた瞬間だったんですね」
配当金をすべて再投資することが数学的に有利な時期もあるでしょう。それでも「投資によって人生が少し豊かになった」という経験が、投資を長く続ける理由になることもあります。
これもマロサが高配当株を好きな理由の一つです。
マロナ: マロサさん。オルカンが1,000万円になったら、4%の40万円、売れますか。
マロサ: 理屈としては売れます。でも実際に1,000万円が960万円になるのを見ると、少し迷うと思います。
マロナ: 960万円はその後も運用されています。相場が上がれば、また1,000万円を超える可能性もありますよ。
マロサ: それも分かっています。それでも自分で売却ボタンを押すのと、配当40万円が入ってくるのでは感覚が違うんですよね。
マロナ: それが「心の会計」なのかもしれません。同じ資産から生まれた40万円でも、人は配当を「収入」、売却を「元本の取り崩し」と感じやすいんです。
マロサ: だからといってオルカンをやめたいわけではありません。
マロナ: やはり二刀流ですね。
マロサ: はい。オルカンには資産を育ててもらう。高配当株にはキャッシュフローを作ってもらう。その方が老後も続けやすい気がしています。
マロナ: 数学的に最も効率的な方法と、実際に30年間続けられる方法が、必ず同じとは限りませんね。
マロナ 「最適解を探すより、続けられる形を選ぶ。焦らず待てる人が、時間を味方につけられます」
いいえ。一般に知られる4%ルールは、初年度に退職時資産の4%程度を取り崩し、以後はその金額をインフレ調整する考え方です。毎年その時点の残高の4%を売る方法とは異なります。
相場がまったく動かないと仮定した単純例では960万円です。実際には売却までの値動きや売却後の値動きがあるため、資産額は変化します。
約4.17%です。
そうとは限りません。配当は企業から株主へ価値を移すものであり、配当落ちや株価下落もあります。「配当だから資産が減らない」と考えるのは正確ではありません。
経済的価値だけではなく、自分で売却しなくても現金が入るという点に心理的・実務的なメリットを感じる人はいます。実際、配当の方がキャピタルゲインより消費されやすいという研究もあります。
課税口座では原則20.315%です。ただし新NISAの成長投資枠で保有すれば、配当も一定の条件のもと非課税になります。
使えるだけの資産があるのに、減ることへの不安から使えないまま過ごしてしまう状態のことです。日本語では過少支出と呼ばれます。老後資金が足りなくなる「使いすぎ」とは逆方向の問題として、近年の退職研究で指摘されています。
マロサはどちらか一方を選ぶ必要はないと考えています。資産成長を担うオルカンと、キャッシュフローを担う高配当株を組み合わせる二刀流も選択肢です。
オルカン1,000万円から40万円を取り崩す。相場が動かなければ960万円。しかし残った960万円はその後も運用され、市場が上昇すれば再び1,000万円を超える可能性もあります。
理屈では分かっています。それでも、実際に自分で売却ボタンを押せるか。
ここに、資産形成とは別の難しさがあると思っています。
一方、高配当株なら自分で売却しなくても配当金が入ってきます。今年40万円だった配当が、企業の成長によって翌年41万円になる可能性もあります。
もちろん減配もあります。株価も下がります。配当金も無料のお金ではありません。
それでも「資産を売って生活する」より「資産が生み出した現金で生活する」と感じられることには、数字には表れない安心感があります。
だからマロサは、オルカンか高配当株かではなく、オルカンも、高配当株もがいい。
オルカンには世界経済の成長を取り込んでもらう。高配当株には日々のキャッシュフローを作ってもらう。そして必要になれば、オルカンも少しずつ取り崩す。
完璧な投資方法を探すより、自分が老後になっても実際に続けられる仕組みを、今から作っておく。
それが、長期投資では意外と大切なのかもしれません。
資産を増やす方法だけでなく、どう使うかまで考えて初めて、投資は人生につながる。マロサはそう考えています。
マロナ「知識は力、継続は自由。増やし方だけでなく、使い方まで決めておきましょう」
本記事は情報提供および筆者個人の投資に対する考え方を紹介することを目的としており、特定の金融商品・投資手法を推奨するものではありません。
4%ルールは過去の米国市場データ等をもとに研究された取り崩し方法であり、将来の資産維持を保証するものではありません。また、本記事では説明を分かりやすくするため、税金・手数料・市場変動などを省略した単純計算を使用している箇所があります。税制や非課税制度の内容は変更される場合があります。
投資信託や株式には元本割れのリスクがあります。配当金は保証されず、減配・無配となる場合もあります。投資判断は必ずご自身の責任で行ってください。
なお、本記事に登場する「マロナ」は当ブログ独自のキャラクターであり、実在の企業・団体の公式キャラクターではありません。