宝くじは投資?ギャンブル?当選確率と期待値をデータで解説|30万円使って気づいたこと
marosa
マロサの投資について考えるブログ
三井住友FGの株価は、2026年10月29日の終値で3,245円でした。
マロサの取得単価は1,525円。含み益は+112.8%で、株価は買ったときの2倍を超えています。取得単価で見た配当利回りは5.90%です。
そして2026年度、三井住友FGは株主に向けて、ひとつの方針を打ち出しました。
「毎期増配」。毎年、配当を増やすことに会社がコミットする(責任を持って取り組む)という方針です。
これまでの「減配はしない」という方針から、一歩踏み込んだ形です。この記事では、三井住友FGを当ブログの5つの基準で判定し、13年間の配当と、ようやく基準を超えたROEを、数字で正直にまとめます。
「黄金の軍配を手に立つ還元の軍師マロナ」
マロナ 「こんにちは、マロナです。今回は『還元の軍師』として、三井住友FGを紹介します。稼いだ利益を、どう株主に届けるのか。その作戦を読み解いていきましょう」
| ジョブ | 還元の軍師 |
|---|---|
| 5基準 | ◎2つ・△1つ・対象外2つ(2026年3月期・株価3,245円で判定) |
| 配当 | 12年で20円→78.5円(約3.9倍、株式分割を調整)。2014年3月期から減配なし |
| 還元方針 | 2026年度からの中期経営計画で「毎期増配」にコミット、配当性向40%を目標 |
| ROE | 2026年3月期10.4%。ただし8%以上は13年中4回だけ |
| 配当利回り | 2.77%(株価3,245円・予想配当90円)。優待の条件を満たす200株保有者は約3.54% |
| マロサの取得単価 | 1,525円(含み損益率 +112.8%、取得利回り5.90%) |
| 買い増しライン | 利回り3.3%以上になる約2,727円以下。長期目線では、利回り3.0%の3,000円以下で少しずつ買うことも検討 |
| 株主優待 | あり(200株以上・Olive口座が条件。特典ごとに保有期間や預金残高の条件が異なる)。マロサはまだ条件を満たしていない |
| 最大の弱点 | 金利や景気の変化で利益が揺れること。グループ会社の不祥事の過去 |
| 基準 | 三井住友FG | 判定 |
|---|---|---|
| 自己資本比率40%以上 | 銀行のため対象外(預金が負債に入るため、自己資本比率は低く出る) | ― |
| 営業利益率7%以上 | 銀行のため対象外(参考:経常利益率21.3%) | ― |
| ROE8%以上 | 10.4%。ただし8%以上は13年中4回 | ◎ |
| 配当安定・増配傾向 | 12年で約3.9倍。2014年3月期から減配なし | ◎ |
| 総合利回り3.5%以上 | 配当のみ2.77%。優待の条件を満たす200株保有者は約3.54% | △ |
※数値は2026年3月期。利回りは株価3,245円(2026年10月29日終値)と2027年3月期の予想配当90円(2026年10月の株式分割後)で計算しています。
※銀行株の評価について
銀行は一般の会社と財務の仕組みが違うため、当ブログの「自己資本比率40%以上」「営業利益率7%以上」という基準をそのまま当てはめていません。今回はこの2つを「対象外」とし、経常利益率は参考として確認しています。
総合利回りは、配当だけでは約2.77%ですが、株主優待の条件を満たした200株保有者では約3.54%になります。ただし、優待には継続保有の期間やOliveの利用などの条件があり、必ず受け取れるものではないため、判定は△としました。銀行株は、配当だけでなく、稼ぐ力・資本の健全性・景気の変化への強さも含めて見ることが大切だと考えています。
「書斎で資料を読み込み、財務を分析する還元の軍師マロナ」
銀行は、一般の会社のような「営業利益」を開示していません。また、銀行の経常収益には貸出金の利息などが含まれ、一般の会社の売上高とは性質が違います。そのため当ブログでは、営業利益率の基準は「対象外」とし、経常利益÷経常収益(経常利益率)を参考として確認します。
2026年3月期の経常利益率は21.3%で、2014年3月期から13年間、一度も15%を下回っていません。ただし、銀行はものを作って売る会社と収益の構造がまったく違い、利益率は高く出やすい業種です。基準の7%と比べて良し悪しを判定するのではなく、推移を見るための参考値として見てください。
2023年3月期以降は、金利環境の変化などによって経常収益が大きく増加しました。一方で、資金調達の費用なども変動するため、経常利益率だけでは銀行の稼ぐ力の変化は判断できません。経常利益の額やROEも合わせて確認することが大切です。経常利益の額は、2021年3月期の7,110億円から2026年3月期の2兆3,034億円へ、3倍以上に増えています。
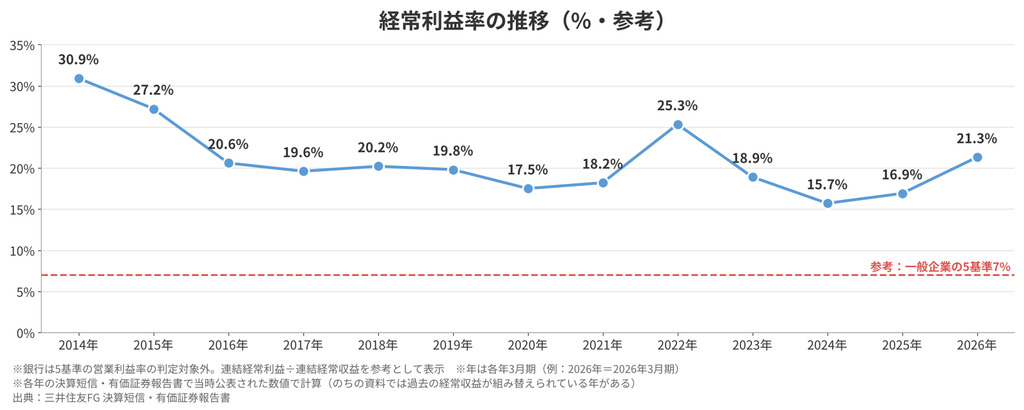
「三井住友FGの経常利益率の推移(2014年3月期〜2026年3月期)」
ROE(自己資本利益率)は、株主のお金でどれだけ効率よく利益を出しているかを示す指標です。2026年3月期は10.4%で、基準の8%を上回りました。
ただ、13年間を通して見ると、8%以上だったのは2014年・2015年・2025年・2026年の4回だけです。2016年から2024年までは9年続けて基準を下回り、2021年3月期には4.6%まで落ちました。直近2年でようやく回復してきた、というのが正直な評価です。
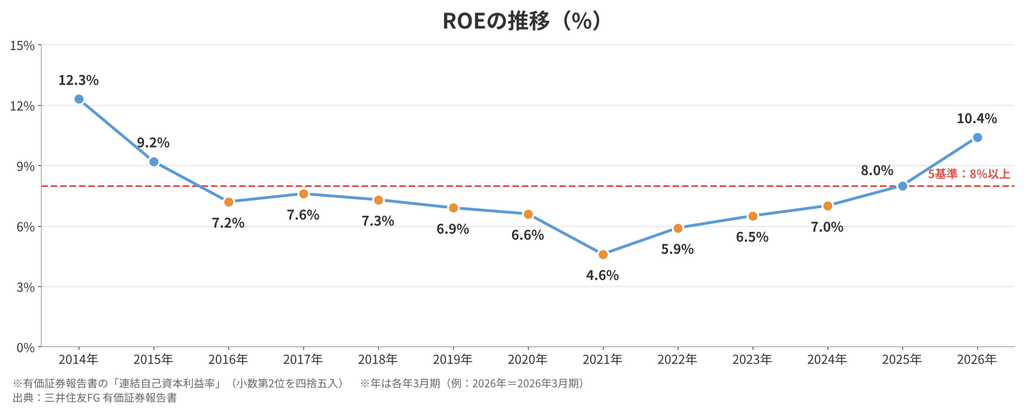
「三井住友FGのROEの推移(2014年3月期〜2026年3月期)」
銀行は、お客さんから預かった預金を「負債」として持っています。そのため、自己資本比率は数%と低く出るのがふつうで、40%の基準をそのまま当てはめると実態を見誤ります。当ブログでは、銀行の自己資本比率は「対象外」としました。
2014年3月期の20円から、2026年3月期の78.5円まで、12年で約3.9倍になりました。この間、前年を下回った年は一度もありません。
三井住友FGは、2024年10月に1株を3株、2026年10月に1株を2株に分割しています。このため、この記事の配当はすべて2026年10月の分割後の株数に換算しています。会社の配当ページでは、2026年3月期の配当は157円と表示されていますが、これは2回目の分割の前の金額です。
ただし、毎年増配してきたわけではありません。2016年→2017年と、2020年→2021年は配当が据え置きでした。「減配はしないが、据え置く年もある」というのが、これまでの姿です。
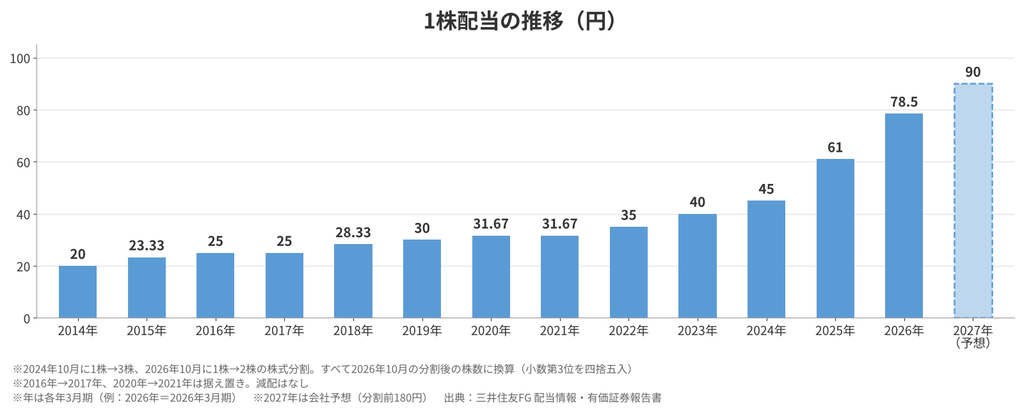
「三井住友FGの1株配当の推移(2014年3月期〜2027年3月期予想)」
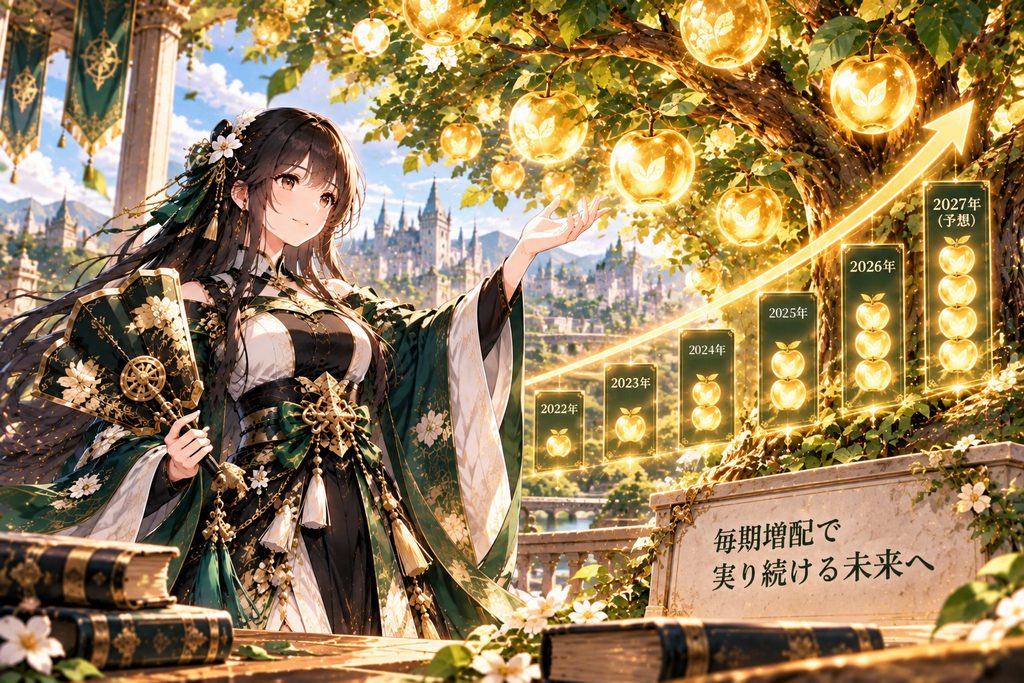
「毎期増配の実りを示す黄金の木を指し示す還元の軍師マロナ」
株価3,245円、予想配当90円で計算すると、配当利回りは2.77%です。配当だけでは、基準の3.5%に届きません。
一方、株主優待の条件を満たして200株を持ち、1年以上の保有でVポイント5,000円相当を受け取れる場合は、次のようになります。
| 項目 | 200株・優待条件を満たす場合 |
|---|---|
| 年間配当(予想) | 18,000円(90円×200株) |
| Vポイント | 5,000円相当 |
| 投資額 | 64万9,000円(3,245円×200株) |
| 総合利回り | 約3.54% |
※税金・手数料は考えていない参考値です。優待は、購入してすぐに受け取れるものではありません。
優待まで含めれば3.5%を上回りますが、継続保有の期間やOliveの利用などの条件があるため、判定は△としました。なお、マロサ自身はまだ優待の条件を満たしていないため、このあとの保有状況の利回りは配当だけで計算しています。
マロナ 「配当は13年間減っていません。でもROEが基準を超えたのは、つい最近のこと。良いところと課題を、両方見ておきましょう」
三井住友FGの株主優待は、グループの総合金融サービス「Olive」の口座を持つ株主が対象です。
| 特典 | 必要な株数 | 主な条件 |
|---|---|---|
| Vポイント5,000円相当 | 200株以上 | 1年以上の継続保有、Oliveの契約、基準日の翌年2月末にOlive口座の残高15万円以上 |
| Vポイント3万円相当 | 2,000株以上 | 5年以上の継続保有(5,000円相当に代わって受け取れる)、Oliveの契約、残高15万円以上 |
| 円定期預金の金利上乗せ(年1.0%) | 200株以上 | Oliveの契約。3か月の円定期預金、1,000万円まで |
| グループ協賛イベントへの招待(抽選) | 200株以上 | Oliveの契約、残高15万円以上 |
※権利確定は9月末(年1回)。必要な株数は、2026年10月の株式分割にあわせて、2027年9月の基準日から100株→200株、1,000株→2,000株に変わります。2026年10月時点の内容で、特典ごとに条件が違います。最新の条件は、三井住友FGの株主優待のページで確認してください。
※株主優待を受け取るには、株数やOliveなどの条件に加えて、所定の期間内にエントリー(申し込みの手続き)が必要です。継続保有の期間は、3月末と9月末の株主名簿に同じ株主番号で記録され続けているかで判定されるため、売買で保有株数が条件を下回った場合などは対象外になることがあります。
マロサは、まだこの優待の条件を満たしていません。そのため、保有状況の利回りは配当だけで計算しています。
| 取得単価 | 1,525円(2026年10月の株式分割後) |
|---|---|
| 現在の株価 | 3,245円(2026年10月29日終値) |
| 含み損益率 | +112.8% |
| 取得利回り | 5.90%(2027年3月期の予想配当90円) |
| 現在の配当利回り | 2.77% |
| 優待 | 条件を満たしていないため、まだ対象外 |
今の株価で買う人の利回りは2.77%ですが、取得単価1,525円で見れば5.90%です。毎期増配が続けば、取得利回りはこれからも上がっていきます。
| 株価 | 配当利回り | 位置づけ |
|---|---|---|
| 3,245円 | 2.77% | 現在(2026年10月29日終値) |
| 3,000円 | 3.00% | 長期目線で少しずつ買うことも検討する水準 |
| 約2,727円 | 3.30% | マロサの買い増し検討ライン |
| 約2,571円 | 3.50% | 5基準の総合利回りのライン |
| 1,525円 | 5.90% | マロサの取得単価 |
※配当利回りは、すべて2027年3月期の予想配当90円で計算しています。
三井住友FGの株価は、取得単価の2倍を超える水準まで上がってきました。5基準の3.5%になる約2,571円まで待っていると、いつまでも買い増しの機会が来ないかもしれません。
そこでマロサは、利回り3.3%になる約2,727円以下を、買い増しを検討し始めるラインにしています。今の株価から約16%の下落が必要なので、今は買い増しの圏外です。
ただ、長期目線で見れば、利回り3.0%になる3,000円以下でも、少しずつなら買ってもよいとも考えています。3,000円は、今の株価から約8%下の水準です。一度にまとめて買うのではなく、3,000円で少し、2,727円まで下がればしっかり、と2段階で構えておけば、株価が思ったほど下がらなくても買い増しの機会を逃しにくくなります。
もうひとつ、三井住友FGならではの考え方もあります。会社の方針どおり毎年増配が続けば、株価が下がらなくても、配当が増えることで利回りが3.3%に近づいていく可能性があります。株価が下がるのを待つだけでなく、配当が育つのを待つ。それも、この銘柄との付き合い方です。ただし、増配は会社の方針であり、将来の配当を保証するものではありません。
マロナ 「株価が下がるのを待つだけでなく、配当が増えて利回りが上がるのを待つ。毎期増配の会社ならではの考え方ですね」
三井住友FGは、三井住友銀行(SMBC)を中核とする、日本を代表する金融グループのひとつです。銀行のほか、証券、クレジットカード、リースなど、幅広い金融サービスを手がけています。
銀行の本業は、預かったお金を企業や個人に貸し、その利息で利益を上げることです。企業の成長を資金で支え、町や産業を育てていく。その結果として生まれた利益が、株主への還元の源になります。
光の道で町をつなぎ、人々の仕事を後押しする還元の軍師マロナ」
三井住友FGに「還元の軍師」というジョブを与えた理由は、株主還元に対する明確な姿勢です。
2026年度からの中期経営計画で、三井住友FGはそれまでの累進的配当(減配せず、維持か増配)を進めて、「毎期増配」にコミットし、配当性向40%を目標としました。さらに、自己株式の取得(自社株買い)も組み合わせ、利益を株主に届ける姿勢を示しています。
三菱UFJの「金利の軍師」が金利の流れを読む存在なら、三井住友FGの「還元の軍師」は、稼いだ利益をどのように株主に還元するかを考える存在です。そんな株主還元への姿勢を、マロナのジョブ名に込めました。
「黄金の軍配を振るい、配当や自社株買いの金貨を人々に届ける還元の軍師マロナ」
マロナ 「戦で得た恵みを、仲間にきちんと分ける。それが還元の軍師の作戦です」
三井住友FGは、国内だけでなく、アジアを中心に海外の銀行への出資などを通じて事業を広げています。国内の金利が長く低かった時期に、海外で稼ぐ力を育ててきたことも、今の利益を支えています。
「世界地図の戦略盤に手を伸ばし、各地への展開を指し示す還元の軍師マロナ」
| 軍師の姿 | 財務指標 |
|---|---|
| 戦の稼ぎ | 経常利益2兆3,034億円(2026年3月期)。5年で3倍以上 |
| 作戦の効率 | ROE10.4%。8%を超えたのは直近2年 |
| 仲間への恵み | 配当は12年で約3.9倍、減配なし。毎期増配にコミット、配当性向40%が目標 |
深緑の衣装は、同じ「三井住友」の名を持つMS&ADの「翠癒の癒導師」と同じ系統の色です。暮らしを立て直す癒導師と、利益を仲間に届ける軍師。同じ色をまとう2人は、役割の違う仲間です。
三菱UFJ(金利の軍師)の記事/MS&AD(翠癒の癒導師)の記事
マロナ: マロサさん、三井住友FGは株価が取得単価の2倍を超えていますね。
マロサ: はい。取得単価は1,525円で、10月29日の終値は3,245円でした。
マロナ:  買い増しは考えていますか。
マロサ: 大きく下がる気配がなさそうなので、5基準の3.5%ではなく、利回り3.3%になったら検討を始めると決めています。予想配当90円なら、約2,727円です。
マロナ:  今の株価からだと、約16%の下落が必要ですね。
マロサ: はい。ただ長期で持つつもりなので、利回り3%の3,000円くらいなら、少しだけ買うのもありかなと思っています。
マロナ: 3,000円で少し、2,727円でしっかり。2段階で構えておくんですね。
マロサ: そうですね。でも三井住友FGは毎期増配にコミットしているので、配当が増えれば、同じ株価でも利回りは上がっていきます。
マロナ: 株価が下がるのを待つだけでなく、配当が育つのを待つ。還元の軍師らしい作戦ですね。
マロサ: はい。優待の条件はまだ満たしていませんが、まずは配当の伸びを見守りたいと思います。
マロナ: 方針どおり増配が続いていくかを、毎年確かめていく。それも長期投資の楽しみですね。時間を味方につけていきましょう。
「嵐の中、光の結界で城と仲間を守る還元の軍師マロナ」
銀行の利益は、貸すときの金利と預金の金利の差(利ざや)に大きく左右されます。金利が下がる局面では、利益が伸びにくくなる可能性があります。
一方で、金利が上がることも、銀行にとって良いことばかりではありません。利ざやが改善する場合がある反面、預金を集める費用が増えたり、持っている債券の価格が下がって評価損が出たり、お金を借りている企業の返済の負担が重くなったりするリスクもあります。
景気が悪化すると、お金を貸した企業の業績が落ち、返済が滞ることがあります。そうなると、銀行は貸し倒れに備える費用を積み増す必要があり、利益が減ります。コロナ禍の2021年3月期には、ROEが4.6%まで下がっています。
海外での事業や出資は、成長の源である一方、その国の景気や政治、為替の影響を受けます。出資先の業績が悪化すれば、三井住友FGの利益にも響きます。
ROEが基準の8%を超えたのは、直近の2年だけです。今の水準が続くかどうかは、これからの業績次第です。毎期増配の方針も、利益が伸び続けることが前提になります。
グループのSMBC日興証券は、相場操縦の問題で、2022年10月に金融庁から一部業務の停止命令と業務改善命令を受けました。親会社の三井住友FGにも、改善に必要な措置をとるよう命令が出ています。グループ全体の管理体制が問われた出来事です。
マロナ 「どんな軍師でも、嵐を完全に読み切ることはできません。弱点を知っておけば、慌てずにすみますよ」
2027年9月の基準日からは、200株以上が必要です(2026年10月の株式分割で、100株から変わりました)。どの特典もOliveの契約が必要で、Vポイントは1年以上の継続保有と、基準日の翌年2月末にOlive口座の残高15万円以上という条件もあります。受け取るには、所定の期間内のエントリーも必要です。特典ごとに条件が違うため、最新の内容は三井住友FGの株主優待のページで確認してください。
3月末(期末配当)と9月末(中間配当)の年2回です。2027年3月期の配当予想は、分割前の株数で180円です。2026年10月の分割後の株数に換算すると年間90円で、中間配当は分割前の90円、期末配当は分割後の45円として支払われる予定です。
毎年、前の年より配当を増やすという方針です。三井住友FGは、2026年度からの中期経営計画で、それまでの「累進的配当」(減配せず、維持か増配)から「毎期増配」に方針を進めました。ただし、将来の配当を保証するものではありません。
証券会社の単元未満株のサービスを使えば、1株から買えます。2026年10月29日の終値3,245円なら、1株3,245円です。2027年3月期の年間予想配当は、株式分割後の1株あたり90円相当ですが、実際に受け取れる配当金は、購入した時期や権利確定日によって変わります(2026年9月末の中間配当の権利は、すでに確定しています)。通常の売買単位は100株で、株価3,245円なら32万4,500円です(手数料などは別)。株主優待の200株では、64万9,000円になります。
※単元未満株の取り扱いの有無や手数料、注文できる時間帯は証券会社によって異なります。単元未満株には議決権がなく、株主優待の対象にもなりません。
2014年3月期以降、年間配当が前年を下回ったことはありません(株式分割を調整した金額で比較)。ただし、2017年3月期と2021年3月期は前年と同額の据え置きでした。
「夕日に照らされた街を見渡し、軍配を胸に抱く還元の軍師マロナ」
三井住友FGは、13年間一度も配当を減らさず、今度は「毎年増やす」ことにコミットしました。稼ぐ力も、ROEが基準を超えるところまで戻ってきています。
この方針が本当に続いていくのか。私は、決めた価格を守りながら、配当が育っていく様子を毎年確かめていきます。
マロナ 「方針は、続けて初めて信頼になります。長期思考で、未来を育てていきましょう」
※配当利回り・取得利回り・含み損益率・経常利益率は、当ブログが計算しています。配当は2024年10月と2026年10月の株式分割を調整した値です。数値は2026年10月時点で確認したものです。
本記事は、公開情報をもとに筆者の考えをまとめたものであり、特定の銘柄の売買を推奨するものではありません。記載した数値は執筆時点のものであり、将来の配当・株価・株主優待の内容を保証するものではありません。投資の最終判断は、ご自身の責任でお願いいたします。
※マロナは当ブログ独自のキャラクターであり、実在の企業・団体の公式キャラクターではありません。