水筒は資産形成の魔法のアイテム|ペットボトルをやめたら20年で100万円?タイガー愛用のマロサが解説
marosa
マロサの投資について考えるブログ
「投資を始めたいけれど、毎月の生活費で精いっぱい……」
「高配当株に興味はあるけれど、投資に回すお金がない」
そんな悩みを感じたことはありませんか?
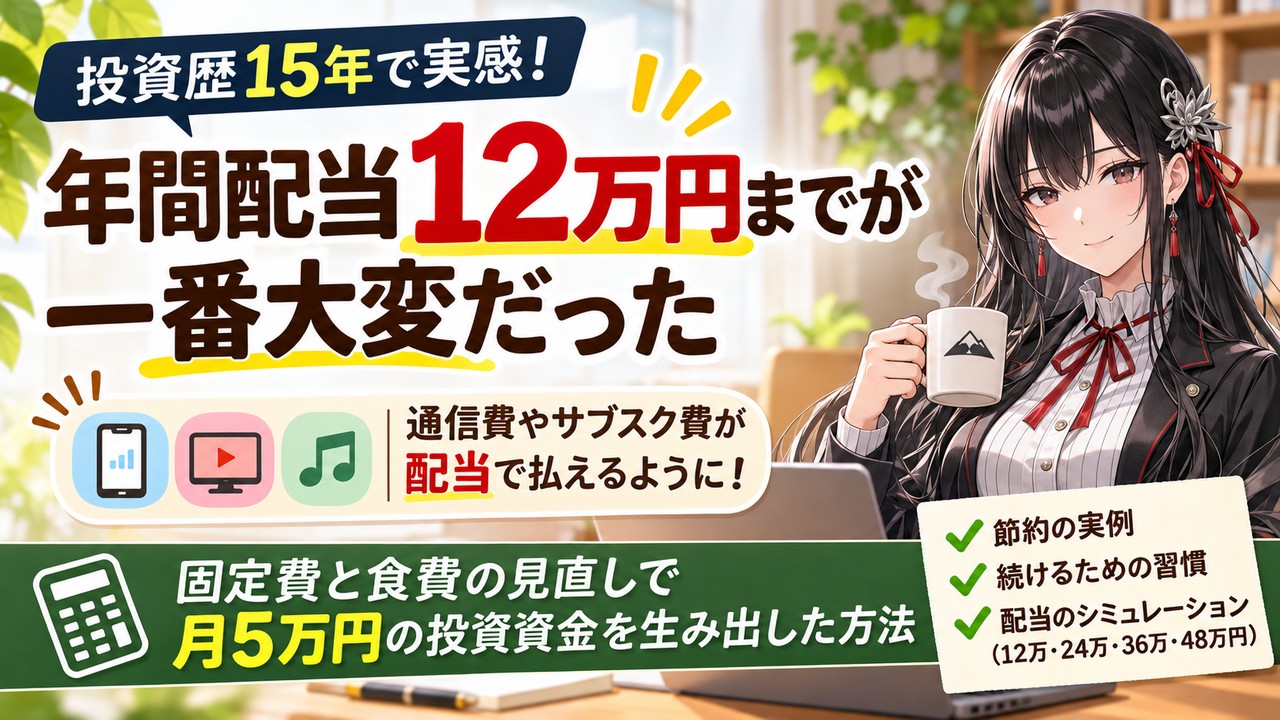
私も、最初から十分な投資資金があったわけではありません。投資歴は約15年になりますが、振り返ると、年間配当12万円に届くまでが一番大変でした。
年間配当12万円は、月平均にすると1万円相当です。大きな金額ではないと感じる方もいるかもしれません。
それでも、私にとっては大きな節目でした。それまで給料から支払っていた通信費やサブスクリプションサービスの費用を、配当収入でまかなえるようになったからです。生活費の一部を配当金が支えてくれる。そう考えると、少しずつ生活が楽になったように感じ、精神的な安心感も生まれました。
その後も投資を続け、年間配当24万円という節目にも到達しています。
では、投資資金をどうやって確保してきたのか。
私が実践したのは、保険・スマートフォン・サブスクといった固定費の見直しと、外食を減らして自炊を増やすことでした。ざっくりとした金額ですが、見直す前と比べて月6万円以上の支出が減りました。
そのうち月5万円を高配当株に、残りをオルカンの積立と特別費に回しています。
今回は、月5万円の投資資金を捻出した5つの節約と3つの習慣、そして年間配当12万円に届いて感じた変化を、実際の金額とともに紹介します。
後半では、年間配当12万円・24万円・36万円・48万円に必要な元本と積立期間もシミュレーションします。
※シミュレーションは読者向けの参考モデルであり、私自身の運用実績や現在の個人的な目標を示したものではありません。
マロナ 「こんにちは、マロナです。今回は、マロサさんが投資資金をどうやって生み出してきたのか、実際の金額で振り返ります」
最初に、私が見直した支出と、そのおおよその金額をまとめます。
| 項目 | 見直し前 | 見直し後 | 減った金額 |
|---|---|---|---|
| 民間保険 | 約15,000円 | 約3,000円 | 約12,000円 |
| スマートフォン(ドコモ→ahamo) | 約10,000円 | 約3,000円 | 約7,000円 |
| サブスクリプション | 約9,000円 | 約4,500円 | 約4,500円 |
| 食費(外食中心→自炊) | 約80,000円 | 約40,000円 | 約40,000円 |
| 合計 | 約114,000円 | 約50,500円 | 約63,500円 |
※いずれも当時の月額のおおよその金額です。現在も同じ金額という意味ではありません。
見直しで生まれた月約6.35万円は、次のように振り分けています。
| 使い道 | 月額(目安) |
|---|---|
| 高配当株の購入資金 | 約5万円 |
| オルカンの積立と特別費 | 約1.35万円 |
| 合計 | 約6.35万円 |
特別費は、車の買い替えを含むさまざまな買い替えや、冠婚葬祭など、毎月ではないけれど必ずやってくる出費に備えるお金です。浮いたお金をすべて株に回すのではなく、将来の大きな出費にも備えておく。そうすることで、急な出費があっても株を売らずに済み、投資を続けやすくなると考えています。
内部リンク:特別費の記事
私が実践してきたのは、ただ我慢を重ねる節約ではありません。自分にとって必要なものと見直せるものを考え直すことでした。
生活費を見直して生まれたお金を投資に回し、その投資から得られる配当金がやがて生活費の一部を支えるようになる。その変化を実感できたことが、今も投資を続ける大きな励みになっています。
マロナ 「節約は、ただ支出を減らすことではありません。自分にとって大切なものを見極めることも、将来への投資につながりますね」
配当収入を増やすには、株を買い増したり、保有企業に増配してもらったりすることが必要です。
ただ、投資を始めた頃は保有株式も少なく、受け取れる配当金も大きくありません。株を買い増したいと思っても、毎月の生活費を支払った後に、投資資金を確保しなければなりません。
給料から生活費を支払い、残ったお金を投資に回す。言葉にすると簡単ですが、実際に続けることは決して楽ではありませんでした。
私は以前、年間8,760円の配当金を「時給1円」と考える記事を書きました。
1年は365日で8,760時間。つまり、年間8,760円の配当収入は、1時間あたり1円に換算できます。もちろん、本当に1時間ごとに1円が振り込まれるわけではありません。それでも、少額の配当金を身近に感じるための考え方として、私は気に入っています。
最初から大きな金額を目指すのではなく、小さな生活費を一つずつ配当収入に置き換えて考える。こうした目標なら、投資を続ける意味を感じやすくなると思います。
内部リンク:【不労所得はいくらから?】まずは年間8,760円(時給1円)の配当を目指す理由
私にとって特に大きな節目だったのが、年間配当12万円への到達です。
見直した後のスマホ代は月約3,000円、サブスク代は月約4,500円。合わせて月約7,500円です。
年間配当12万円は、税引前で月平均1万円相当。仮に全額に税金がかかっても、手取りは月平均約7,969円になるので、スマホ代とサブスク代を配当だけでまかなえる計算です。
振り返ると、面白い変化だったと思います。投資資金を作るために通信プランやサブスクを見直し、浮いたお金を株式の購入に回してきました。その積み重ねによって、今度は配当収入が通信費やサブスク代を支えてくれるようになったのです。
自分が働いて得る収入とは別に、生活費の一部を支えてくれる収入がある。配当金は将来も必ず受け取れるものではありませんが、長年続けてきた投資が少しずつ生活を支える存在になったと実感できたことは、大きな喜びでした。
※年間配当12万円は、12か月で割ると月平均1万円相当という意味です。実際に毎月1万円ずつ振り込まれるわけではありません。また、口座の種類や課税関係によって手取り額は異なります。
「小さな芽から育った木に実る金色の果実を見上げるマロナ」
その後も投資を続け、年間配当24万円という節目に到達しました。
ただ、私にとって年間配当24万円はゴールではなく過程です。これからも高配当株や増配株への長期投資を続け、少しずつ配当収入を増やしていきたいと考えています。
もちろん、配当金を増やすことだけが目的ではありません。日々の生活や健康も大切にしながら、無理のない範囲で資産形成を続けていく。これが約15年投資を続けてきた私がこれからも大切にしたい考え方です。
「何年で年間配当12万円に届いたのか」
正直にお伝えすると、私ははっきりした年数を答えることができません。後半のシミュレーションのように、毎月同じ金額を淡々と積み立ててきたわけではないからです。
途中、車を購入する時期がありました。
私は借金をしないと決めていたのでローンは組まず、一括で購入しました。そのために、一時的に投資よりも貯金を優先した時期があります。
また、投資をほったらかしにしていた期間もありました。
毎月5万円を高配当株に回せるようになったのは、2021年か2022年ごろからです。それ以前は、投資額も投資のペースも一定ではなく賞与頼みの年もありました。
それでも、投資そのものをやめて、市場から離れることはありませんでした。
貯金を優先してほったらかしの時期をはさみながらも、月5万円を高配当株に回せるようになってから積み上げた分も加わり、年間配当は毎年こつこつ育っています。
これから投資を始める方にお伝えしたいのは、計画どおりに進まない時期があっても大丈夫ということです。大きな出費があれば、投資を一時的に減らしてもいい。大切なのは、市場から退場せず、また戻ってくることだと思います。
マロナ 「止まった時期があっても、やめなければ資産は育ちます。時間を味方につけるとは、そういうことかもしれませんね」
ここからは、実際に取り組んだ支出の見直しを紹介します。大きく分けると、保険・スマホ・サブスクの「固定費」と、自炊や水筒による「食費」です。
「家計簿と電卓を前に、支出を一つずつ見直すマロナ」
最初に紹介したいのが、保険の見直しです。
私が行ったのは、単に保険料を安くするための解約ではありません。まず公的保険の保障内容を理解し、そのうえで自分に必要な民間保険なのかを判断しました。
日本には、公的医療保険の高額療養費制度など、医療費の自己負担を軽くする仕組みがあります。また、加入している健康保険や条件によっては、病気やけがで働けなくなったときに傷病手当金を受けられることもあります。
こうした制度を知ることで、すでにどのような保障があるのかを理解できました。そのうえで、自分に必要な保障と、民間保険で補う必要のある部分を考え、不要と判断した民間保険を解約しました。
保険料は毎月支払う固定費なので、一度見直せば、翌月以降もずっと効果が続きます。
ただし、民間保険がすべて不要というわけではありません。家族構成、扶養する人の有無、収入、貯蓄、健康状態などによって、必要な保障は異なります。大切なのは、保険を解約することではなく、公的保険を理解したうえで、自分に必要な保障を考えることだと思います。
次に見直したのが通信費です。以前はドコモのプランを利用していましたが、ahamoへ変更しました。
スマートフォンは日常生活に欠かせませんが、毎月発生する固定費でもあります。プランを選ぶ際は、料金だけでなく、データ通信量や通話、サポート内容なども確認する必要があります。
私の場合は、自分の使い方に合ったプランへ変更することで、月約7,000円の支出を減らせました。
動画配信や音楽などのサブスクは便利です。ただ、一つひとつの料金は小さくても、複数契約していると毎月の支払いは積み重なります。
本当に使っているサービスなのか。支払っている料金に見合った価値を感じているのか。そうしたことを考えながら必要なサービスを選び直し、月の支払いをおよそ半分にしました。
節約のために、すべての楽しみをなくす必要はありません。自分が本当に価値を感じているものには、お金を使ってもよいと思っています。大切なのは、何となく続けている支出を見直すことです。
私が実践した節約の中で、最も大きな変化があったのが自炊です。
以前の私は料理が得意ではなく、外食やスーパーの弁当・惣菜、コンビニ食に頼ることが多い生活でした。その頃の食費は月約8万円。自炊を増やした結果、月約4万円まで抑えることができました。
最初から凝った料理を作ろうとはしませんでした。肉や野菜を焼く、鍋に食材を入れて煮る、味噌汁を作る。そんな簡単な料理から始めました。自炊を続けるために大切だと感じたのは、料理の腕前よりも無理なく続けられることです。
ただし、誰でも自炊で月4万円を節約できるわけではありません。もともとの外食の回数や食費、家族構成、食材の価格などによって結果は変わります。私の場合は、外食や弁当・惣菜に頼ることが多かったため、見直す余地が大きかったのだと思います。
実際に取り入れた調理器具や食材の工夫は、以前の記事で詳しく紹介しています。
内部リンク:マロサが実践した一石二鳥の「投資額を捻出する術」とは
食費とあわせて見直したのが、飲み物代です。以前の私は、飲み物に1日300円以上使っていました。仕事終わりのコンビニコーヒーも楽しみの一つでしたが、毎日のように買えば、それなりの金額になります。
そこで、水筒に水やコーヒーを入れて持参するようになりました。
仮に1日300円を30日間使うと、月9,000円です。もちろんこれは単純計算で、水筒の中身にも費用はかかるため、実際に毎月9,000円を節約できたという意味ではありません。それでも一回の支出は小さくても、積み重なると無視できない金額になる。そんなことを改めて感じた習慣でした。
内部リンク:水筒は資産形成の魔法のアイテム
投資資金を確保するために見直したのは、支出だけではありません。お金をかけずに楽しめることや、体を動かす習慣も取り入れました。ここで紹介する3つは直接の節約ではありませんが、生活を充実させながら健康づくりにもつながった習慣です。
お金をあまりかけなくても、楽しめることはたくさんあります。読書は新しい知識や考え方に触れる機会になり、散歩は気軽に体を動かすきっかけになります。
私がこのブログで「人的投資」というカテゴリーを設けているのも、資産形成だけでなく、自分自身を成長させることを大切にしたいからです。趣味を我慢するというより、お金をかけずに楽しめる選択肢を増やす。そんな感覚に近かったと思います。
体を動かす習慣として、公園での懸垂も取り入れました。懸垂ができる設備のある公園なら、ジムの会費をかけずに取り組めます。(住民税の一部がジムの会費になったともいえます笑)
無理な回数に挑戦したり、痛みを我慢したりする必要はありません。運動のために、必ずしも大きなお金をかけなくてもよいと感じています。
エレベーターを使う場面でも無理のない範囲で階段を利用するようにしました。階段を使うこと自体が節約になるわけではありませんが、日常の中で体を動かす機会を増やせる、私にとって良い習慣でした。
こうした小さな行動の変化も、長い目で見ると自分自身への投資になっていると感じています。
ここまでの取り組みを振り返ると、もう一つ良かったことがあります。節約のために生活を見直した結果、健康づくりにも取り組めたことです。
外食や市販の食品は便利ですが、使われている食材や調味料、味付けを自分で細かく決めることは難しい場合があります。その点、自炊なら食材や調味料を自分で選べます。
| 自炊で意識したこと | 私が感じたメリット |
|---|---|
| 食品添加物 | 食材や調味料を選び、摂取量を意識しやすくなった |
| 塩分 | 味付けの濃さや調味料の量を調整できる |
| 炭水化物 | ご飯や麺類などの量を調整できる |
| 食事全体 | 自分に合った食材や食事量を考えやすい |
食品添加物をすべて避ける必要があるとは考えていません。ただ、何を使って料理するのかを自分で選べることは、大きなメリットだと感じました。
食生活を見直す中で、以前よりも体が少し軽くなったように感じました。それが自炊だけによるものなのか、散歩や運動習慣も関係しているのかは分かりません。自炊をすれば必ず健康になるというわけでもありません。
それでも、最初は投資資金を確保するために始めた節約が、結果として自分自身の健康について考えるきっかけになりました。
節約というと好きなものを我慢したり、生活の楽しみを減らしたりするイメージがあるかもしれません。
しかし私の場合は、自炊で食事の内容を見直せ、読書や散歩でお金をかけずに充実した時間を過ごせ、懸垂や階段で体を動かす習慣も身につきました。お金を使う量を減らすことと生活の質を下げることは必ずしも同じではありません。
マロナ 「投資資金を確保するために始めた節約が、健康づくりにもつながったんですね。お金だけでなく、自分自身を大切にすることも、長期投資と同じくらい大切だと思います」
ここからは、配当金の目標を具体的な数字で考えてみます。なお、ここからの数字は、読者の方が将来の資産形成を考えるためのシミュレーションです。私自身の現在の年間配当額や、今後の個人的な目標額を示したものではありません。
必要な投資元本は、次の計算式で求められます。
必要な投資元本 = 目標年間配当額 ÷ 想定配当利回り
例えば、年間配当12万円を利回り4%で得たい場合は、12万円 ÷ 0.04 = 300万円です。同じ考え方で、4つの配当額を比較すると次のようになります。
| 目標年間配当(税引前) | 利回り3% | 利回り4% | 利回り5% |
|---|---|---|---|
| 12万円 | 400万円 | 300万円 | 240万円 |
| 24万円 | 800万円 | 600万円 | 480万円 |
| 36万円 | 1,200万円 | 900万円 | 720万円 |
| 48万円 | 1,600万円 | 1,200万円 | 960万円 |
利回り4%で考えると、年間配当12万円なら300万円、24万円なら600万円、36万円なら900万円、48万円なら1,200万円が必要元本の目安です。
ただし、これらは利回りが一定という仮定で計算した数字です。株価や配当金は変動するため、この金額を投資すれば必ず目標の配当金を受け取れるという意味ではありません。
また、利回り5%の銘柄が、利回り3%の銘柄より必ず優れているわけでもありません。高い利回りの背景に、業績悪化や減配の懸念がある場合もあります。配当利回りだけでなく、企業の利益や財務状況、配当方針も確認することが大切です。
次に、毎月5万円を積み立てた場合のロードマップを考えてみます。こちらも、私自身の実際の運用履歴ではなく、一定の条件を置いたモデルケースです。
| 目標年間配当(税引前) | 利回り3% | 利回り4% | 利回り5% |
|---|---|---|---|
| 12万円 | 6年8か月 | 5年 | 4年 |
| 24万円 | 13年4か月 | 10年 | 8年 |
| 36万円 | 20年 | 15年 | 12年 |
| 48万円 | 26年8か月 | 20年 | 16年 |
例えば利回り4%なら、毎月5万円を5年間積み立てると元本は300万円。300万円 × 4% = 年間12万円で、税引前の年間配当12万円に相当する元本に到達する計算です。同じ条件で続けると、10年で600万円、15年で900万円、20年で1,200万円になります。
ただし、これは元本の積立額と想定利回りを使った単純計算です。実際には株価や配当の変動、購入時期、配当の権利確定日などによって、受け取れる金額や時期は変わります。
そして、先ほどお伝えしたとおり、私自身もこの表のようには進みませんでした。大きな出費で投資が止まりほったらかした時期もあります。表は「このくらいの時間がかかる」という目安として見ていただき、計画どおりに進まなくても焦らないことが大切です。
ここまで月5万円を例にしましたが、誰もが月5万円を投資できるわけではありません。私自身、月5万円を捻出することが簡単ではなかったからこそ、無理をする必要はないと思っています。
利回り4%を仮定して、税引前の年間配当12万円に相当する元本300万円を目指す場合は、次のようになります。
| 毎月の積立額 | 元本300万円までの期間 |
|---|---|
| 1万円 | 25年 |
| 2万円 | 12年6か月 |
| 3万円 | 8年4か月 |
| 5万円 | 5年 |
※配当の再投資・株価変動・税金などを考慮しない単純計算です。
月1万円でも、続けることで投資元本を積み上げていくことはできます。目標までの期間は長くなりますが、無理をして毎月5万円を投資するより、生活に合った金額で続けることの方が大切だと思っています。
マロナ「月5万円は、あくまで一つのモデルケースです。大切なのは他人と投資額を比べることではなく、自分の生活に合った金額を続けることですね」
年間配当12万円という目標は、生活費と結びつけることで身近に感じられると思います。ただし、高配当株投資には注意点もあります。
「地図とコンパスを手に、進む道を慎重に確かめるマロナ」
ここまでのシミュレーションは、すべて税引前で計算しています。一般的な課税口座で受け取る国内上場株式の配当金には、原則として20.315%の税金が源泉徴収されます。
| 税引前の年間配当 | 税引後の概算(20.315%課税の場合) |
|---|---|
| 12万円 | 約95,622円 |
| 24万円 | 約191,244円 |
| 36万円 | 約286,866円 |
| 48万円 | 約382,488円 |
年間配当12万円は月平均1万円相当ですが、全額課税される場合の手取りは月平均約7,969円になります。配当金で生活費をどれくらいまかなえるかを考える際は、税引前と税引後を区別する必要があります。
※実際の税額は、口座の種類や申告方法などによって異なります。
NISAでは、制度の条件を満たせば、対象となる上場株式などの配当金や売却益が非課税になります。
ただし、国内上場株式の配当金をNISAで非課税にするためには、配当金の受取方式で「株式数比例配分方式」を選ぶ必要があります。NISA口座で株式を保有しているだけで、どの受取方法でも非課税になるわけではありません。受取方式の選び方は、証券口座の作り方の記事でも解説しています。
内部リンク:楽天証券とSBI証券の使い分け|投資歴15年が教える証券口座の作り方
高配当株を保有していても、企業の業績や経営方針によって配当金が減る場合があります。場合によっては、配当金が支払われなくなる可能性もあります。配当金を生活費の一部として考える場合でも、将来の受取額が保証されていないことは理解しておきたいところです。
配当金を受け取っていても、保有株式の株価が大きく下落すれば、資産全体では損失が生じることがあります。また一つの企業や業種に集中すると、その企業や業種の業績悪化による影響を強く受けます。
利回りだけで判断せず、業績や財務状況、配当方針を確認し分散投資も意識することが大切です。
このブログでは、オリジナルキャラクター「マロナ」のジョブに例えながら、保有銘柄の財務や配当実績を分析しています。例えば三井住友FGを紹介した「還元の軍師」の記事では、配当だけでなく、ROEや利益、株主還元、銀行特有のリスクについても紹介しています。
内部リンク:三井住友FGの配当は12年で3.9倍|減配なしから毎期増配へ【還元の軍師】
配当金を増やしたいからといって、生活に必要なお金まで投資に回すことは避けたいと考えています。急な出費や収入の変化に備えて、一定の現金を確保しておくことも大切です。
私も車を購入するときは、借金をしないために、投資より貯金を優先しました。大きな出費が控えているときは投資のペースを落としてもかまわないと思います。
今は、家計の見直しで生まれたお金の一部を特別費として取り分け、車の買い替えなどの買い替えや冠婚葬祭に備えています。先に備えておけば大きな出費のたびに投資を止めたり、株を売ったりせずに済みます。
投資は長く続けるものです。無理をして始めるより、安心して続けられる環境を整えることを優先したいと思っています。
税引前の年間配当12万円を目標にする場合、想定利回り3%なら400万円、4%なら300万円、5%なら240万円が必要元本の目安です。ただし、利回りや配当金は変動するため、この金額を投資すれば必ず達成できるという意味ではありません。
はっきりした年数はお伝えできません。車の購入で貯金を優先した時期や、投資をほったらかしにしていた期間があり、毎月一定額を積み立ててきたわけではないためです。毎月5万円を高配当株に回せるようになったのは2021年か2022年ごろからで、現在は年間配当12万円以上に育っています。
利回り4%で考えると、年間配当24万円なら600万円、48万円なら1,200万円が必要元本の目安です。どちらも税引前の配当額を基準とした一定利回りの単純シミュレーションです。
もちろん大丈夫です。収入や生活費は人によって異なります。月1万円や2万円など、自分に合った金額で無理なく続けることが大切だと思います。
必ずしも毎月1万円が振り込まれるわけではありません。年間12万円を12か月で割った、月平均1万円相当という意味です。実際の支払時期は企業によって異なり、税金によって手取り額が少なくなる場合もあります。
必ずしも同じ金額を節約できるわけではありません。私の場合は、以前の食費が月約8万円と高かったため、自炊を増やして月約4万円まで抑えられました。もともとの食費や生活スタイルによって削減できる金額は変わります。
一律に解約することはおすすめしません。私の場合は、公的保険の保障内容を理解したうえで、自分にとって不要と判断した民間保険を解約しました。まずは、必要な保障が確保できているかを確認することが大切です。
今回は、年間配当12万円に到達するまでの経験と、月5万円の投資資金を捻出するために実践したことを紹介しました。
固定費を見直して生まれたお金を投資に回し、その投資から生まれた配当金が、今度は固定費の一部を支えてくれる。この経験は、私にとって投資を続ける大きな励みになりました。
その後、年間配当20万円という節目にも到達しましたが、資産形成はまだ続いています。これからも配当収入を少しずつ増やしながら、無理のない範囲で投資を続けていきます。
節約は、我慢を重ねることだけではありません。自分にとって本当に必要なものを見極め、お金の使い方や生活習慣を考え直すことでもあります。そして、お金を育てることと同じくらい、自分自身の健康を大切にすることも重要だと、投資歴約15年の経験を通じて感じています。
これから投資を始める方や、投資資金の確保に悩んでいる方にとって、私の経験が少しでも参考になればうれしいです。
「夕暮れの道を、前を向いて歩き出すマロナ」
マロナ 「時間を味方につければ、資産は着実に育ちます。お金も健康も大切にしながら、一歩ずつ積み重ねていきましょう」
内部リンク:ポートフォリオ記事(保有銘柄の一覧)
この記事は、投資歴約15年の個人投資家による実体験と情報提供を目的としたものであり、特定の銘柄の購入や民間保険の解約を推奨するものではありません。株式投資には元本割れや減配などのリスクがあります。シミュレーションは将来の運用成果を保証するものではありません。
記事中の支出の金額は、当時のおおよその月額です。通信料金やサービス内容は変更される場合があります。公的保険や税制も変更される可能性があるため、最新の制度は公式サイトでご確認ください。
自炊や運動による体調の変化は個人の感想であり、健康上の効果を保証するものではありません。
※マロナは当ブログ独自のキャラクターであり、実在の企業・団体の公式キャラクターではありません。