MS&ADは配当12年で8.6倍|特別配当と売却益を分けて見た配当株【翠癒の癒導師】
marosa
マロサの投資について考えるブログ
高配当株を調べていると、よく名前が挙がる会社があります。
今回紹介するJT(日本たばこ産業・2914)もその一つです。
JTは、たばこを中心に世界で事業を展開する会社です。営業利益率は長年20%を超え、配当も2014年の96円から2025年の234円へと大きく増えてきました。私も、高配当株の一つとして保有しています。
ところが2026年11月、状況は大きく変わりました。
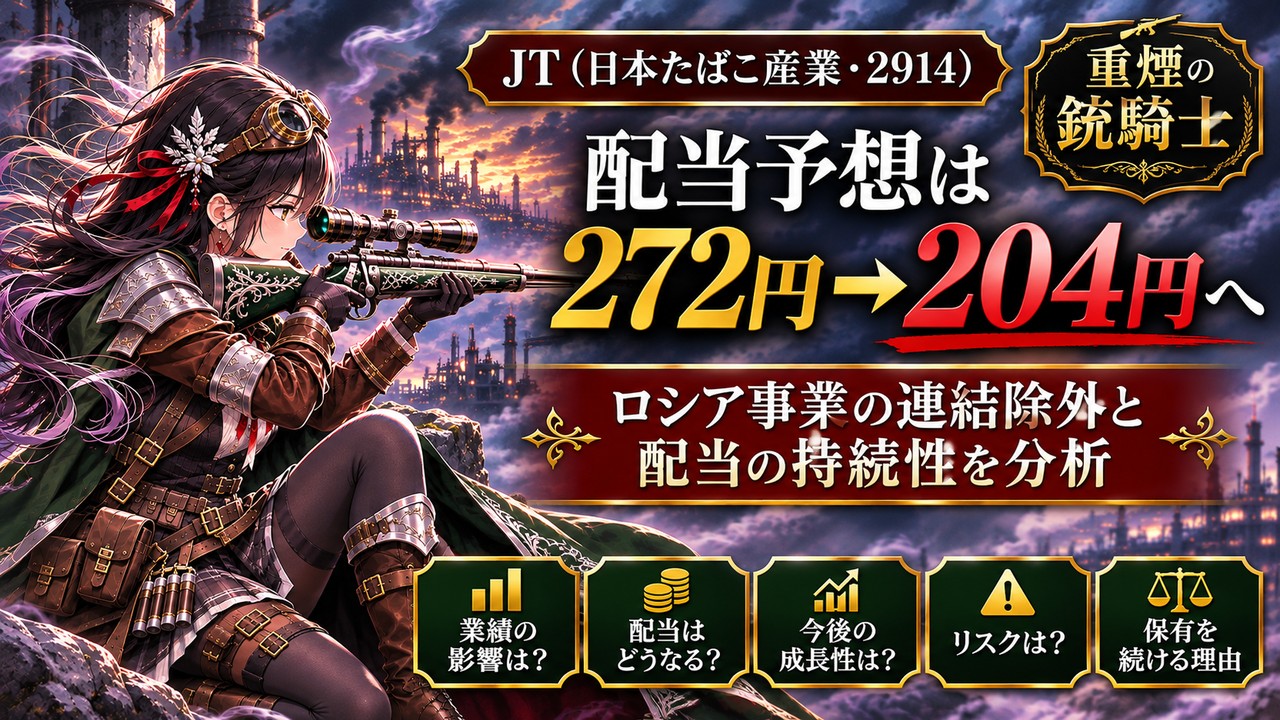
ロシアの子会社7社が、ロシアの大統領令によって一時管理下に置かれ、JTはこれらを連結から外すことになりました。約1兆3,770億円の損失を見込み、今期は営業赤字の予想に転落。配当予想も272円から204円へ、25%引き下げられました。株価は2日続けてストップ安となり、11月5日の7,769円から、11月20日には5,265円まで下がっています。
私は現在、JTを取得単価3,843円で保有しています。今回の発表を受けても、売らずに持ち続ける方針にしています。
なぜ、大きな減配があっても持ち続けるのか。
この記事では、投資歴約15年の私が、JTの事業内容や財務、配当の推移を5つの基準で分析し、今回のロシア事業の問題が何を意味するのかを、強みと弱みの両面から整理します。
マロサブログの案内役「マロナ」と一緒に、JTという会社をどう評価するか、考えていきましょう。
※株価や配当利回りの計算は、2026年11月20日の終値5,265円をもとにしています。
マロナ 「こんにちは、マロナです。今回のジョブは『重煙の銃騎士』。煙に包まれた戦場でも、焦らずに状況を見極める銃騎士です」
2025年12月期の財務実績と最新の配当予想をもとに5基準で判定すると、◎が4つ、△が1つです。ただし、今期は営業赤字の予想で、数字は大きく崩れます。高い稼ぐ力と、それを取り巻く大きなリスク。その両方を持つ会社だと考えています。
JTは、たばこ事業を中心とする会社です。2025年12月期の売上収益3兆4,677億円のうち、約95%をたばこ事業が占めています。
「港を見下ろす作戦室で、世界地図を背に各国の情勢を考えるマロナ」
JTのたばこ事業は、日本だけでなく世界の多くの国で展開されています。決算短信では、たばこ事業の売上を地域別に3つに分けています。
| 地域 | 売上収益(2025年12月期) | 調整後営業利益 |
|---|---|---|
| Asia(日本を含むアジア) | 8,642億円 | 2,246億円 |
| Western Europe(西ヨーロッパ) | 7,356億円 | 2,776億円 |
| EMA(東ヨーロッパ・中東・アフリカなど) | 1兆5,846億円 | 4,500億円 |
※出典:JT 2025年12月期 決算短信。自社たばこ製品の売上収益です。
いちばん大きいのは、ロシアを含むEMA地域です。今回連結から外れたロシア事業は、報道によると、2026年の見込みで売上収益の約10%、調整後営業利益の約25%を占めていたとされています。
「長銃を背負い、広い葉の畑で葉の育ち具合を確かめるマロナ」
JTは、かつて飲料事業や医薬事業も持っていました。飲料事業は2015年に、医薬事業は2025年12月に塩野義製薬へ引き継ぎ、たばこ事業への集中を進めています。そのほかに、冷凍食品などの加工食品事業があります。
今後の成長の柱として、会社は加熱式たばこ「Ploom」を挙げています。紙巻たばこの収益性を高めながら、加熱式たばこを2つめの成長エンジンに育てていく方針です。
「工房で長銃ノクスセプテムの機構を点検するマロナ」
「ユーラシア北部に嵐雲がかかった世界地図を、厳しい表情で見つめるマロナ」
今回の出来事を、時系列で整理します。
| 日付 | 出来事 |
|---|---|
| 11月5日・6日 | ロシアの大統領令により、JTのロシア子会社7社が一時管理下に置かれる |
| 11月6日 | JTは実質的な経営権を失ったと判断し、7社を連結から除外 |
| 11月6日・9日 | 株価が2日続けてストップ安 |
| 11月19日 | 業績予想と配当予想の修正を発表(取引終了後) |
| 11月20日 | 株価は5,265円(11月5日の7,769円から約32%下落) |
連結から外れた7社は、製造会社4社と、卸売りなどを担う3社です。JTは法律上の所有権は持ち続けていて、売却や撤退をしたわけではないと説明しています。ただ、現地での経営の判断ができなくなったため、会計のルール(IFRS)に従って連結から外しました。
| 2026年12月期の予想 | 修正前 | 修正後 |
|---|---|---|
| 営業利益 | 1兆410億円 | 3,680億円の赤字 |
| 調整後営業利益 | 1兆790億円 | 1兆470億円 |
| 当期利益 | 6,620億円 | 7,240億円の赤字 |
| 年間配当 | 272円(中間136円+期末136円) | 204円(中間136円+期末68円) |
※出典:2026年11月19日のJTの発表を伝える報道。中間配当136円は支払い済みです。
注目したいのは、営業利益が赤字になる一方で、調整後営業利益はほとんど減っていないことです。約1兆3,770億円の損失は、ロシア子会社を連結から外すことに伴う会計上の損失で、一時的なものです。
調整後営業利益は、本業の収益力を把握するために、JTが一時的な損益や無形資産の償却費など一定の項目を調整した、会社独自の利益の指標です。この調整後営業利益で見ると、1兆790億円から1兆470億円への減少にとどまります。
ただし、この予想には2026年10月までのロシア事業の利益が含まれています(JTは11月1日以降の損益を除いて予想しています)。現在の連結除外が続けば、来年はロシア事業の利益が、JTの連結業績に含まれなくなります。調整後の数字が高いからといって、影響が小さいとは言い切れません。
JTは同じ発表で、今後の株主還元について次の考えを示しています。
会社の考えとして心強い内容です。一方で、これらは見通しであり、約束ではありません。次の決算や来期の配当予想で、実際に数字がついてくるかを確認していきたいと考えています。
マロナ 「会計上の損失と、本業の稼ぐ力は分けて見る必要があります。でも、連結除外が続けば来年はロシアの利益が含まれなくなることも、忘れてはいけませんね」
私が銘柄を見るときに使っている5つの基準で、JTを判定します。今期は大きな損失が出る予想のため、財務の数値は直近の実績(2025年12月期)で、利回りは最新の配当予想(204円)で判定し、今期の見通しをあわせて書きます。
| 基準 | JTの数値(直近実績・最新予想) | 判定 | 2026年12月期の見通し |
|---|---|---|---|
| 自己資本比率 40%以上 | 48.5% | ◎ | 損失により低下する見込み |
| 営業利益率 7%以上 | 25.0% | ◎ | −9.6%(調整後は27.3%) |
| ROE 8%以上 | 13.0% | ◎ | 最終赤字のためマイナスの見込み |
| 配当が安定・増配傾向 | 12年で96円→234円。ただし2021年に減配 | △ | 234円→204円に減配の予想 |
| 総合利回り 3.5%以上 | 3.87%(2026年配当予想) | ◎ | ― |
2025年12月期の実績と最新の配当予想では◎が4つですが、今期の業績予想では、営業利益率とROEが基準を下回る見通しです。財務の判定は、来年2月の決算であらためて見直します。
「霧の立ちこめる森で、狙いを定めたまま機を待つマロナ」
自己資本比率(決算短信では「親会社所有者帰属持分比率」)は、2025年12月期で48.5%です。基準の40%を上回っています。
ただし、今期は約1兆3,770億円の損失を計上する見込みで、自己資本は大きく減ります。報道によると、連結から外れる資産は約1兆5,000億円、負債は約2,000億円とされています。どこまで比率が下がるかは、来年2月の決算で確認したいと考えています。
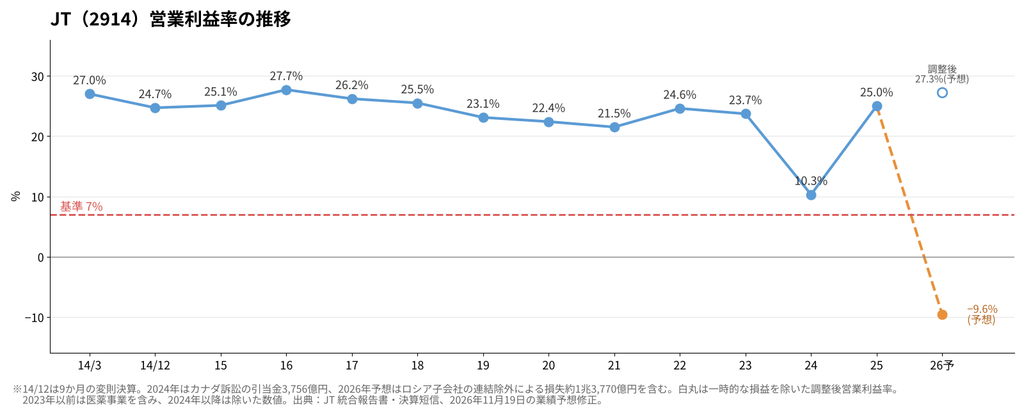
「JTの営業利益率の推移を示す折れ線グラフ。20%台を保ってきたが、2024年は10.3%、2026年の予想はマイナス9.6%。調整後は27.3%の予想」
JTの営業利益率は、2014年から2023年まで、ずっと20%を超えてきました。私の基準(7%)の3倍以上です。
大きく下がったのは2回です。2024年は、カナダでのたばこ訴訟の和解に備えて3,756億円の引当金を計上し、10.3%に下がりました。そして2026年は、ロシア事業の損失で−9.6%になる予想です。
どちらも一時的な損失が大きな原因で、JTの調整後営業利益をもとにした利益率は、2026年でも27.3%の予想です。本業の稼ぐ力そのものは高い水準にあります。ただ、ここ3年で2回、大きな一時損失が出ていることも、この会社の特徴として見ておく必要があると考えています。
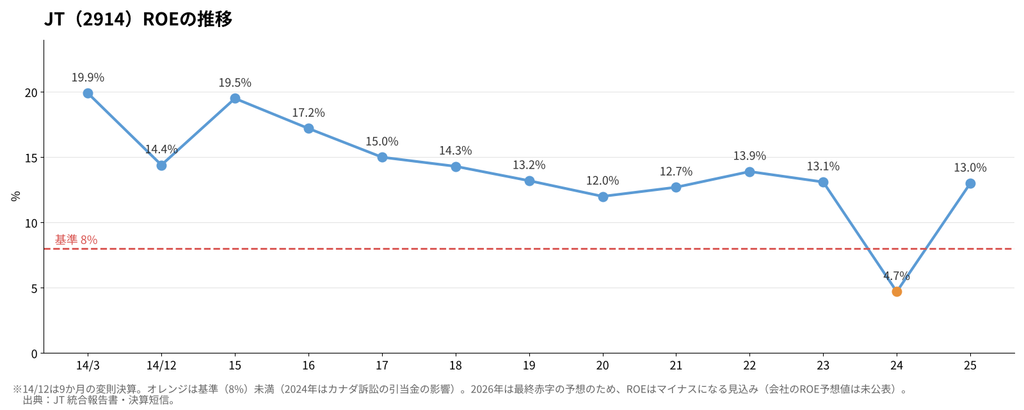
「JTのROEの推移を示す折れ線グラフ。2015年の19.5%から緩やかに下がり、2024年は4.7%、2025年は13.0%」
ROEは13.0%で、基準の8%を上回っています。2014年3月期から2025年まで、基準を下回ったのは2024年(4.7%)の1回だけです。
一方で、長い目で見ると、2015年の19.5%から2025年の13.0%へと下がってきています。今期は最終赤字の予想なので、ROEはマイナスになる見込みです。
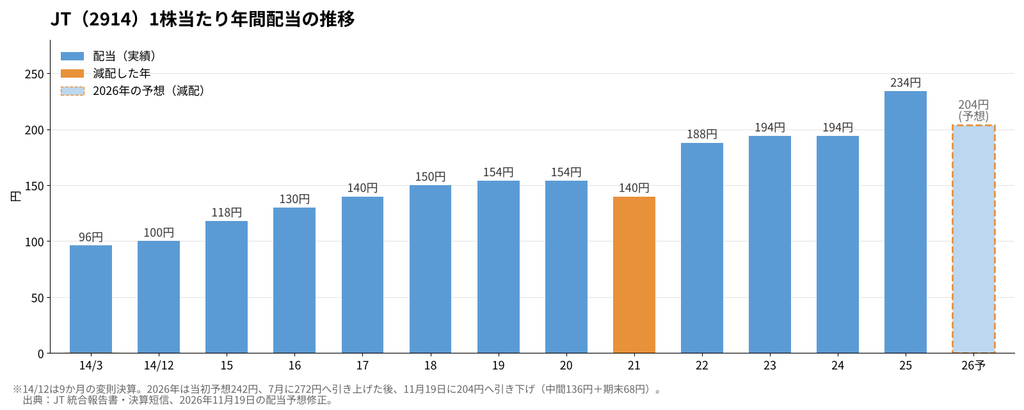
「JTの1株当たり年間配当の推移を示す棒グラフ。2014年の96円から2025年の234円まで増えたが、2021年に140円へ減配し、2026年も204円に減配の予想」
JTの配当は、2014年3月期の96円から2025年の234円へ、約2.4倍になりました。
ただし、連続増配ではありません。
| 年 | 年間配当 | 前年からの変化 |
|---|---|---|
| 2020年 | 154円 | 据え置き |
| 2021年 | 140円 | 減配(−9.1%) |
| 2022年 | 188円 | 増配(+34.3%) |
| 2023年 | 194円 | 増配(+3.2%) |
| 2024年 | 194円 | 据え置き |
| 2025年 | 234円 | 増配(+20.6%) |
| 2026年(予想) | 204円 | 減配(−12.8%) |
今回の配当予想どおりであれば、2014年以降では2021年に続く2回目の減配となります。
2021年の減配のあとは、翌年に大きく増配して回復しました。一方、今回の減配予想は、ロシア事業という利益の柱の一つを失ったことによるものです。2021年とは性質が違うため、判定は△としました。
なお、JTは配当性向(利益のうち配当に回す割合)を75%±5%(70〜80%)とする方針で、利益の大部分を配当に回してきました。利益が減れば、配当も減りやすい仕組みです。2027年以降は、当面この範囲の下限である70%を目安とする考えを示しています。方針そのものを大きく変えたわけではなく、範囲の中で目安を下側に置いた形です。
「金貨が湧き出る天球儀の装置の前で、記録をつけながら金貨を確かめるマロナ」
今期の配当予想204円を、株価5,265円で割ると、配当利回りは3.87%です。基準の3.5%を上回ります。
JTの株主優待は、2022年12月末の基準日を最後に廃止されています。現在の株主還元は、配当に一本化されています。
JTはロシア子会社の所有権を持ち続けていますが、経営には関われない状態です。今後、事業が戻るのか、どのような形で決着するのかは、現時点では分かりません。企業の努力だけでは避けられない、地政学のリスクです。
報道によると、ロシア事業は調整後営業利益の約25%を占めていました。会社はロシア市場を除いた調整後営業利益(為替一定)で、2027〜2029年の年平均成長率10%超を見込んでいますが、失った利益を埋めるには時間がかかる可能性があります。
たばこは、健康への影響から、世界中で規制や増税が続いている商品です。2024年には、カナダでの訴訟の和解に備えて3,756億円の引当金を計上しました。規制や訴訟は、今後も業績を大きく動かす可能性があります。
海外での売上が大きいため、為替の動きで、円に直したときの売上や利益が大きく変わります。
配当性向が高い会社は、利益が減ると配当も減りやすくなります。今期は大きな損失で、自己資本も減る見込みです。会社は204円からの増配に自信を示していますが、来期の予想が出るまでは、慎重に見ていきたいと考えています。
また、今回の連結除外により、2026年のフリーキャッシュフロー(本業で稼いだお金から投資に使ったお金を引いた、自由に使えるお金)(FCF)の予想は、5,960億円から1,780億円へと約70%引き下げられました。主な要因は、約4,000億円の現預金が連結の対象から外れることです。配当の持続性を考えるうえでは、会計上の利益だけでなく、実際の資金創出力にも注目する必要があります。今後は、ロシア事業を除いた利益とキャッシュフローの推移を確認していきたいと思います。
「一つだけ火が消えた灯火を、残りの灯火に囲まれて静かに見つめるマロナ」
JTのジョブを「重煙の銃騎士」にした理由は、この会社の強さと難しさの両方を、一つの姿で表したかったからです。
| 装備・特徴 | JTの姿 |
|---|---|
| 長銃ノクスセプテム | 営業利益率20%超を保ってきた、遠くまで届く高い稼ぐ力 |
| 立ちこめる煙 | 規制、訴訟、地政学など、先を見えにくくする複雑なリスク |
| 革のゴーグル | 煙の中でも状況を見極めようとする姿勢 |
| 世界を旅するロングコート | 世界の多くの国で事業を行うグローバル企業 |
武器の名前「ノクスセプテム」は、ラテン語で「夜」と「7」を意味する言葉から付けました。
銃騎士は、見えない相手に向かってむやみに撃つジョブではありません。煙が晴れるのを待ち、狙いを定めてから引き金を引きます。稼ぐ力は大きいけれど、煙のようなリスクに包まれた会社。だからこそ、数字が見えてから判断する。JTとの向き合い方を、この銃騎士の姿に重ねました。
| 取得単価 | 3,843円 |
|---|---|
| 株価(2026年11月20日終値) | 5,265円 |
| 含み損益率 | +37.0%(含み益) |
| 取得利回り(年204円) | 5.31% |
| 現在の配当利回り | 3.87% |
株価は大きく下がりましたが、取得単価が3,843円なので、現在も含み益です。減配後の204円で計算しても、取得単価に対する利回りは5.31%あります。
今回の発表を受けても、私はJTを売らずに持ち続ける方針です。
理由は、分散投資をしているからになります。私は多くの銘柄に分けて投資しているので、JT一社の減配が、私の配当収入全体に与える影響は限られています。一つの灯火が弱まっても、ほかの灯火が全体を照らし続けてくれます。だからこそ、慌てて売る必要はないと考えています。取得単価より下回っていないというのもあります。
「岩場に膝をつき、霧の向こうの的に長銃の照準を合わせるマロナ」
| 株価 | 配当利回り(年204円) | 私の方針 |
|---|---|---|
| 5,265円(11月20日終値) | 3.87% | 様子見 |
| 4,100円以下 | 4.98%以上 | 買い増しを検討 |
| 3,843円(取得単価) | 5.31% | ― |
買い増しを検討したいのは、株価が4,100円以下になったときです。現在の株価からは、1,165円(約22.1%)下の水準です。
ただし、今はしばらく様子見と考えています。ロシア事業がなくなった後の利益や、来期の配当予想が、まだ見えていないからです。煙が晴れて、狙うべき数字が見えてから判断したいと思います。
マロナ:「マロサさん、JTは年間配当予想を25%引き下げ、前年の実績と比べても12.8%の減配となる見通しですね。売ろうとは思わなかったのですか?」
マロサ:「売るつもりはありません。私は銘柄を分散して投資しているので、JT一社の減配で、配当収入全体が大きく崩れることはないんです」
マロナ: 「一つの灯火が弱まっても、ほかの灯火が照らしてくれる、ということですね」
マロサ:「はい。分散しているからこそ、慌てずに判断できます。取得単価で見れば、減配後でも利回りは5%を超えていますし」
マロナ:「株価がさらに下がったら、買い増しますか?」
マロサ:「4,100円以下になったら検討したいと思っています。ただ、今はロシア事業がなくなった後の数字が見えていないので、しばらくは様子見です」
マロナ: 「分散投資をしていれば、減配の影響を抑えることができますね。ただし、分散しているからといって安心しきるのではなく、保有する企業の状況を確認し続けることも大切です」
マロサ:「そうですね。売らないことと、見なくていいことは別だと思っています」
マロナ: 「煙が晴れるまで、引き金は引かない。銃騎士らしい判断ですね。来年2月の決算と、来期の配当予想を一緒に確認していきましょう」
2026年12月期の会社予想は、年間204円(中間136円+期末68円)です。2026年11月19日に、それまでの予想272円から引き下げられました。株価5,265円で計算すると、利回りは3.87%です。
ロシアの子会社7社が、ロシアの大統領令によって一時管理下に置かれ、JTが経営権を失ったためです。7社を連結から外したことで約1兆3,770億円の損失が出る見込みとなり、今期の最終損益は7,240億円の赤字の予想に変わりました。
いいえ。JTは法律上の所有権を持ち続けていて、売却や撤退をしたわけではないと説明しています。ただ、経営の判断ができない状態のため、会計上は連結から外しています。
JTは、来期以降の配当性向を70%の目安とし、2027年からの3年間で204円から配当を増やしていくことに自信を示しています。ただし、これは会社の見通しで、将来の配当を約束するものではありません。
いいえ。2021年にも、154円から140円に減配しています。その後、2022年に188円へ増配しました。
ありません。JTの株主優待は、2022年12月末の基準日を最後に廃止されました。
JTは、高い稼ぐ力と、複雑なリスクの両方を抱えた会社です。今回の出来事は、どれほど稼ぐ力が高い会社でも、外からの出来事で業績や配当が大きく変わりうることを、改めて教えてくれました。
私が売らずにいられるのは、JTだけに頼らず、多くの銘柄に分散しているからです。一つの銘柄に何かが起きたときに、慌てずに考えられること。それが分散投資のいちばんの価値だと、今回あらためて感じました。
私はこのような理由から、JTを売らずに持ち続け、株価4,100円以下を買い増しの目安にしています。ただし、ロシア事業がなくなった後の利益や、来期の配当予想には注意が必要です。この記事の数字や考え方が、皆さん自身の投資判断の参考になれば幸いです。
皆さんは、JTの強みとリスクをどう評価しますか?
「霧の晴れていく大地の向こうに昇る朝日を見つめるマロナ」
マロナ 「煙はまだ残っていますが、その先には朝日が見えています。焦らず、時間を味方につけて見守っていきましょう」
この記事は、投資歴約15年の個人投資家による分析と情報提供を目的としたものであり、特定の銘柄の購入や売却を推奨するものではありません。株式投資には元本割れや減配などのリスクがあります。会社の配当方針や業績予想は、将来の配当や業績を保証するものではありません。記事の数値は2026年11月20日時点のものです。投資の判断は、最新の情報を確認のうえ、ご自身の責任でお願いします。
※マロナは当ブログ独自のキャラクターであり、実在の企業・団体の公式キャラクターではありません。