【随時更新】サラリーマン投資家の保有73銘柄を一部公開|高配当株×優待株ポートフォリオ
marosa
マロサの投資について考えるブログ
洗剤、シャンプー、日焼け止め、紙おむつ。毎日の生活の中で、花王の商品を一度も使わない日は、ほとんどないかもしれません。
今回紹介する花王(4452)は、そんな身近な会社であると同時に、36期連続で配当を増やし続けている日本を代表する増配株でもあります。
私が花王に注目しているのは、この増配の実績です。業績が大きく落ち込んだ2023年にも、配当を減らさずに増やしました。直近では利益も回復し、2025年12月期は営業利益率9.7%、ROE11.3%と、私の基準を上回っています。
ただし、気になる点もあります。
配当利回りは1.93%と、高配当株とは言えない水準です。連続増配は続いていますが、ここ数年の増配は、1株あたり年1円にとどまっています。
私は現在、花王を取得単価3,101円で保有しています。そして、配当利回りが2%以上になったら買い増しを検討したいと考えています。
この記事では私が、花王の事業内容や財務、配当の推移を5つの基準で分析し、増配株としての魅力と気になる点の両方を紹介します。
マロサブログの案内役「マロナ」と一緒に、花王が長期投資に向いている企業なのか考えていきましょう。
※株価や配当利回りの計算は、2026年11月17日の終値4,051円をもとにしています。花王は2026年7月1日に1株を2株にする株式分割を行ったため、過去の配当や私の取得単価は、すべて分割後の株数に合わせた金額で書いています。
マロナ 「こんにちは、マロナです。今回のジョブは『清麗の精霊使い』。水や泡、葉の精霊たちと一緒に、暮らしを清らかに整える精霊使いです」
「精霊樹杖を持ち、水や葉の精霊に囲まれた、清麗の精霊使い姿のマロナ」
5基準の結果は、◎が4つ、✕が1つです。会社としての強さは十分ですが、今の株価では利回りが低い。これが今の花王に対する私の見方です。
花王は、洗剤やシャンプーなどの日用品で知られる会社です。ただ、日用品だけの会社ではありません。事業は大きく5つに分かれています。
| 事業 | 主な内容 | 売上高(2026年1〜6月) |
|---|---|---|
| ハイジーンリビングケア | 衣料用洗剤、住まいの洗剤、紙おむつ、生理用品など | 2,707億円 |
| ヘルスビューティケア | 洗顔料・日焼け止めなどのスキンケア、ヘアケアなど | 2,286億円 |
| 化粧品 | スキンケア・メイクの化粧品 | 1,310億円 |
| ビジネスコネクティッド | 飲食店や病院など、業務用の衛生用品 | 192億円 |
| ケミカル | 油脂製品、界面活性剤、電子材料など、企業向けの素材 | 2,472億円 |
※出典:花王 2026年12月期 中間期の決算資料。ケミカル事業の売上高には、花王の他の事業向けの取引を含みます。
いちばん大きいのは、衣料用洗剤や紙おむつなどのハイジーンリビングケア事業です。景気が悪くなっても、洗濯や掃除をやめる人はいません。日用品は、景気に左右されにくい商品です。
「泡の精霊たちと一緒に、白い衣類を洗い上げるマロナ」
化粧品事業は、数年前まで利益が出にくい状態が続いていました。しかし、2026年1〜6月の営業利益は58億円で、前年の同じ時期より54億円増えました。重点ブランドへの集中と、海外での販売拡大が進んでいます。
「化粧品の瓶が並ぶ鏡台の前で、水の雫を手のひらに浮かべるマロナ」
あまり知られていませんが、花王は企業向けに素材を販売するケミカル事業も持っています。洗剤づくりで培った技術を生かした、油脂製品や界面活性剤などです。
最近は、半導体の製造工程で使われる洗浄剤や研磨剤などの電子材料にも力を入れています。会社の決算資料によると、AIやデータセンター向けの需要を背景に、アジアを中心に伸びているとのことです。
「工場を背景に、さまざまな素材が映る光の球を見つめるマロナ」
マロナ 「洗剤の技術が、半導体の洗浄にもつながっているんですね。汚れを落とす力は、いろいろな場所で役に立っています」
私が銘柄を見るときに使っている5つの基準で、花王を判定します。
| 基準 | 花王の数値 | 判定 |
|---|---|---|
| 自己資本比率 40%以上 | 56.7%(2025年12月期) | ◎ |
| 営業利益率 7%以上 | 9.7%(2025年12月期) | ◎ |
| ROE 8%以上 | 11.3%(2025年12月期) | ◎ |
| 配当が安定・増配傾向 | 36期連続増配 | ◎ |
| 総合利回り 3.5%以上 | 1.93%(配当のみ) | ✕ |
自己資本比率は56.7%(2025年12月期)で、基準の40%を上回っています。2026年6月末には59.0%まで上がりました。過去の決算短信を見ても、50%台を安定して保っています。
※花王は国際的な会計基準(IFRS)を使っているため、決算短信では「親会社所有者帰属持分比率」と書かれています。自己資本比率にあたる数字です。
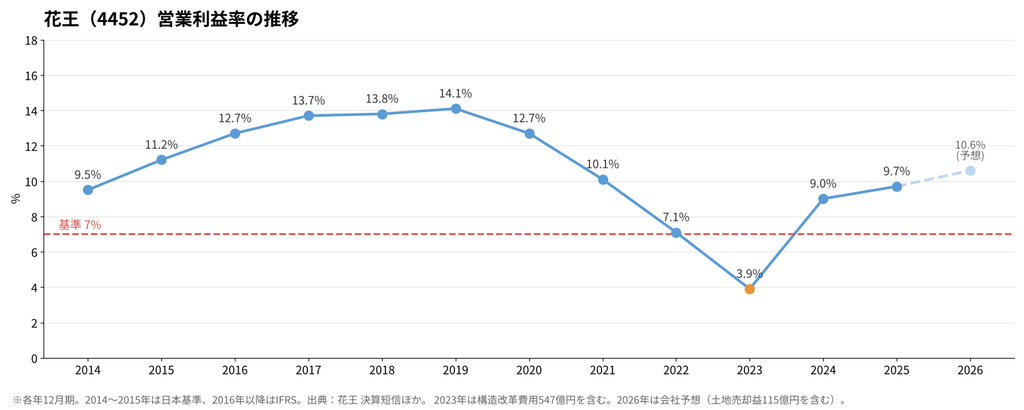
「2019年の14.1%から2023年に3.9%まで下がり、2025年は9.7%に回復」
営業利益率は9.7%で、基準の7%を上回っています。ただし、ここ数年は大きく動きました。
2019年12月期には14.1%まで上がりましたが、そこから4年続けて下がり、2023年12月期は3.9%まで落ち込みました。2023年に大きく下がったのは、構造改革の費用547億円を計上したためです。花王は中国での紙おむつ生産から撤退するなど、利益の出にくい事業の整理を進めました。それ以前からの低下については、訪日客の需要の減少、中国市場の不振、原材料価格の上昇が背景として報じられています。
その費用を除いた利益率(会社の言う「コア営業利益率」)は、2023年でも7.5%でした。そして2024年は9.0%、2025年は9.7%と回復しています。
2026年12月期の会社予想は10.6%です。ただし、この予想には土地の売却益115億円が含まれています。これを除いて私が計算すると、約9.9%になります。回復は続いていますが、2019年の水準にはまだ届いていません。
直近の2026年1〜9月の決算(11月5日発表)は、売上高が約1兆3,193億円(前年同期比7.1%増)、営業利益が約1,465億円(同28.1%増)でした。通期の予想は据え置かれています。
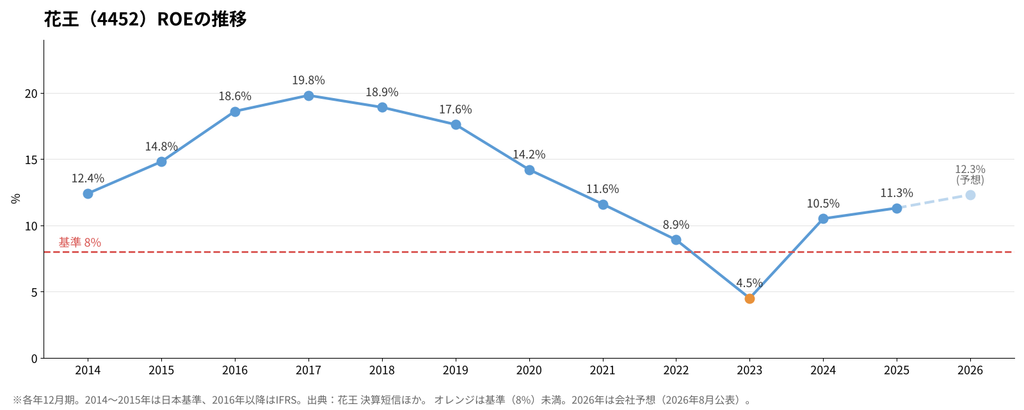
「2017年の19.8%から2023年に4.5%まで下がり、2025年は11.3%に回復」
ROEは11.3%で、基準の8%を上回っています。ROEは、株主から預かったお金でどれだけ利益を生んだかを示す数字です。
2014年から2025年までの12年間で、基準を下回ったのは2023年(4.5%)の1回だけです。2017年には19.8%という高い水準でした。2026年12月期は、会社が12.3%を見込んでいます。
なお、グラフの2014年と2015年は日本の会計基準、2016年以降はIFRSの数字です。また、花王は2026年12月期から、IFRSの新しいルール(IFRS第18号)を前倒しで取り入れています。基準やルールが違うため、厳密には同じ物差しではありません。
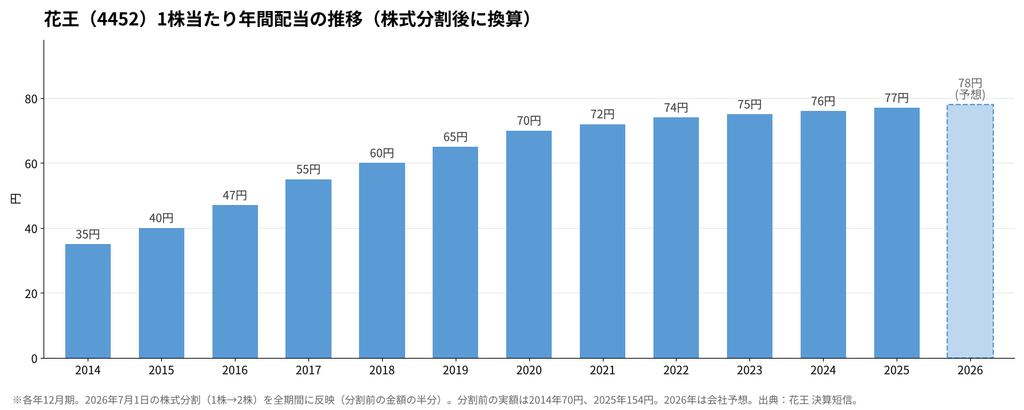
「株式分割後の換算で、2014年の35円から2025年の77円まで毎年増えている」
花王の最大の強みは、配当です。2025年12月期まで、36期連続で増配しています。2026年12月期も78円への増配が予想されていて、実現すれば37期連続になります。
年間配当(株式分割後に換算)は、2014年の35円から2025年の77円へ、11年で2.2倍になりました。
特に注目したいのは、2023年です。利益が大きく落ち込み、配当性向(利益のうち配当に回した割合)は158.9%に達しました。その年の利益を超える金額を配当に回してでも、増配を続けたことになります。2025年12月期の配当性向は59.2%まで下がり、無理のない水準に戻っています。
気になるのは、増配のペースです。
| 期間 | 年間配当(分割後に換算) | 増え方 |
|---|---|---|
| 2014年→2020年 | 35円→70円 | 6年で2倍 |
| 2020年→2025年 | 70円→77円 | 5年で1.1倍 |
| 2025年→2026年(予想) | 77円→78円 | 1円増(約1.3%) |
2020年までは、毎年5円以上のペースで増えていました。しかし2021年と2022年は年2円、2023年以降は年1円ずつの増配です。「連続増配」は守られていますが、配当が大きく育つ時期ではなくなっています。利益の回復が進んだときに、増配のペースが戻るかどうか。ここが今後の見どころだと考えています。
今期の配当予想78円を、株価4,051円で割ると、配当利回りは1.93%です。基準の3.5%には届きません。
花王は2026年8月に、株主優待の新設を発表しました。毎年12月末に株を持っている株主が対象で、初回は2026年12月末です。
| 保有株数 | 優待の内容 | 優待利回り | 配当+優待 |
|---|---|---|---|
| 100〜399株 | 抽選で自社製品 | ― | 1.93% |
| 400〜999株 | 化粧品セットまたは家庭品セット(6,000円相当) | 約0.37% | 約2.30% |
| 1,000株以上 | 化粧品セットまたは家庭品セット(10,000円相当) | 約0.25% | 約2.17% |
※半年以上の継続保有が条件です。初回の2026年12月末に限り、保有期間にかかわらず対象になります。優待利回りは株価4,051円での私の計算です。最新の条件は花王の公式サイトでご確認ください。
400株を買うには約162万円が必要です。優待を加えても総合利回りは2%台前半なので、判定は✕としました。花王は、高い利回りを求めて買う株ではなく、配当が増えていくことに期待して持つ株だと考えています。
なお、私が目指している100株に届くと、優待は抽選の対象になります。ただ、私が花王を買う目的は優待ではなく増配なので、優待は「当たればうれしいおまけ」くらいに考えています。
マロナ 「会社の強さと、今の株価で買う魅力は、別々に考える必要があります。良い会社だからこそ利回りが低いときがあるんですね」
| 取得単価(分割後) | 3,101円 |
|---|---|
| 株価(2026年11月17日終値) | 4,051円 |
| 含み損益率 | +30.6%(含み益) |
| 取得利回り | 2.52% |
| 現在の配当利回り | 1.93% |
私はまだ100株に届いておらず、単元未満株で少しずつ買っています。まずは100株を目指していて、下の買い増しラインまで株価が下がったら買い増す方針です。
現在は含み益です。取得単価で計算した利回りは2.52%で、今の株価で買う場合の1.93%より高くなっています。
| 株価 | 配当利回り(年78円) | 私の方針 |
|---|---|---|
| 4,051円(11月17日終値) | 1.93% | 様子見 |
| 3,900円以下 | 2.00%以上 | 買い増しを検討 |
| 3,101円(取得単価) | 2.52% | ― |
私が買い増しを検討したいと考えているのは、配当利回りが2%以上になったときです。今期の配当予想78円で計算すると、株価3,900円以下にあたります。現在の株価からは、151円(約3.7%)下の水準です。
私は花王を、高配当株ではなく増配株として見ています。買ったときの利回りが2%でも、配当が増えていけば、取得単価に対する利回りは少しずつ上がっていきます。実際、私の取得利回りは2.52%まで育っています。
だからこそ、買うときの利回りにはこだわりたいと考えています。増配のペースがゆるやかな今は、利回り2%を一つの目安にしています。
花王のジョブを「清麗の精霊使い」にした理由は、精霊たちと杖が、この会社の特徴と結びついているからです。
「研究室で、泡と分子の模型が浮かぶ光の球を見ながら考えるマロナ」
| 装備・特徴 | 花王の姿 |
|---|---|
| 水と泡の精霊 | 洗剤やスキンケアなど、汚れを落として清潔を保つ日用品 |
| 葉の精霊 | 油脂などの素材を扱うケミカル事業 |
| たくさんの精霊を従える | 日用品・化粧品・ケミカルと、5つの事業を持つ幅の広さ |
| 精霊樹杖 | 36期連続増配。毎年少しずつ年輪を重ねる樹のように、配当を増やし続けてきた |
精霊使いは、自分ひとりの力で戦うジョブではありません。水、泡、葉と、性質の違う精霊たちの力を借りて、場面に合わせて戦います。日用品が苦しいときはケミカルが支え、化粧品が回復すれば全体が伸びる。いくつもの事業を持つ花王の姿に重なります。
そして、樹は一気には育ちません。年輪は1年に1本ずつです。ここ数年の「年1円の増配」も、嵐の年(2023年)に年輪を途切れさせなかったことも、精霊樹のイメージに合っていると考えました。
マロナ: 「マロサさん、花王は総合利回りが基準に届いていません。それでも持っているのは、なぜですか?」
マロサ:「花王は、高配当株としてではなく、増配株として注目しているんです。36期も続けて配当を増やしてきた実績は、簡単に作れるものではないと思っています」
マロナ: 「2023年のように利益が大きく減った年でも、増配を続けましたね」
マロサ:「はい。あの年に配当を減らさなかったことは、評価しています。ただ、ここ数年の増配が年1円ずつなのは、正直なところ物足りなさもあります」
マロナ:「増配が続いていることと、増配の大きさは、分けて見る必要がありますね。買い増しはどう考えていますか?」
マロサ:「まずは100株を目指しています。ただ、いつでも買うわけではなく、利回りが2%以上になったら買い増す方針です。今は1.93%なので、もう少し待つつもりです」
マロナ:「焦らず、自分の決めた水準を待つんですね。樹が育つのを待つように、時間を味方につけていきましょう」
「嵐の空に向かって手をかざし、水の結界で精霊たちを守るマロナ」
花王の商品は、原油からつくるナフサや、油脂などを原料にしています。会社の決算資料でも、原油・ナフサの相場に上昇の兆しがあり、調達価格の変化は2〜3か月遅れて損益に影響すると説明されています。値上げで補えなければ、利益率が下がります。海外売上も大きいため、為替の影響も受けます。
営業利益率は、2019年の14.1%から2023年の3.9%まで、4年で大きく下がりました。日用品は景気に強いと言われますが、訪日客の需要や中国市場、原材料の価格といった外部の変化には、影響を受けることが分かります。
2026年12月期の営業利益の予想1,900億円には、土地の売却益115億円が含まれています。一時的な利益なので、来期以降は見込めません。本業の実力を見るときは、これを除いて考える必要があります。
会社の決算資料によると、2026年1〜6月の欧州の消費者向け事業は、24億円の営業赤字でした。改革の費用も発生しています。海外で安定して利益を出せるかどうかは、これからの課題です。
今期の1株あたり利益の予想(149.21円)から私が計算すると、株価は利益の約27倍(PER約27倍)です。業績の回復への期待が、すでに株価に織り込まれている可能性があります。利回りが2%に届かず、増配も年1円ずつの今は、配当だけを目当てに買うには割高に感じる水準です。
2026年12月期の会社予想は、株式分割後の換算で年間78円です。株価4,051円で計算すると、利回りは1.93%です。権利確定月は6月(中間)と12月(期末)です。
減っていません。中間配当の78円は、株式分割の前の金額です。分割後の株数に直すと39円にあたります。期末の39円と合わせて、分割後の換算で年間78円(分割前の換算で156円)となり、前期より増えています。
2025年12月期まで、36期連続です。2026年12月期も増配が予想されています。
2026年8月に新設が発表されました。初回は2026年12月末の株主が対象です。100〜399株は抽選で自社製品、400〜999株は6,000円相当、1,000株以上は10,000円相当の自社製品セットです。詳しい条件は花王の公式サイトでご確認ください。
2026年7月1日に、1株を2株にする分割が行われました。分割前に100株持っていた人は、200株になっています。
構造改革の費用547億円を計上したためです。花王は、中国での紙おむつ生産からの撤退など、利益の出にくい事業の整理を進めました。この費用を除いた利益率は7.5%でした。
私は花王を、高い利回りを求める株ではなく、長い時間をかけて配当が育つのを待つ株として持っています。
36期連続増配という実績は、大きな魅力です。一方で、今の利回りは2%に届かず、増配のペースもゆるやかです。良い会社だからといって、いつ買ってもよいわけではありません。自分が納得できる利回りを決めて、その水準を待つ。それが、私なりの付き合い方です。
私は花王を増配株として評価していて、配当利回り2%以上を買い増しの目安にしています。ただし、増配のペースや業績の回復には、これからも注意が必要です。この記事の数字や考え方が、皆さん自身の投資判断の参考になれば幸いです。
「朝日が昇る街に向かって手を伸ばし、精霊たちを送り出すマロナ」
マロナ 「樹は、1年に1本ずつしか年輪を増やせません。でも、続けていれば大きく育ちます。時間を味方につけて、じっくり向き合っていきましょう」
この記事は、投資歴約15年の個人投資家による分析と情報提供を目的としたものであり、特定の銘柄の購入を推奨するものではありません。株式投資には元本割れや減配などのリスクがあります。過去の増配の実績や会社の業績予想は、将来の配当や業績を保証するものではありません。記事の数値は2026年11月17日時点のものです。投資の判断は、最新の情報を確認のうえ、ご自身の責任でお願いします。
※マロナは当ブログ独自のキャラクターであり、実在の企業・団体の公式キャラクターではありません。