【お金の管理術】給料をもらった瞬間にやること|マロサのお金の考え方
marosa
マロサの投資について考えるブログ
高配当株を探していると、知名度はそれほど高くなくても、堅実な経営を続けている企業に出会うことがあります。
今回紹介する蔵王産業(9986)も、そんな企業の一つです。
蔵王産業は、高圧洗浄機や床洗浄機など、業務用の清掃機器を取り扱う会社です。普段の生活ではあまり名前を聞かないかもしれませんが、工場や倉庫、ビルなど、さまざまな現場の清潔な環境を支えています。
私が蔵王産業に魅力を感じているのは、財務基盤の堅さと、年間100円の安定配当を掲げる株主還元方針です。2026年3月期の自己資本比率は85.9%、営業利益率は11.6%。数字を見ると、堅実な企業という印象を受けます。
ただし、良いところばかりではありません。
ROEは5.5%と低く、会社が目標とする10%には届いていません。営業利益率も以前より低下しており、配当性向の高さも気になるところです。
私は現在、蔵王産業を取得単価2,520円で保有しており、含み損の状態です。それでも、株価が2,400円以下になれば買い増しを検討したいと考えています。
なぜ、弱点があると分かっていても保有を続けたいのか。
この記事では、投資歴約15年の私が、蔵王産業の事業内容や財務、配当の推移を5つの基準で分析し、魅力だけでなく、気になるリスクや買い増しを考える理由まで紹介します。
マロサブログの案内役「マロナ」と一緒に、蔵王産業が長期投資に向いている企業なのか考えていきましょう。
※株価や配当利回りの計算は、2026年11月13日の終値2,424円をもとにしています。
マロナ 「こんにちは、マロナです。今回のジョブは『浄圧の槍騎士』。水の槍と大きな盾で、汚れから現場を守る騎士です」
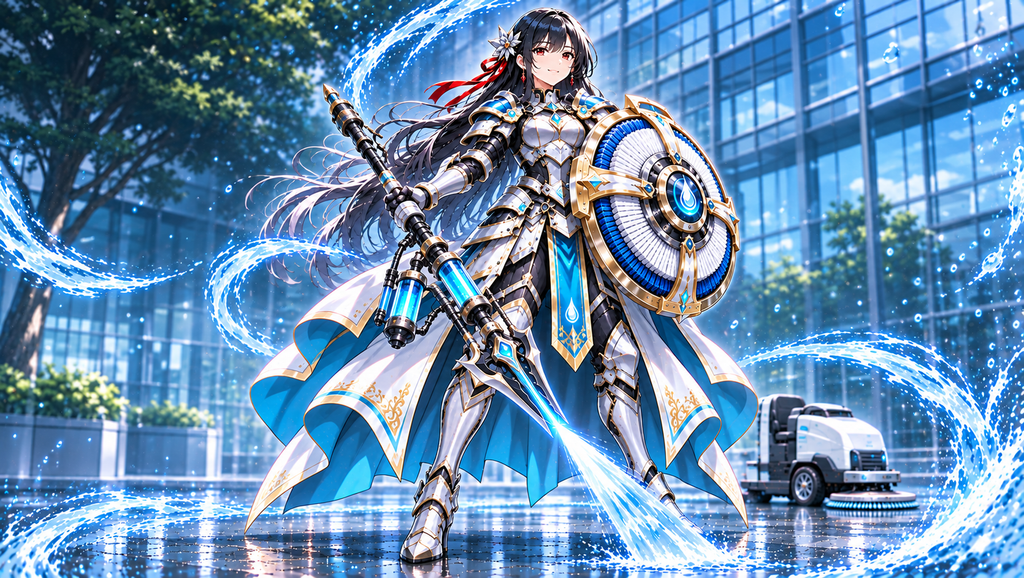
「水の槍と盾を持った、浄圧の槍騎士姿のマロナ」
5基準の結果は、◎が3つ、△が1つ、✕が1つです。守りの強さは申し分ありませんが、持っている資本を十分に生かせていない。それが、今の蔵王産業の姿だと考えています。
蔵王産業は、業務用の清掃機器・洗浄機器を扱う会社です。1956年の創立で、2026年4月に70周年を迎えました。東証スタンダード市場に上場しています。
蔵王産業は、自分の工場で機械を作っているわけではありません。有価証券報告書によると、欧米や中国などのメーカーに自社の仕様で製品を作ってもらい、それを輸入して国内全域で販売しています。取り扱う商品の約72%が輸入品です。
販売先は、ビルメンテナンス会社、工場などの製造業、代理店、ホームセンターなどです。
「高圧洗浄の槍で、泥の怪物のような汚れを吹き飛ばすマロナ」
| 区分 | 主な商品 | 売上高(2026年3月期) | 構成比 |
|---|---|---|---|
| 洗浄機器 | 自動床洗浄機、高圧洗浄機など | 約38.4億円 | 約44% |
| 清掃機器 | 動力清掃機(スイーパー)、真空掃除機など | 約17.8億円 | 約20% |
| その他 | 消耗品、部品、修理の工賃、電解水の生成機など | 約31.4億円 | 約36% |
| 合計 | 約87.6億円 | 100% |
※出典:蔵王産業 第70期有価証券報告書。構成比は私の概算です。
主力は、床を洗う機械や高圧洗浄機などの「洗浄機器」で、売上の4割強を占めます。工場や倉庫の床を掃く「清掃機器」が約2割です。
「ブラシのついた盾で床を磨き上げるマロナ」
注目したいのは、消耗品や部品、修理の工賃などを含む「その他」が、売上の3割以上あることです。
有価証券報告書によると、蔵王産業は全国に20の営業所と1つの出張所を置き、サービス員を配置してアフターサービスに力を入れています。機械は売って終わりではなく、点検や修理、消耗品の交換が続きます。
「床洗浄機を整備する作業員を、そばで見守るマロナ」
マロナ 「清掃の機械は、買った後も長く使うものです。部品や修理で現場を支え続けることが、安定した収益にもつながっているんですね」
私が銘柄を見るときに使っている5つの基準で、蔵王産業を判定します。
| 基準 | 蔵王産業の数値 | 判定 |
|---|---|---|
| 自己資本比率 40%以上 | 85.9%(2026年3月期) | ◎ |
| 営業利益率 7%以上 | 11.6%(2026年3月期) | ◎ |
| ROE 8%以上 | 5.5%(2026年3月期) | ✕ |
| 配当が安定・増配傾向 | 12年で46円→105円。ただし2021年に減配 | △ |
| 総合利回り 3.5%以上 | 4.13%(優待なし・配当のみ) | ◎ |
自己資本比率は85.9%(2026年3月期)です。基準の40%を大きく上回り、会社の資産のほとんどを自分のお金でまかなっています。2026年9月末の中間決算では、87.0%とさらに上がっています。
過去の決算短信を見ても、2014年3月期の84.4%から一貫して80%台を保っています。景気が悪くなっても、すぐに資金繰りに困るような財務ではありません。
「盾から広がる光の結界で、降ってくる岩を防ぐマロナ」
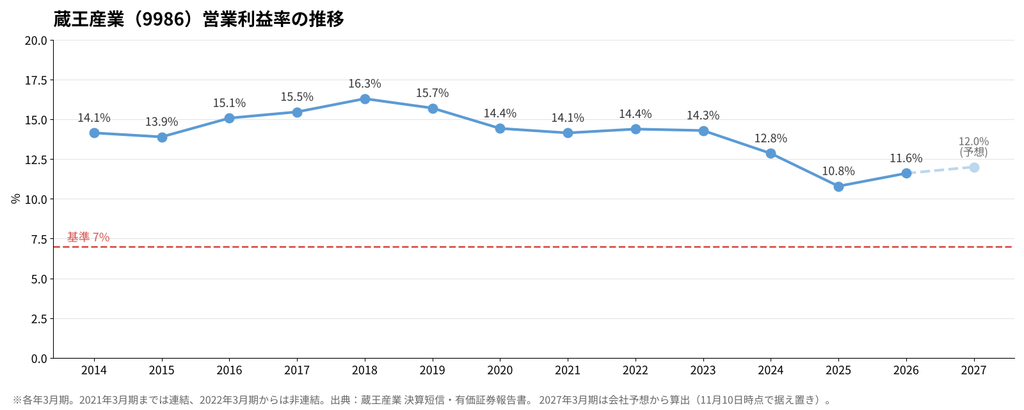
「蔵王産業の営業利益率の推移を示す折れ線グラフ。2018年の16.3%から2025年に10.8%まで下がり、2026年は11.6%」
営業利益率は11.6%で、基準の7%を上回っています。13年間、一度も基準を下回っていません。
ただし、推移には注意が必要です。2018年3月期の16.3%をピークに下がり、2025年3月期には10.8%まで低下しました。2026年3月期は11.6%に持ち直し、会社の今期予想から計算すると約12.0%です。それでも、以前の14〜16%台には戻っていません。
蔵王産業は商品の約72%を輸入していて、輸入仕入れの支払いはすべて外貨建てです。有価証券報告書でも、ドル高やユーロ高は仕入れコストを押し上げる要因になると説明されています。為替の動きが、利益率を左右しやすい会社です。
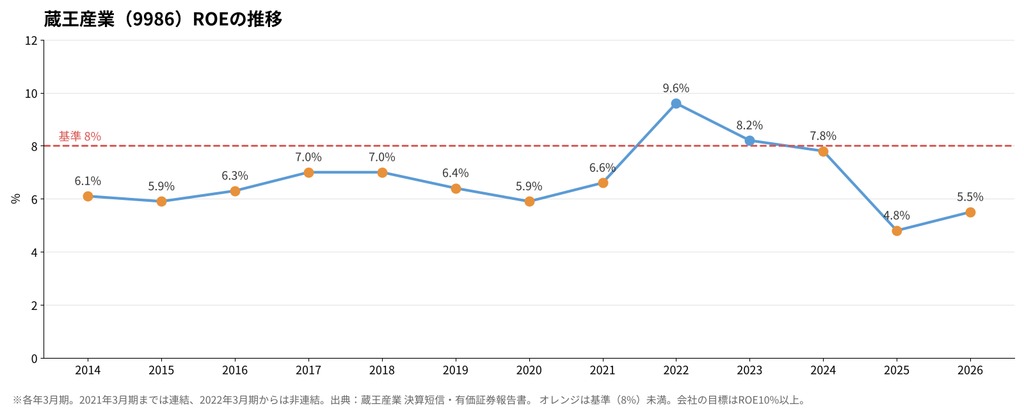
「蔵王産業のROEの推移を示す折れ線グラフ。2022年の9.6%を除き、ほとんどの年で基準の8%を下回っている」
ROEは5.5%で、基準の8%に届きません。13年間で基準を上回ったのは、2022年3月期(9.6%)と2023年3月期(8.2%)の2回だけです。
ROEは、株主から預かったお金でどれだけ利益を生んだかを示す数字です。蔵王産業は「ROE10%以上」を経営目標に掲げていますが、有価証券報告書でも、目標を下回ったこと、資本の効率的な活用が今後の課題であることを認めています。
財務が堅いことと、資本を効率よく使えていることは別の話です。ROEが低い理由は、主に2つあると考えています。自己資本が厚いため、同じ利益でもROEが低く出ること。そして、2025年3月期に利益が大きく減り、その後の回復がまだ途中であることです。守りの厚さと、ここ数年の利益水準。この2つが重なっていることが、蔵王産業のいちばんの弱点だと考えています。
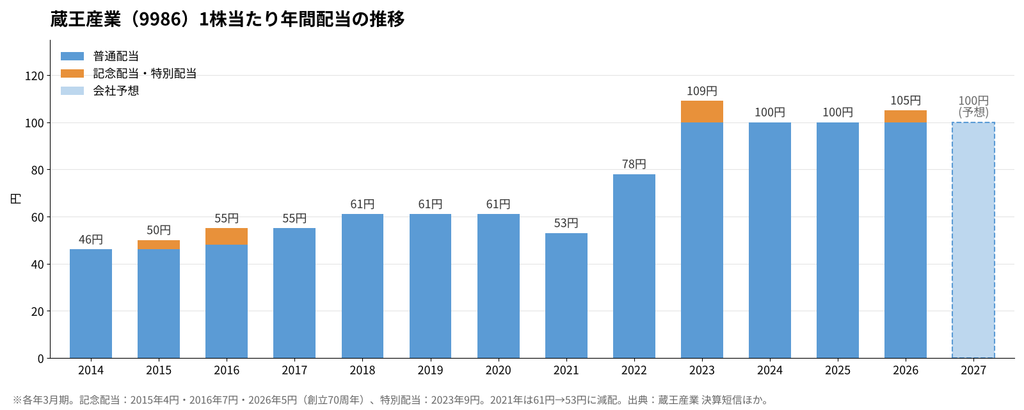
「蔵王産業の1株当たり年間配当の推移を示す棒グラフ。2014年の46円から2026年の105円まで増えたが、2021年に53円へ減配している」
年間配当は、2014年3月期の46円から2026年3月期の105円へ、12年で約2.3倍になりました。
ただし、連続増配ではありません。判定を△にした理由は3つあります。
3つめは、中身を分けて見る必要があります。2026年3月期の105円には、創立70周年の記念配当5円が含まれていました。会社は2026年3月9日に、期末配当を50円から55円に引き上げ、そのうち5円を記念配当とすると発表しています。つまり、普通配当で見れば100円のまま据え置きです。
「75周年まで1株100円」という配当方針
蔵王産業は2023年3月に配当方針を変更しました。それまでの「配当性向40%程度」から、「1株当たり年間100円の安定的な配当」へ切り替えています。最新の有価証券報告書では、5年後の75周年までは1株100円の安定配当を行う方針が示されています。
業績に左右されにくい方針は、配当を重視する投資家にとって心強い材料です。一方で、会社の方針は将来の配当を保証するものではありません。また、配当性向は2025年3月期が88.1%、2026年3月期が79.4%と高く、利益の大半を配当に回している状態です。増配の余力は大きくないと見ています。
蔵王産業に株主優待はありません。そのため、総合利回りは配当利回りと同じです。
今期の配当予想100円を、株価2,424円で割ると、利回りは4.13%。基準の3.5%を上回ります。配当の権利確定月は3月と9月で、中間50円・期末50円の予想です。
マロナ 「守りの数字は◎、資本効率は✕。良いところだけを見ず、両方を知ったうえで判断することが大切です」
| 取得単価 | 2,520円 |
|---|---|
| 株価(2026年11月13日終値) | 2,424円 |
| 含み損益率 | −3.8%(含み損) |
| 取得利回り | 3.97% |
| 現在の配当利回り | 4.13% |
正直にお伝えすると、現在は含み損です。取得単価より3.8%ほど低い株価になっています。
| 株価 | 配当利回り(年100円) | 私の方針 |
|---|---|---|
| 2,520円(取得単価) | 3.97% | ― |
| 2,424円(11月13日終値) | 4.13% | 様子見 |
| 2,400円以下 | 4.17%以上 | 買い増しを検討 |
私が買い増したいと考えているのは、2,400円以下になったときです。現在の株価からは、あと24円(約1.0%)の水準です。
2,400円で買えれば、記念配当を含まない年100円の配当でも、利回りは4.17%になります。また、2026年3月期の決算短信によると1株当たり純資産は2,407.74円で、2,400円はPBR(株価純資産倍率)がほぼ1倍になる水準でもあります。
ROEが低い株なので、高い値段で買うつもりはありません。財務の堅さと年100円の配当方針を頼りに、利回り4%を超える水準で少しずつ買い増す。それが私の考えです。
蔵王産業のジョブを「浄圧の槍騎士」にした理由は、装備の一つひとつが、この会社の特徴と結びついているからです。
| 装備・特徴 | 蔵王産業の姿 |
|---|---|
| 洗浄槍「アクアランス」 | 主力の洗浄機器(売上の約44%)。高い水圧で汚れを落とす高圧洗浄機を表す |
| ブラシの盾 | 自己資本比率85.9%の鉄壁の財務。円いブラシは床洗浄機のパッドがモチーフ |
| 形を変える槍 | 洗浄機器・清掃機器・消耗品と、現場に合わせて幅広い商品を届ける姿 |
| 重い鎧 | 守りは固いが、身軽には動けない。ROE5.5%という資本効率の低さ |
槍騎士は、派手な魔法で一気に敵を倒すジョブではありません。分厚い盾で守りを固め、目の前の汚れを一つずつ払っていく。大きく成長する会社ではなくても、清潔な現場を支え続ける蔵王産業に、ぴったりだと考えました。
一方で、重い鎧は弱点でもあります。守りにお金を使いすぎれば、攻めに回す力が足りなくなります。蔵王産業が掲げるROE10%という目標は、この鎧を少し軽くして、もっと身軽に動けるようになることだと言えるかもしれません。
マロナ: 「マロサさん、蔵王産業はROEが基準に届いていません。それでも持ち続けるのは、なぜですか?」
マロサ:「正直、ROEの低さは気になっています。ただ、自己資本比率が85%を超えていて、会社が年100円の安定配当を方針として示しているので、配当を受け取りながら待てる株だと考えています」
マロナ: 「守りの強さと、配当の方針を評価しているんですね。今は含み損ですが、不安はありませんか?」
マロサ:「含み損は3.8%ほどなので、慌ててはいません。むしろ2,400円以下になったら、買い増したいと思っています」
マロナ:「下がったら買う、という考え方ですね。ただ、配当性向が80%近いことは、忘れないでくださいね。利益が減れば、年100円を続ける余裕も小さくなります」
マロサ:「そうですね。安定配当の方針があるからといって、安心しきらないようにします。決算のたびに、利益と配当性向を確認していきます」
マロナ:「それが良いと思います。盾が厚いうちに、槍の切れ味が戻るかどうか。時間を味方につけて、見守っていきましょう」
「嵐の中、自立浮遊盾を構えて倉庫街の向こうの黒い影を見つめるマロナ」
商品の約72%が輸入品で、輸入仕入れの支払いはすべて外貨建てです(米ドルが約62%、ユーロが約28%)。円安が進むと仕入れコストが上がり、利益率が下がりやすくなります。会社は為替予約などで備えていますが、影響をなくせるわけではありません。
有価証券報告書によると、仕入れの4割強を海外メーカー3社(中国・米国・イタリア)が占めています。しかも、海外メーカーとは基本契約書を結んでおらず、長年の信頼関係にもとづく取引だと説明されています。仕入れが止まった場合、業績に影響が出る可能性があります。
配当性向は、2025年3月期が88.1%、2026年3月期が79.4%でした。今期の予想でも72.3%です。年100円の方針は心強いものの、利益が大きく減った場合に同じ配当を続けられるかは分かりません。
2026年11月10日に発表された中間決算では、上期の売上高は約40.6億円(前年同期比1.4%増)、営業利益は約4.0億円(同2.6%増)でした。前年よりは増えましたが、会社が期初に出していた上期の予想(売上高約44.4億円、営業利益約4.5億円)には届いていません。
通期の予想(売上高93.1億円、営業利益11.17億円)は据え置かれました。下期でどこまで取り戻せるかを、次の決算で確認したいと考えています。
ROE10%という目標に対して、実績は5.5%です。厚い自己資本をどう生かすのか、具体的な動きが見えなければ、株価が評価されにくい状態が続くかもしれません。
ありません。株主への還元は配当のみです。権利確定月は3月(期末)と9月(中間)です。
2026年3月期は年間105円(普通配当100円+創立70周年の記念配当5円)、2027年3月期の会社予想は年間100円です。株価2,424円で計算すると、利回りは4.13%です。
あります。2021年3月期に、61円から53円へ減配しました。その後は2022年3月期に78円、2023年3月期に109円(特別配当9円を含む)へ増えています。
年間の合計では、105円から100円へ5円少ない予想です。ただし、前期の105円には記念配当が含まれていたため、普通配当で見ると100円の据え置きです。
自社工場で製造するメーカーではありません。海外のメーカーに自社の仕様で作ってもらった清掃・洗浄機器を輸入し、国内で販売する会社です。
理由の一つは、自己資本比率が85.9%と非常に高いことです。自己資本が厚いほど、同じ利益でもROEは低くなります。もう一つは、2025年3月期に当期純利益が前期より約4割減り、利益の水準そのものが下がったことです。会社はROE10%以上を目標に掲げていますが、2026年3月期は5.5%でした。
私は蔵王産業に急激な成長を期待するというより、堅実な財務基盤と安定配当を評価して、長期保有を考えています。分厚い盾のような財務と、年100円の配当方針を頼りに、じっくり持つ株です。
一方で、ROEの低さ、為替、配当性向の高さという弱点もはっきりしています。良い数字だけを見て飛びつくのではなく、自分が納得できる利回りの水準を決めて、少しずつ買う。それが、私なりの付き合い方です。
「朝日が昇る工場地帯を、槍と盾を持って見渡すマロナ」
マロナ 「守りの固い会社は、時間を味方につけやすい会社でもあります。弱点も知ったうえで、自分のペースで向き合っていきましょう」
この記事は、投資歴約15年の個人投資家による分析と情報提供を目的としたものであり、特定の銘柄の購入を推奨するものではありません。株式投資には元本割れや減配などのリスクがあります。会社の配当方針や業績予想は、将来の配当や業績を保証するものではありません。記事の数値は2026年11月13日時点のものです。投資の判断は、最新の情報を確認のうえ、ご自身の責任でお願いします。
※マロナは当ブログ独自のキャラクターであり、実在の企業・団体の公式キャラクターではありません。